
ASSET-SSBJ
サステナビリティ開示実務対応基準第1号 温対法におけるSHK 制度の定める⽅法により測定し報告する温室効果ガス排出を⽤いて「気候基準」の定めに従う場合の開⽰
目 的
- 1. 本実務対応基準の目的は、「地球温暖化対策の推進に関する法律」(平成10年法律第117号)(以下「温対法」という。)における「温室効果ガス排出量の算定・報告・公表制度」(以下「SHK制度」という。)の定める方法により測定し報告する温室効果ガス排出を用いてサステナビリティ開示テーマ別基準第2号「気候関連開示基準」(以下「『気候基準』」という。)の定めに従う場合の開示を明らかにすることにある。
実務対応基準
Ⅰ.範 囲
- 2. 本実務対応基準は、温対法におけるSHK制度の対象となっている企業が、「気候基準」第49項ただし書きの取扱いを選択し、企業の全部又は一部について、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて、「気候基準」の定めに従った開示を行う場合に適用する。これには、温対法におけるSHK制度の算定期間とサステナビリティ関連財務開示の報告期間が異なるために、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出について、サステナビリティ関連財務開示の報告期間に合わせるように調整(以下「期間調整」という。)をする場合を含む。
- 3. 温対法におけるSHK制度の対象となっている企業が、「気候基準」第49項本文に定める「温室効果ガスプロトコルの企業算定及び報告基準(2004年)」(以下「『GHGプロトコル(2004年)』」という。)に従って温室効果ガス排出を測定するにあたり、温対法におけるSHK制度の定める方法により測定した温室効果ガス排出を基礎として調整計算を行う場合、本実務対応基準は適用しない。
Ⅱ.用語の定義
ⅰ.本実務対応基準において定義している用語
- 4. 本実務対応基準は、次のように用語を定義している。
- (1) 「基礎排出量」とは、温対法第26条第3項において規定される「温室効果ガス算定排出量」をいう。
- (2) 「調整後排出量」とは、「温室効果ガス算定排出量等の報告等に関する命令」(平成18年内閣府・総務省・法務省・外務省・財務省・文部科学省・厚生労働省・農林水産省・経済産業省・国土交通省・環境省令第2号)第1条第4号において規定される「調整後温室効果ガス排出量」をいう。
- (3) 「温対法におけるSHK制度に基づく直接排出」とは、「基礎排出量」のうち、「他人から供給された電気及び熱の使用に伴うエネルギー起源CO2」以外の温室効果ガス排出量をいう。
- (4) 「温対法におけるSHK制度に基づく間接排出」とは、「基礎排出量」のうち、「他人から供給された電気及び熱の使用に伴うエネルギー起源CO2」の温室効果ガス排出量をいう。
ⅱ.本実務対応基準以外のサステナビリティ開示基準において定義している用語
- 5. 本実務対応基準は、サステナビリティ開示ユニバーサル基準「サステナビリティ開示基準の適用」に定義している意味で次の用語を使用している。
- (1) 報告企業
- (2) サステナビリティ関連財務開示
- (3) サステナビリティ開示基準
- (4) 実務上不可能
- 6. 本実務対応基準は、「気候基準」に定義している意味で次の用語を使用している。
- (1) 温室効果ガス
- (2) スコープ1温室効果ガス排出
- (3) スコープ2温室効果ガス排出
- (4) ロケーション基準
- (5) マーケット基準
Ⅲ.温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて「気候基準」の定めに従う場合の開示
- 7. スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出のいずれか又は両方について、「気候基準」第49項ただし書きの取扱いを選択し、企業の全部又は一部について、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて測定を行う場合、当該企業の全部又は一部に係る温室効果ガス排出について、「気候基準」第47項、第53項及び第54項に従い、次のように開示しなければならない。
- (1) スコープ1温室効果ガス排出
温対法におけるSHK制度に基づく直接排出については、追加の調整(期間調整を除く。)をせずに、スコープ1温室効果ガス排出に含めて開示する。 - (2) スコープ2温室効果ガス排出
- ① 温対法におけるSHK制度に基づく間接排出については、追加の調整(期間調整を除く。)をせずに、マーケット基準によるスコープ2温室効果ガス排出に含めて開示する。
- ② 温対法におけるSHK制度に基づく間接排出に係る活動量に、環境大臣及び経済産業大臣が公表する平均的な排出係数を乗じる方法により算定した温室効果ガス排出量について、追加の調整(期間調整を除く。)をせずに、ロケーション基準によるスコープ2温室効果ガス排出に含めて開示する。
- 8. スコープ1温室効果ガス排出又はスコープ2温室効果ガス排出のいずれかについて、「気候基準」第49項ただし書きの取扱いを選択し、企業の全部又は一部について、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて測定を行う場合、「気候基準」第62項が要求する「GHGプロトコル(2004年)」とは異なる方法を用いて温室効果ガス排出を測定する場合の開示において、スコープ1温室効果ガス排出又はスコープ2温室効果ガス排出のいずれに適用しているかを開示しなければならない。
- 9. 温対法におけるSHK制度の算定期間とサステナビリティ関連財務開示の報告期間が異なる場合、期間調整を行う。
- 10. 本実務対応基準に従い開示する温室効果ガス排出に関連して、本実務対応基準以外のサステナビリティ開示基準において定めがあるときは、「GHGプロトコル(2004年)」とは異なる方法により測定した温室効果ガス排出量として扱う。
Ⅳ.適用時期等
ⅰ.適用時期
- 11. 本実務対応基準は、2027年3月31日以後終了する年次報告期間に係る気候関連開示から適用する。
- ただし、2027年3月31日より前に終了する年次報告期間に係る気候関連開示について、適用することができる。この選択を行う場合、その旨を開示しなければならない。
ⅱ.経過措置
(a) 法令の定めに基づきサステナビリティ開示基準に従った開示を行う場合
(本実務対応基準の最初の適用)
- 12. 本実務対応基準を適用する最初の年次報告期間において、実務上不可能である場合を除き、前報告期間に温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて開示していた場合には、本実務対応基準第7項から第10項を適用していたものとして、前報告期間に開示した温室効果ガス排出の開示を更新しなければならない。
(b) 任意でサステナビリティ開示基準に従った開示を行う場合
(本実務対応基準の最初の適用)
- 13. 本実務対応基準を適用する最初の年次報告期間において、比較情報を開示する場合には、実務上不可能である場合を除き、本実務対応基準第12項に従い比較情報を更新しなければならない。
Ⅴ.議 決
- 14. 本実務対応基準は、第70回サステナビリティ基準委員会に出席した委員11名全員の賛成により承認された。
結論の背景

経 緯
- BC1. 「気候基準」は、温室効果ガス排出について、原則として「GHGプロトコル(2004年)」に従って測定しなければならないとしている(「気候基準」第49項本文)。ただし、法域の当局又は企業が上場する取引所が、温室効果ガス排出を測定するうえで異なる方法を用いることを企業の全部又は一部に対して要求している場合、企業のその部分について、当該方法を用いることができるとしている(「気候基準」第49項ただし書き)。これらの定めは、国際サステナビリティ基準審議会が公表するIFRSサステナビリティ開示基準と同様の定めを「気候基準」に取り入れたものである。
- BC2. 2025年3月に「気候基準」を公表した当時、法域の当局が「GHGプロトコル(2004年)」とは異なる方法を要求している場合として、我が国の温対法におけるSHK制度に基づき温室効果ガス排出を報告する場合がこれに該当すると考えられるとしていた(「気候基準」BC125項)。
- BC3. 2025年3月の「気候基準」の公表後、その適用を準備している関係者から、「気候基準」第49項ただし書きの取扱いを選択し、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて「気候基準」の定めに従った開示を行う場合に、次の3つの点について見解が分かれているとの情報が当委員会に寄せられた。
- (1) 温室効果ガス排出の開示にあたり、基礎排出量と調整後排出量のいずれを基礎とするのか。
- (2) 温対法におけるSHK制度に基づく間接排出に係る活動量に、環境大臣及び経済産業大臣が公表する平均的な排出係数を乗じる方法により測定したロケーション基準によるスコープ2温室効果ガス排出に相当するものは、「気候基準」第49項ただし書きに定める「GHGプロトコル(2004年)」とは異なる方法を用いることを要求している場合に該当するか。
- (3) 温対法におけるSHK制度に基づく間接排出について、「気候基準」第54項ただし書きに従い、マーケット基準によるスコープ2温室効果ガス排出に含めて開示する場合、ロケーション基準によるスコープ2温室効果ガス排出についても、同じ活動量を用いて算定し開示する必要はあるか。
- BC4. 本実務対応基準BC3項の3つの点についての見解が分かれていることにより、企業の実務における対応に多様性が生じ、「気候基準」の趣旨や企業間の比較可能性が損なわれる可能性があるとの懸念が寄せられた。また、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて「気候基準」の定めに従った開示を行うことができないとの解釈があり、その解釈によった場合には企業において実務負担が生じる可能性があるとの情報が寄せられた。
- BC5. 以上の状況を踏まえ、当委員会は、本実務対応基準BC3項の3つの点について明確化を図ることとし、必要と考えられる審議を行い、審議における検討の結果を2026年1月にサステナビリティ開示実務対応基準公開草案第1号「温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて『気候基準』の定めに従う場合の測定及び開示(案)」(以下「公開草案」という。)として公表し、広く意見を求めた。
- BC6. その後、当委員会は、公開草案に対して寄せられた意見を踏まえて検討を行うとともに、「気候基準」第49項ただし書きの取扱いを選択し、我が国の温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて「気候基準」の定めに従う場合の取扱いについて整理を行い、公開草案の内容を一部修正したうえで、2026年6月に本実務対応基準を公表した。
- BC7. なお、本実務対応基準は、我が国固有の制度が定める温室効果ガス排出の測定方法を用いて、「気候基準」の定めに従う場合の実務上の取扱いに関する指針を定めるものであることから、「サステナビリティ開示基準の開発に係る適正手続に関する規則」第11条に定めるサステナビリティ開示実務対応基準として公表することとした。
実務対応基準
Ⅰ.範 囲
- BC8. 本実務対応基準は、温対法におけるSHK制度の対象となっている企業が、「気候基準」第49項ただし書きの取扱いを選択し、企業の全部又は一部について、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて、「気候基準」の定めに従った開示を行う場合の取扱いを明確化することとしている。このため、温対法におけるSHK制度の算定期間とサステナビリティ関連財務開示の報告期間が異なるために、期間調整をする場合は範囲に含め(本実務対応基準第2項参照)、温対法におけるSHK制度の定める方法により測定した温室効果ガス排出を基礎とするものの、「気候基準」第49項本文に従い「GHGプロトコル(2004年)」に従った温室効果ガス排出を測定する場合は範囲に含めないこととしている(本実務対応基準第3項参照)。
- BC9. なお、本実務対応基準は、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出について、これを用いて「気候基準」に従った開示を行う場合の取扱いを定めたものであり、本実務対応基準の開発にあたり、温対法におけるSHK制度以外の温室効果ガス排出報告制度について検討は行っていない。企業が「気候基準」第49項ただし書きの取扱いを選択し、温対法におけるSHK制度以外の法域の当局又は企業が上場する取引所が要求する方法を用いて「気候基準」に従った開示を行う場合は、個別に判断する必要があると考えられる。
Ⅱ.用語の定義
- BC10. 本実務対応基準において定義している用語のうち、「温対法におけるSHK制度に基づく直接排出」及び「温対法におけるSHK制度に基づく間接排出」は、温対法におけるSHK制度(2024年度改正)の定めにより定義している。2024年度改正前の温対法におけるSHK制度では、報告される温室効果ガス排出量は、燃料の使用と電気・熱の使用に伴う排出量等が合算された値であったが、2024年度改正において、「GHGプロトコル(2004年)」等の国際的に採用されている測定方法との齟齬を解消すること等を目的として、スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出の区分開示ができるように、基礎排出量について、直接排出及び間接排出を区分した報告が要求されることとなった(本実務対応基準第4項(3)及び(4)参照)。
Ⅲ.温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて「気候基準」の定めに従う場合の開示
ⅰ.「気候基準」第49項ただし書きの取扱いを選択し、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いる場合の取扱い
(a) 「気候基準」第49項ただし書きの取扱いを選択するにあたっての判断
- BC11. 「気候基準」は、温室効果ガス排出に関する開示について、原則として「GHGプロトコル(2004年)」に従い測定すること(「気候基準」第49項本文)としながら、法域の当局又は企業が上場する取引所が、温室効果ガス排出を測定するうえで異なる方法を用いることを企業の全部又は一部に対して要求している場合、企業のその部分について、当該方法を用いることができるとしている(「気候基準」第49項ただし書き)。
- BC12. 企業が「気候基準」第49項ただし書きの取扱いを選択し、法域の当局又は企業が上場する取引所が要求する方法を用いて温室効果ガス排出に関する開示を行う場合、一般的には、当該方法が「気候基準」が定める温室効果ガス排出に関する開示のうち、どの部分に相当する開示を要求しているのかについて、法域の当局又は企業が上場する取引所が要求する方法ごとに判断することが必要になると考えられる。
(b) 温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いる場合の判断
- BC13. 本実務対応基準BC12項のとおり、企業が「気候基準」第49項ただし書きの取扱いを選択し、法域の当局又は企業が上場する取引所が要求する方法を用いて温室効果ガス排出に関する開示を行う場合、一般的には、当該方法が「気候基準」が定める温室効果ガス排出に関する開示のうち、どの部分に相当する開示を要求しているのかについて、法域の当局又は企業が上場する取引所が要求する方法ごとに判断することが必要になると考えられる。しかしながら、本実務対応基準においては、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて「気候基準」の定めに従う場合について、当該判断を示すこととした。これは、サステナビリティ開示基準を適用する企業の便宜を考慮し、企業が個別に判断することなく、我が国の温室効果ガス排出の測定実務において広く浸透している既存の温室効果ガス排出の報告に関する制度を最大限活用できるように、当該判断を示すことで企業の利便性が高まると考えられたためである。
- BC14. 温対法におけるSHK制度の定める方法は、「GHGプロトコル(2004年)」との間で測定範囲や測定方法等についての差異が存在するものの、次の理由から「気候基準」が定める温室効果ガス排出に関する開示のうち、スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出に相当すると考えられる。
- (1) 温対法におけるSHK制度は、「GHGプロトコル(2004年)」と同様に、企業が温室効果ガス排出量を自ら測定することで実態を把握し、経営管理や排出削減に向けた取組みを促進することを目的としている。
- (2) 温対法におけるSHK制度の温室効果ガス排出測定の基本構造は、「GHGプロトコル(2004年)」と類似している。
・ 対象とする温室効果ガスの種類
・ 対象とする温室効果ガス排出量の測定範囲(直接排出及び間接排出)
・ 活動量に排出係数を乗じることによる温室効果ガス排出量の測定 - (3) 温対法におけるSHK制度は、国際的な温室効果ガス排出量の測定及び報告に関する動向等を踏まえ、その見直しについて継続して議論がなされており、国際的な温室効果ガス排出量の測定及び報告の実務との整合性が維持・向上されることが見込まれていると考えられる。
- BC15. 公開草案に対して寄せられたコメントでは、温対法におけるSHK制度の定める方法と「GHGプロトコル(2004年)」との測定範囲や測定方法の差異のうち、追加調整すべきものがあるのではないかという意見があった。この点、「気候基準」第49項ただし書きの取扱いは、法域の当局又は企業が上場する取引所が要求する方法と「GHGプロトコル(2004年)」に定める測定方法との間で差異が存在することを前提にしており、また、測定範囲や測定方法の差異については、温対法におけるSHK制度の設計において重要性の判断がなされ、取り入れられなかったものと考えられることから、追加の調整(期間調整を除く。)は不要と判断した。
- BC16. 以上により、「気候基準」第49項ただし書きの取扱いを選択し、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いる場合、スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出については、追加の調整(期間調整を除く。)をせずに、「気候基準」の定めに従った開示を行うことになる(本実務対応基準第7項参照)。
- BC17. なお、本実務対応基準BC14項のとおり、本実務対応基準は、温対法におけるSHK制度の定める方法について、スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出に相当すると考えられるとしている。温対法におけるSHK制度の定める方法においては、スコープ3温室効果ガス排出の測定が要求されていないが、「気候基準」が要求しているスコープ3温室効果ガス排出の絶対総量の開示は免除されておらず(「気候基準」BC128項)、スコープ3温室効果ガス排出については、「気候基準」第49項本文に従い、「GHGプロトコル(2004年)」に従って温室効果ガス排出を測定することになる。
ⅱ.基礎排出量と調整後排出量のいずれを基礎として用いるのか
- BC18. 温対法におけるSHK制度においては、基礎排出量(直接排出及び間接排出の内訳を含む。)及び調整後排出量の報告が要求されている。しかし、「気候基準」は、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いる場合において、温室効果ガス排出の開示にあたり、基礎排出量と調整後排出量のいずれを基礎として用いるのかを明らかにしておらず、その解釈によって開示が異なり得るとの情報が当委員会に寄せられた。
- BC19. この点、基礎排出量については、温対法におけるSHK制度の2024年度改正により、直接排出及び間接排出の内訳の報告が要求されることとなり、これによりスコープ1温室効果ガス排出及びスコープ2温室効果ガス排出を区分して開示することができるようになった。これに対して、調整後排出量については、当該内訳の報告は要求されていない。
- BC20. また、調整後排出量については、「GHGプロトコル(2004年)」のスコープ2温室効果ガス排出の測定では考慮されないオフセット項目が含まれており、さらに、温対法におけるSHK制度の2025年度改正により、森林吸収量等の炭素蓄積変化量を調整後排出量の算定に任意で用いることができることとされ、オフセット項目が拡大することとなった。
- BC21. 以上から、基礎排出量の方が、調整後排出量よりも「GHGプロトコル(2004年)」の測定方法との親和性がより高いと考えられる。比較可能性を確保する観点からは「GHGプロトコル(2004年)」により近いものが望ましいと考えられたことから、本実務対応基準において、温室効果ガス排出の開示にあたり、基礎排出量を基礎として用いることとしている。
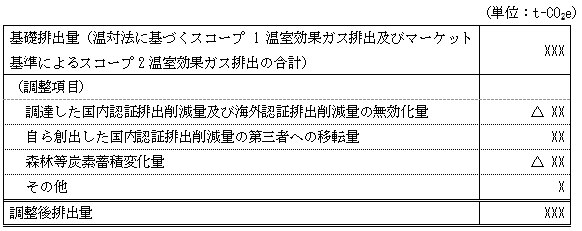
- BC22. なお、本実務対応基準第7項の定めをスコープ1温室効果ガス排出及びスコープ2温室効果ガス排出の両方に適用する場合、任意の参考情報として基礎排出量の開示とあわせて、調整後排出量及び調整項目を開示することができると考えられる。
ⅲ.スコープ1温室効果ガス排出及びマーケット基準によるスコープ2温室効果ガス排出
- BC23. 温対法におけるSHK制度の2024年度改正により、基礎排出量については、温対法におけるSHK制度に基づく直接排出及び温対法におけるSHK制度に基づく間接排出の内訳を報告することが要求され、それぞれ「気候基準」で定義されているスコープ1温室効果ガス排出及びスコープ2温室効果ガス排出に相当するものと考えられる。このため、温対法におけるSHK制度に基づく直接排出については、スコープ1温室効果ガス排出に含めて開示することとしている(本実務対応基準第7項(1)参照)。また、温対法におけるSHK制度に基づく間接排出については、電気等の購入契約及び分離された契約証書の内容が反映されていることから、マーケット基準によるスコープ2温室効果ガス排出に含めて開示することとしている(本実務対応基準第7項(2)①参照)。
ⅳ.ロケーション基準によるスコープ2温室効果ガス排出
- BC24. 企業が「気候基準」第49項ただし書きの取扱いを選択し、法域の当局又は企業が上場する取引所が要求する方法を用いてスコープ2温室効果ガス排出に相当する開示を行う場合、「気候基準」がロケーション基準によるスコープ2温室効果ガス排出の開示を要求していることから(「気候基準」第53項)、これに相当するロケーション基準によるスコープ2温室効果ガスの開示が要求されている必要があると考えられる。この点、温対法におけるSHK制度では、マーケット基準によるスコープ2温室効果ガス排出に相当する報告は要求されているものの、ロケーション基準によるスコープ2温室効果ガス排出に相当する報告は厳密には要求されていない。
- BC25. しかしながら、ロケーション基準によるスコープ2温室効果ガス排出は、測定が要求される、温対法におけるSHK制度に基づく間接排出に係る活動量に、環境大臣及び経済産業大臣が公表するSHK制度の「電気事業者別排出係数一覧」及び「熱供給事業者別排出係数一覧」において記載される全国平均係数及び代替値等の平均的な排出係数を乗じて測定することが可能であり、このように測定されたロケーション基準によるスコープ2温室効果ガス排出は、測定に使用する要素がいずれも温対法におけるSHK制度の枠組みに含まれるものであることから、その測定値も当該枠組みに含まれるものであると考えられる。
- BC26. また、「気候基準」第53項及び第54項は、契約証書に関する情報に代えてマーケット基準によるスコープ2温室効果ガス排出の開示を行うことを選択する場合に、当該マーケット基準によるスコープ2温室効果ガス排出の情報はロケーション基準によるスコープ2温室効果ガス排出の情報とあわせて開示すべき情報として位置づけている。
- BC27. この点、温対法におけるSHK制度に基づく間接排出について、マーケット基準によるスコープ2温室効果ガス排出に含めて開示する場合、温対法におけるSHK制度の枠組みにおいてマーケット基準によるスコープ2温室効果ガス排出と同じ活動量を用いて測定されるロケーション基準によるスコープ2温室効果ガス排出とマーケット基準によるスコープ2温室効果ガス排出とを比較可能なものとすることにより、財務報告書の主要な利用者にとって有用な情報を提供することになると考えられ、これらを「GHGプロトコル(2004年)」とは異なる方法により測定した温室効果ガス排出量としてあわせて開示することが「気候基準」の趣旨に適った比較可能で有用な情報を提供すると考えられる。
- BC28. さらに、ロケーション基準によるスコープ2温室効果ガス排出の測定に使用する要素は温対法におけるSHK制度の枠組みによるものであるため、作成者である企業にとって容易に測定が可能となっていると考えられ、保証業務実施者において容易に検証可能であると考えられる。
- BC29. 以上から、本実務対応基準では、ロケーション基準によるスコープ2温室効果ガス排出とマーケット基準によるスコープ2温室効果ガス排出の両方を開示することとし、ロケーション基準によるスコープ2温室効果ガス排出については、温対法におけるSHK制度に基づく間接排出に係る活動量に、環境大臣及び経済産業大臣が公表する平均的な排出係数を乗じる方法により算定することとした(本実務対応基準第7項(2)②参照)。
- BC30. 当委員会の審議の過程では、ロケーション基準によるスコープ2温室効果ガス排出について、これが温対法におけるSHK制度の枠組みに含まれると解釈するのであれば、温対法におけるSHK制度に基づく間接排出を用いてマーケット基準によるスコープ2温室効果ガス排出の開示を行わない場合であっても、「気候基準」第49項ただし書きの取扱いに定める「GHGプロトコル(2004年)」とは異なる方法により測定したものとして、本実務対応基準第7項(2)②に従い測定したロケーション基準によるスコープ2温室効果ガス排出のみを開示することも認められるのではないかとの意見も聞かれた。
- BC31. しかしながら、明示的に報告が要求されている、温対法におけるSHK制度に基づく間接排出について、マーケット基準によるスコープ2温室効果ガス排出に含めて開示することなく、本実務対応基準第7項(2)②に従い測定したロケーション基準によるスコープ2温室効果ガス排出のみを開示する場合、ロケーション基準によるスコープ2温室効果ガス排出について「気候基準」第49項ただし書きの取扱いに定める「法域の当局又は企業が上場する取引所が、温室効果ガス排出を測定するうえで異なる方法を用いることを要求している場合」に該当するものとして扱う解釈に疑義が生じる可能性があることから、これを認めないこととした。
- BC32. なお、「気候基準」第63項は温室効果ガス排出の測定方法の開示を求めている。ロケーション基準によるスコープ2温室効果ガス排出の測定方法及びマーケット基準によるスコープ2温室効果ガス排出の測定方法のそれぞれについて、具体的に開示することが考えられる。
ⅴ.スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出のいずれか又は両方への適用
- BC33. 公開草案に対して寄せられたコメントには、スコープ1温室効果ガス排出は「GHGプロトコル(2004年)」に基づき測定し、スコープ2温室効果ガス排出は温対法におけるSHK制度の定める方法に基づき測定することが認められるのか確認を求めるものがあった。
- BC34. この点、「気候基準」第49項ただし書きの取扱いは、企業に選択を認めるものであると考えられることから、本実務対応基準第7項の定めは、スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出のいずれか又は両方に適用することができることを明確化した。
- BC35. ただし、スコープ1温室効果ガス排出又はスコープ2温室効果ガス排出のいずれかについて、「気候基準」第49項ただし書きの取扱いを選択する場合、開示される情報が不明瞭にならないように、「気候基準」第62項が要求する「GHGプロトコル(2004年)」とは異なる方法を用いて温室効果ガス排出を測定する場合の開示において、スコープ1温室効果ガス排出又はスコープ2温室効果ガス排出のいずれに適用しているかを開示することとした。
Ⅳ.適用時期等
ⅰ.適用時期
- BC36. 本実務対応基準は、2027年3月31日以後終了する年次報告期間に係る気候関連開示から適用することとしている(本実務対応基準第11項参照)。
- BC37. また、本実務対応基準は、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて「気候基準」の定めに従う場合の開示の取扱いを明確化するものであること、及び本実務対応基準第7項(2)②で定めるロケーション基準によるスコープ2温室効果ガス排出は容易に測定できることから、本実務対応基準をより早く適用することへの企業のニーズがあると考えられたため、早期適用を認めることとしている。早期適用の時期については、2027年3月31日より前に終了する年次報告期間に係る気候関連開示について適用ができることとし、この選択を行う場合、その旨を開示しなければならないこととしている(本実務対応基準第11項ただし書き参照)。
ⅱ.経過措置
(a) 法令の定めに基づきサステナビリティ開示基準に従った開示を行う場合
(本実務対応基準の最初の適用)
- BC38. 企業は、本実務対応基準を適用する最初の年次報告期間の比較情報となる前報告期間について、その報告数値の基礎である温対法におけるSHK制度に基づき報告した温室効果ガス排出の情報を有していると考えられる。また、本実務対応基準第7項(2)②に定めるロケーション基準によるスコープ2温室効果ガス排出はそれらの基礎を用いて容易に測定できるため、企業側の負担は限定的であると考えられる。そのため、本実務対応基準では、本実務対応基準を最初に適用する年次報告期間において、前報告期間に温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて開示していた場合には、本実務対応基準を適用していたものとして、前報告期間に開示した温室効果ガス排出の開示を更新することとしている(本実務対応基準第12項参照)。
- BC39. なお、法令の定めに基づき本実務対応基準を適用する最初の年次報告期間において比較情報の開示が必要となる企業の数は相当程度限定されることから、この経過措置の影響は限定的であると考えられる。
(b) 任意でサステナビリティ開示基準に従った開示を行う場合
(本実務対応基準の最初の適用)
- BC40. 本実務対応基準は、本実務対応基準を適用する最初の年次報告期間において、比較情報を開示する場合には、法令の定めに基づきサステナビリティ開示基準に従った開示を行う場合と同様に、比較情報を更新することとしている(本実務対応基準第13項参照)。
設 例
- 以下の設例は、本実務対応基準で示された内容の理解を深めるための参考として、本実務対応基準を適用した場合において、温室効果ガス排出の一部について「GHGプロトコル(2004年)」とは異なる方法により測定することを選択した場合の開示イメージを示したものである。開示イメージの内容は、経済環境や各企業の実情等に応じて異なり得るものである。
[設例]スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出について、温対法におけるSHK制度の定める方法を用いる場合の温室効果ガス排出の測定方法及び温室効果ガス排出に関する開示
- 温室効果ガス排出の測定方法
- (a) スコープ1温室効果ガス排出
- 当社グループにおけるスコープ1温室効果ガス排出の発生要因は、主に・・・。
- 温対法におけるSHK制度の対象となっている当社グループ国内拠点は、当連結会計年度における燃料種別の燃料消費量に、当連結会計年度末において入手可能な環境大臣及び経済産業大臣が公表する「算定・報告・公表制度における算定方法・排出係数一覧」における燃料種別の単位発熱量及び炭素排出係数を乗じることにより測定する、温対法におけるSHK制度に基づき基礎排出量として測定された温室効果ガス排出のうち直接排出をもって、スコープ1温室効果ガス排出に含めて開示している。
- また、温対法におけるSHK制度の対象となっていない当社グループ国内拠点は、「GHGプロトコル(2004年)」に基づき、・・・。
- (略)
- (b) スコープ2温室効果ガス排出
- 当社グループにおけるスコープ2温室効果ガス排出の発生要因は、主に・・・。
- ・ロケーション基準
- 温対法におけるSHK制度の対象となっている当社グループ国内拠点は、温対法におけるSHK制度に基づき基礎排出量として測定された温室効果ガス排出のうち間接排出に係る活動量である当連結会計年度における電力消費量の合計に、当連結会計年度末において入手可能な環境大臣及び経済産業大臣が公表する「電気事業者別排出係数」における全国平均係数を乗じる方法により算定した温室効果ガス排出量を、ロケーション基準によるスコープ2温室効果ガス排出に含めて開示している。
- また、温対法におけるSHK制度の対象となっていない当社グループ国内拠点は、「GHGプロトコル(2004年)」に基づき、・・・。
- (略)
- ・マーケット基準
- 温対法におけるSHK制度の対象となっている当社グループ国内拠点は、当連結会計年度における電力契約ごとの電力消費量に、当連結会計年度末において入手可能な環境大臣及び経済産業大臣が公表する「電気事業者別排出係数」における電力契約ごとの排出係数を乗じることにより測定する温対法におけるSHK制度に基づき基礎排出量として測定された温室効果ガス排出のうち間接排出をもって、マーケット基準によるスコープ2温室効果ガス排出に含めて開示している。
- また、温対法におけるSHK制度の対象となっていない当社グループ国内拠点は、「GHGプロトコル(2004年)」に基づき、・・・。
- (略)
- (c) スコープ3温室効果ガス排出
- (略)
- 温室効果ガス排出に関する開示
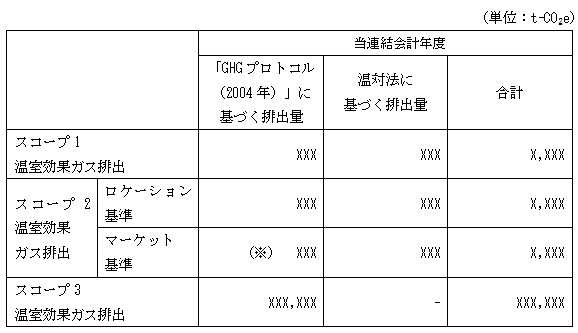
- (※「GHGプロトコル(2004年)」に基づく排出量については、ロケーション基準に加え、マーケット基準によるスコープ2温室効果ガス排出量を開示することを選択している)
- 【参考情報】
- 温対法に基づく温室効果ガス排出量のうち、スコープ1温室効果ガス排出及びマーケット基準によるスコープ2温室効果ガス排出の合計である基礎排出量から調整後排出量への調整表
- 以 上