
ASSET-SSBJ
- 11. 戦略に関するサステナビリティ関連財務開示の目的は、サステナビリティ関連のリスク及び機会を管理する企業の戦略を理解できるようにすることにある。
- 12. 具体的には、次の事項を開示しなければならない。
- (1) 企業の見通しに影響を与えると合理的に見込み得るサステナビリティ関連のリスク及び機会(第14項参照)
- (2) (1)のサステナビリティ関連のリスク及び機会が企業のビジネス・モデル及びバリュー・チェーンに与える影響(第15項参照)
- (3) (1)のサステナビリティ関連のリスク及び機会の財務的影響(第16項から第22項参照)
- (4) (1)のサステナビリティ関連のリスク及び機会が企業の戦略及び意思決定に与える影響(第23項参照)
- (5) (1)のサステナビリティ関連のリスクに関連する企業の戦略及びビジネス・モデルのレジリエンス(第24項から第27項参照)
- 13. 第12項(2)から(4)の事項は、第12項(1)のサステナビリティ関連のリスク及び機会のそれぞれについて開示しなければならない。また、第12項(1)のサステナビリティ関連のリスク及び機会のうち、相互に関連し合う複数のリスク及び機会については、「適用基準」第29項(1)に従い、関連する項目の間のつながりを理解できるように情報を開示しなければならない。
一般開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (a) 開示目的
- 14. 企業の見通しに影響を与えると合理的に見込み得るサステナビリティ関連のリスク及び機会について、次の事項を開示しなければならない。
- (1) 「適用基準」第36項に従い識別した、企業の見通しに影響を与えると合理的に見込み得るサステナビリティ関連のリスク及び機会
- (2) (1)のサステナビリティ関連のリスク及び機会のそれぞれについて、その影響が生じると合理的に見込み得る時間軸(短期、中期又は長期により表す。)
- (3) 企業による「短期」、「中期」及び「長期」の定義
- (4) (3)の定義と企業が戦略的意思決定に用いる計画期間との関係
一般開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (b) サステナビリティ関連のリスク及び機会
- 15. 企業の見通しに影響を与えると合理的に見込み得るサステナビリティ関連のリスク及び機会について、次の事項を開示しなければならない。
- (1) サステナビリティ関連のリスク及び機会が現在の企業のビジネス・モデル及びバリュー・チェーンに与えている影響
- (2) サステナビリティ関連のリスク及び機会が将来の企業のビジネス・モデル及びバリュー・チェーンに与えると予想される影響
- (3) 企業のビジネス・モデル及びバリュー・チェーンにおいて、サステナビリティ関連のリスク及び機会が集中している部分
一般開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (c) ビジネス・モデル及びバリュー・チェーンに与える影響
- 16. 企業の見通しに影響を与えると合理的に見込み得るサステナビリティ関連のリスク及び機会について、次の事項を理解できるようにする情報を開示しなければならない。
- (1) 現在の財務的影響
サステナビリティ関連のリスク及び機会が、当報告期間において、企業の財政状態、財務業績及びキャッシュ・フローに与えた影響 - (2) 予想される財務的影響
サステナビリティ関連のリスク及び機会が、短期、中期及び長期において、企業の財政状態、財務業績及びキャッシュ・フローに与えると予想される影響 - 17. 第16項(1)及び(2)について、具体的には、次の事項に関する定量的及び定性的情報を開示しなければならない。
- (1) サステナビリティ関連のリスク及び機会が、当報告期間において、企業の財政状態、財務業績及びキャッシュ・フローに与えた影響
- (2) (1)のサステナビリティ関連のリスク及び機会のうち、翌年次報告期間において、関連する財務諸表に計上する資産及び負債の帳簿価額に重要性がある影響を与える重大なリスクがあるもの
- (3) サステナビリティ関連のリスク及び機会を管理する企業の戦略を踏まえた、短期、中期及び長期における、企業の財政状態の変化に関する見込み。この開示を作成するにあたり、次の事項を考慮しなければならない。
- ① 企業の投資計画及び処分計画(契約上約束していない計画を含む。)
- ② 企業の戦略を遂行するための資金計画
- (4) サステナビリティ関連のリスク及び機会を管理する企業の戦略を踏まえた、短期、中期及び長期における、企業の財務業績及びキャッシュ・フローの変化に関する見込み
- 18. 第16項(2)の予想される財務的影響について、サステナビリティ関連のリスク及び機会が企業の財務計画にどのように含まれているかを考慮しなければならない。
- 19. 第16項(2)の予想される財務的影響に関する開示を作成するにあたり、次のようにしなければならない。
- (1) 合理的で裏付け可能な情報を用いる(「適用基準」第32項)。
- (2) 企業が利用可能なスキル、能力及び資源に見合ったアプローチを用いる。
一般開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (d) 財務的影響 > (財務的影響の開示)
- 20. 財務的影響の開示(第16項から第19項参照。以下同じ。)において定量的情報を開示する場合、単一の数値又は数値の範囲を開示することができる。また、次のいずれかであると判断する場合には、定量的情報を開示する必要はない。
- (1) 影響を区分して識別できない。
- (2) 影響を見積るにあたり測定の不確実性の程度があまりにも高いために、もたらされる定量的情報が有用でない。
- 21. 企業が定量的情報を提供するスキル、能力又は資源を有していない場合、予想される財務的影響の開示において定量的情報を提供する必要はない。
- 22. 第20項又は第21項に従い、財務的影響の開示において定量的情報を提供する必要はないと判断した場合、次の事項を開示しなければならない。
- (1) 定量的情報を提供していない理由
- (2) 当該財務的影響に関する定性的情報(サステナビリティ関連のリスク又は機会が影響を与える可能性が高いか、影響を与えた、関連する財務諸表の行項目、合計及び小計を含む。)
- (3) 財務的影響の開示において定量的情報を提供する必要はないと判断した事項に関するサステナビリティ関連のリスク又は機会と、他のサステナビリティ関連のリスク又は機会及びその他の要因との複合的な財務的影響に関する定量的情報(この複合的な財務的影響に関する定量的情報が有用でないと企業が判断する場合を除く。)
一般開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (d) 財務的影響 > (定量的情報の開示とその免除)
- 23. 企業の見通しに影響を与えると合理的に見込み得るサステナビリティ関連のリスク及び機会について、次の事項を開示しなければならない。
- (1) 企業の戦略及び意思決定において、サステナビリティ関連のリスク及び機会にどのように対応してきたか、また、今後対応する計画であるか
- (2) 過去の報告期間に開示した計画に対する進捗(定量的及び定性的情報を含む。)
- (3) (1)の対応を決定するにあたり考慮した、サステナビリティ関連のリスク及び機会の間のトレードオフ
一般開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (e) 戦略及び意思決定に与える影響
- 24. サステナビリティ関連のリスクから生じる不確実性に対応する企業の能力(レジリエンス)について、次の事項に関する情報を開示しなければならない。
- (1) サステナビリティ関連のリスクに関連する、報告期間の末日における戦略及びビジネス・モデルのレジリエンスに関する定性的評価
- (2) 該当ある場合、サステナビリティ関連のリスクに関連する、報告期間の末日における戦略及びビジネス・モデルのレジリエンスに関する定量的評価
- 25. 第24項に従い開示する情報には、次の事項も含めなければならない。
- (1) レジリエンスの評価にあたり実施した手法
- (2) レジリエンスの評価にあたり考慮した時間軸
- 26. 第24項(2)に従い定量的情報を開示する場合、単一の数値又は数値の範囲を開示することができる。
- 27. 本基準以外のサステナビリティ開示基準が、シナリオ分析が要求されるかどうかを含め、具体的なサステナビリティ関連のリスクに対するレジリエンスに関して、開示しなければならない事項及び開示の作成方法を定めている場合、これに従わなければならない。
一般開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (f) レジリエンス
- BC32. 本基準は、識別したサステナビリティ関連のリスク及び機会のそれぞれについて、その影響が生じると合理的に見込み得る時間軸を短期、中期又は長期により表さなければならないとしたうえで、企業による「短期」、「中期」及び「長期」の定義を開示しなければならないとしている(第14項(2)及び(3)参照)。
- BC33. IFRS S1号において説明されているように、短期、中期及び長期の時間軸は、企業によって異なると考えられ、企業が属する産業の特性(キャッシュ・フロー、投資及びビジネスのサイクル等)、意思決定や資本配分計画に通常用いられる期間、主要な利用者が企業の評価を行う時間軸といった多くの要因に依存すると考えられる(IFRS S1号第31項)。
- BC34. サステナビリティ関連のリスク及び機会に関する情報は、時間軸に関する企業固有の評価の文脈において最もよく理解されると考えられることから、本基準においても時間軸を定義しないこととした。
一般開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (a) サステナビリティ関連のリスク及び機会 > (時間軸)
- BC35. 本基準は、企業のビジネス・モデル及びバリュー・チェーンにおいて、サステナビリティ関連のリスク及び機会が集中している部分について開示しなければならないとしている(第15項(3)参照)。例えば、気候関連のリスクについては、ある製品の製造に必要不可欠な特定の資源の供給に影響を与える、特定の地理的な所在地における物理的リスクの集中を識別し、地域、施設又は資産の種類について開示することが考えられる。
一般開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (b) ビジネス・モデル及びバリュー・チェーンに与える影響
- BC36. 本基準は、企業の見通しに影響を与えると合理的に見込み得るサステナビリティ関連のリスク及び機会について、現在の及び予想される財務的影響を理解できるようにする情報を開示しなければならないとしている(第16項参照)。財務的影響とは、企業の財政状態、財務業績及びキャッシュ・フローに与える影響を意味している。なお、「財務業績」とは、我が国における「経営成績」に相当するものであると考えられる。
- BC37. 本基準が第16項の定めを置くのは、IFRS S1号が説明しているように、企業が、サステナビリティ関連のリスク及び機会と財務諸表において報告される情報との間のつながりを識別し、説明することで、関連する財務諸表における情報を補足又は拡充する情報が開示されると考えられるためである。
- BC38. 本基準では、財務的影響の開示において定量的情報を開示する場合、単一の数値又は数値の範囲を開示することができるとしている(第20項参照)。ここで、財務的影響の開示において開示される定量的情報は、金額であることが多いと考えられるものの、金額以外も排除しないという意味で「数値」という用語を用いている。
- BC39. 現在の及び予想される財務的影響の開示とは、サステナビリティ関連のリスク及び機会が、財務諸表にどのような影響を与えたか、又は与えると予想されるかについて理解できるような情報を提供することと考えられる。例えば、本基準では、サステナビリティ関連のリスク及び機会を管理する企業の戦略を踏まえた、短期、中期及び長期における、企業の財政状態の変化に関する見込みについて開示することを定めており、当該開示を作成するにあたり、企業の投資計画及び処分計画を考慮しなければならないとしている(第17項(3)①参照)。このような投資計画及び処分計画には、例えば、資本的支出、主要な買収及びダイベストメント、共同支配企業、事業変革、イノベーション、新規の事業領域並びに資産の除却に対する計画が含まれ、企業が契約上約束していない計画も含まれると考えられる。
- BC40. さらに、本基準は、サステナビリティ関連のリスク及び機会を管理する企業の戦略を踏まえた、短期、中期及び長期における、企業の財務業績及びキャッシュ・フローの変化に関する見込みについて開示しなければならないとしている(第17項(4)参照)。これには、例えば、純利益に対する影響等の開示が考えられる。
- BC41. なお、第17項(2)は、IFRS S1号では「翌年次報告期間中に関連する財務諸表で報告される資産及び負債の帳簿価額に重要性がある修正が生じる重大なリスクがある」とされているが、これは、IFRS会計基準におけるIAS第1号第125項の要求事項と整合していると考えられる。このため、本基準の表現は、IAS第1号第125項を参考に開発された企業会計基準第31号「会計上の見積りの開示に関する会計基準」の定めと整合させ、「翌年次報告期間において、関連する財務諸表に計上する資産及び負債の帳簿価額に重要性がある影響を与える重大なリスクがある」としている。これは、IFRS S1号とは異なるものの、その趣旨についてIFRS S1号との間に差異を設けることを意図していない。
一般開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (c) 財務的影響 > (財務的影響の開示)
- BC42. 「適用基準」は、サステナビリティ開示基準において、合理的で裏付け可能な情報を用いることを求めている場合、当該定めに従わなければならないとしている(「適用基準」第32項)。本基準において、合理的で裏付け可能な情報を用いなければならないと定めている項目は次のとおりであり、IFRSサステナビリティ開示基準と整合している。

- BC43. 予想される財務的影響に関する開示(第16項(2)参照)を作成する場合に合理的で裏付け可能な情報を用いるにあたり、具体的には、IFRSサステナビリティ開示基準と同様に、次のように適用することが考えられる。
- (1) 裏付け可能ではない又は不合理な情報を前提として、リスク又は機会の予想される財務的影響を過大に又は過小に記載することが禁止される。
- (2) リスク又は機会の予想される財務的影響を判断するにあたり、情報の網羅的な探索を実施することは要求されない。当該情報の入手に伴うコスト及び労力に見合った情報探索を実施することが容認される。
- (3) 予想される財務的影響を測定するために、情報の網羅的な探索を実施することは要求されない。そのようなリスク及び機会の予想される財務的影響を測定するにあたり、報告期間の末日において企業が過大なコストや労力をかけずに利用可能な、すべての合理的で裏付け可能な情報を用いることが要求される。
- (4) 報告期間の末日において企業が利用可能な情報(過去の事象、現在の状況及び将来の状況の予想を含む。)のみを用いることが容認され、その日よりも後にしか利用可能とならない情報を用いることは要求されない。
一般開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (c) 財務的影響 > (合理的で裏付け可能な情報の使用)
- BC44. 本基準は、サステナビリティ関連のリスク又は機会の予想される財務的影響に関する開示を作成するにあたり、企業が利用可能なスキル、能力及び資源に見合ったアプローチを用いなければならないとしている(第19項(2)参照)。ここで、企業がスキル又は能力を獲得又は開発するために利用可能な資源を有している場合、当該スキル又は能力を有していないという理由では、予想される財務的影響についての定量的情報の開示は免除されない(第21項参照)。
一般開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (c) 財務的影響 > (利用可能なスキル、能力及び資源に見合ったアプローチの使用)
- BC45. 財務的影響の開示については、財務的影響が、多くのリスク又は機会から生じ、財務諸表上の多くの項目に影響を与える場合があることから、当該財務的影響を個別のサステナビリティ関連のリスク又は機会に帰属させることが困難な場合があると考えられる。この点、本基準は、IFRS S1号と同様に、一定の条件を満たす場合、財務的影響に関する開示において定量的情報を開示する必要はないとしている(第20項参照)。
- BC46. 企業が定量的情報の開示を要するかどうかを判断するにあたり、IFRSサステナビリティ開示基準はIFRS会計基準における概念を用いることとしている。例えば、第20項の条件に含まれる、影響を「区分して識別」できるかどうかの概念は、IFRS S1号第38項(a)を取り入れたものであるが、さまざまなIFRS会計基準で見られるとされている。ISSBは、IASBの「概念フレームワーク」の測定の不確実性の概念をIFRS S1号のために手直しし、個々のサステナビリティ関連のリスク及び機会の影響の定量化について高度の測定の不確実性を伴う場合、現在の及び予想される財務的影響を定量化できないことがある旨を明確にすることができるとしており(IFRS S1号BC109項)、本基準においても、この考え方を取り入れている。
- BC47. また、本基準は、財務的影響の開示において定量的情報を提供する必要はないと判断した場合であっても、定性的情報及び有用性がある他の定量的情報を開示しなければならないとしている(第22項参照)。この場合の定性的情報には、サステナビリティ関連のリスク又は機会が影響を与える可能性が高いか、影響を与えた、関連する財務諸表の行項目、合計及び小計を含むとしている(第22項(2)参照)。なお、「行項目」には、我が国において「表示科目」と呼ばれているものが含まれると考えられる。
- BC48. 財務諸表の行項目、合計及び小計を開示するという定めは、企業が個々のサステナビリティ関連のリスク及び機会の財務的影響に関する定量的情報を提供できない状況においても、財務諸表上のどの領域がサステナビリティ関連のリスク又は機会の影響を受けた可能性が高いか又は受けることになるかを強調することができるため、有用であると考えられる。
一般開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (c) 財務的影響 > (定量的情報の開示とその免除)
- BC49. 本基準は、企業が考慮した、サステナビリティ関連のリスク及び機会の間のトレードオフを開示しなければならないとしている(第23項(3)参照)。トレードオフの例として、IFRS S1号では、新たな事業を営む場所に関する意思決定を行うにあたり、当該事業による環境上のインパクトと、当該事業がコミュニティに生み出す雇用の機会が挙げられている(IFRS S1号第33項(c))。
一般開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (d) 戦略及び意思決定に与える影響
- BC50. 本基準におけるレジリエンスの評価の開示に関する定めは、IFRS S1号と同様に、幅を持たせたものとなっており、企業の状況にあわせて開示する内容を柔軟に決定することができると考えられる。レジリエンスの評価は、短期的には日常的なリスク管理プロセスを通じて、また、中期的又は長期的には、中長期的な経営計画の策定プロセスを通じて識別したサステナビリティ関連のリスクに対し、企業の戦略及びビジネス・モデルの調整が必要かどうかについて評価することであり、企業の日常的な活動の中で行われていることであると考えられる。例えば、識別したサステナビリティ関連のリスクに対して、企業の戦略及びビジネス・モデルの調整が必要かどうかについて、サステナビリティ関連のリスク及び機会の監督に責任を負うガバナンス機関又は個人において検討している(あるいは、過去に検討した内容について変更していない)のであれば、その旨及び内容を開示することが考えられる。
- BC51. 本基準の前提となる「適用基準」では、企業の見通しに影響を与えると合理的に見込み得るサステナビリティ関連のリスク、すなわち、短期、中期又は長期にわたり、企業のキャッシュ・フロー、当該企業のファイナンスへのアクセス又は資本コストに影響を与えると合理的に見込み得るサステナビリティ関連のリスクを識別することを求めている(「適用基準」第4項(6)及び第36項)。これは、サステナビリティ関連財務開示において、すべてのサステナビリティ関連のリスクに関する情報を提供するのではなく、企業の見通しに影響を与えると合理的に見込み得るサステナビリティ関連のリスクに関する情報を提供することを意図している。したがって、本基準は、すべてのサステナビリティ関連のリスクに対してレジリエンスの評価を行うことを想定してはいない。
- BC52. 本基準は、「レジリエンス」について、「サステナビリティ関連のリスクから生じる不確実性に対応する企業の能力」と定義している(第24項参照)。レジリエンスに関する情報は、現在の及び予想される財務的影響に関連する情報と考えられるが、レジリエンスに関する情報と、現在の及び予想される財務的影響に関する情報とは、異なる情報ニーズに応えることを目的としており、それぞれ別個に定めている。
- BC53. すなわち、レジリエンスに関する情報は、サステナビリティ関連のリスクやさまざまなシナリオにおける関連する不確実性の影響に対処し、耐える能力に関する情報を提供することを目的としている。一方、現在の及び予想される財務的影響に関する情報は、これらのリスク及び機会が、企業の財政状態、財務業績及びキャッシュ・フローに与える影響に関する情報を提供することを目的としている。
- BC54. なお、本基準は、サステナビリティ関連のリスク及び機会の予想される財務的影響を開示するという定め(第16項(2)参照)を満たすためにレジリエンスの評価を実施することは求めていない。しかし、予想される財務的影響を判断するにあたり、レジリエンスの評価を実施している場合には、当該評価の有用性及び関連性を考慮することがあると考えられる。
- BC55. 2024年3月公開草案に寄せられたコメントの中には、レジリエンスの評価の開示に関する第24項の定めとサステナビリティ関連のリスク及び機会が戦略及び意思決定に与える影響の開示に関する第23項(1)の定めとの関係が明らかではないとの意見があったが、次のとおり、これらは異なる定めであると考えられる。
- (1) レジリエンスの評価の開示に関する第24項の定めは、レジリエンス、すなわち、サステナビリティ関連のリスクから生じる不確実性に対応する企業の能力を評価した結果を開示することを求めており、サステナビリティ関連のリスクから生じる不確実性に対して、(例えば、戦略及びビジネス・モデルの調整が必要と判断した場合のように)企業の戦略及びビジネス・モデルの評価に影響がある場合に、その影響を開示することを求めている。
- (2) サステナビリティ関連のリスク及び機会が戦略及び意思決定に与える影響の開示に関する第23項(1)の定めは、企業の見通しに影響を与えると合理的に見込み得るサステナビリティ関連のリスク及び機会が企業の戦略及び意思決定に与える影響として、識別したサステナビリティ関連のリスク及び機会にどのように対応してきたか、また、今後どのように対応する計画であるかについて開示することを求めている。
一般開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (e) レジリエンス
- 13. 戦略に関する気候関連開示の目的は、気候関連のリスク及び機会を管理する企業の戦略を理解できるようにすることにある。
- 14. 具体的には、次の事項を開示しなければならない。
- (1) 企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会(第17項から第19項参照)
- (2) (1)の気候関連のリスク及び機会が企業のビジネス・モデル及びバリュー・チェーンに与える影響(第20項参照)
- (3) (1)の気候関連のリスク及び機会の財務的影響(第21項から第27項参照)
- (4) (1)の気候関連のリスク及び機会が企業の戦略及び意思決定(気候関連の移行計画を含む。)に与える影響(第28項及び第29項参照)
- (5) (1)の気候関連のリスク及び機会を考慮した企業の戦略及びビジネス・モデルの気候レジリエンス(第30項から第39項参照)
- 15. 第14項(2)から(4)の事項は、第14項(1)の気候関連のリスク及び機会のそれぞれについて開示しなければならない。また、第14項(1)の気候関連のリスク及び機会のうち、相互に関連し合う複数のリスク及び機会については、「適用基準」第29項(1)に従い、関連する項目の間のつながりを理解できるように情報を開示しなければならない。
- 16. 第20項から第39項に従った開示の作成にあたり、産業横断的指標等(第46項参照)、及びIFRS S2号「気候関連開示」(以下「IFRS S2号」という。)(2023年6月公表、2025年12月最終改訂)の付属ガイダンスである「IFRS S2号の適用に関する産業別ガイダンス」(以下「『産業別ガイダンス』」という。)に定義されている、開示トピックに関連する産業別の指標(第86項参照)を参照し、その適用可能性を考慮しなければならない。考慮した結果、適用すると結論付ける場合と、適用しないと結論付ける場合とがある。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅱ.戦 略 > (a) 開示目的
- 17. 気候関連開示を作成するにあたり、企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会を識別しなければならない。このようなリスク及び機会を識別するにあたり、「産業別ガイダンス」に定義されている開示トピックを参照し、その適用可能性を考慮しなければならない。考慮した結果、適用すると結論付ける場合と、適用しないと結論付ける場合とがある。
- 18. 第17項に従い企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会を識別するにあたり、合理的で裏付け可能な情報(過去の事象、現在の状況及び将来の状況の予想に関する情報を含む。)を用いなければならない(「適用基準」第32項)。
- 19. 企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会について、次の事項を開示しなければならない。
- (1) 第17項に従い識別した、企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会
- (2) (1)の気候関連のリスクのそれぞれについて、気候関連の物理的リスク又は気候関連の移行リスクのいずれであるか
- (3) (1)の気候関連のリスク及び機会のそれぞれについて、その影響が生じると合理的に見込み得る時間軸(短期、中期又は長期により表す。)
- (4) 企業による「短期」、「中期」及び「長期」の定義
- (5) (4)の定義と企業が戦略的意思決定に用いる計画期間との関係
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅱ.戦 略 > (b) 気候関連のリスク及び機会
- 20. 企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会について、次の事項を開示しなければならない。
- (1) 気候関連のリスク及び機会が現在の企業のビジネス・モデル及びバリュー・チェーンに与えている影響
- (2) 気候関連のリスク及び機会が将来の企業のビジネス・モデル及びバリュー・チェーンに与えると予想される影響
- (3) 企業のビジネス・モデル及びバリュー・チェーンにおいて、気候関連のリスク及び機会が集中している部分
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅱ.戦 略 > (c) ビジネス・モデル及びバリュー・チェーンに与える影響
- 21. 企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会について、次の事項を理解できるようにする情報を開示しなければならない。
- (1) 現在の財務的影響
気候関連のリスク及び機会が、当報告期間において、企業の財政状態、財務業績及びキャッシュ・フローに与えた影響 - (2) 予想される財務的影響
気候関連のリスク及び機会が、短期、中期及び長期において、企業の財政状態、財務業績及びキャッシュ・フローに与えると予想される影響 - 22. 第21項(1)及び(2)について、具体的には、次の事項に関する定量的及び定性的情報を開示しなければならない。
- (1) 気候関連のリスク及び機会が、当報告期間において、企業の財政状態、財務業績及びキャッシュ・フローに与えた影響
- (2) (1)の気候関連のリスク及び機会のうち、翌年次報告期間において、関連する財務諸表に計上する資産及び負債の帳簿価額に重要性がある影響を与える重大なリスクがあるもの
- (3) 気候関連のリスク及び機会を管理する企業の戦略を踏まえた、短期、中期及び長期における、企業の財政状態の変化に関する見込み。この開示を作成するにあたり、次の事項を考慮しなければならない。
- ① 企業の投資計画及び処分計画(契約上約束していない計画を含む。)
- ② 企業の戦略を遂行するための資金計画
- (4) 気候関連のリスク及び機会を管理する企業の戦略を踏まえた、短期、中期及び長期における、企業の財務業績及びキャッシュ・フローの変化に関する見込み
- 23. 第21項(2)の予想される財務的影響について、気候関連のリスク及び機会が企業の財務計画にどのように含まれているかを考慮しなければならない。
- 24. 第21項(2)の予想される財務的影響に関する開示を作成するにあたり、次のようにしなければならない。
- (1) 合理的で裏付け可能な情報を用いる(「適用基準」第32項)。
- (2) 企業が利用可能なスキル、能力及び資源に見合ったアプローチを用いる。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅱ.戦 略 > (d) 財務的影響 > (財務的影響の開示)
- 25. 財務的影響の開示(第21項から第24項参照。以下同じ。)において定量的情報を開示する場合、単一の数値又は数値の範囲を開示することができる。また、次のいずれかであると判断する場合には、定量的情報を開示する必要はない。
- (1) 影響を区分して識別できない。
- (2) 影響を見積るにあたり測定の不確実性の程度があまりにも高いために、もたらされる定量的情報が有用でない。
- 26. 企業が定量的情報を提供するスキル、能力又は資源を有していない場合、予想される財務的影響の開示において定量的情報を提供する必要はない。
- 27. 第25項又は第26項に従い、財務的影響の開示において定量的情報を提供する必要はないと判断した場合、次の事項を開示しなければならない。
- (1) 定量的情報を提供していない理由
- (2) 当該財務的影響に関する定性的情報(気候関連のリスク又は機会が影響を与える可能性が高いか、影響を与えた、関連する財務諸表の行項目、合計及び小計を含む。)
- (3) 財務的影響の開示において定量的情報を提供する必要はないと判断した事項に関する気候関連のリスク又は機会と、他の気候関連のリスク又は機会及びその他の要因との複合的な財務的影響に関する定量的情報(この複合的な財務的影響に関する定量的情報が有用でないと企業が判断する場合を除く。)
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅱ.戦 略 > (d) 財務的影響 > (定量的情報の開示とその免除)
- 28. 企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会について、次の事項を開示しなければならない。
- (1) 企業の戦略及び意思決定において、気候関連のリスク及び機会にどのように対応してきたか、また、今後対応する計画であるか(企業が設定した気候関連の目標及び企業が活動する法域の法令により満たすことが要求されている目標がある場合、当該目標をどのようにして達成する計画であるかを含む。)
- (2) (1)に従い開示した対応について、報告期間の末日において資源を確保している方法及び将来において資源を確保するための計画の内容
- (3) 過去の報告期間に開示した計画に対する進捗(定量的及び定性的情報を含む。)
- (4) (1)の対応を決定するにあたり考慮した、気候関連のリスク及び機会の間のトレードオフ
- 29. 第28項(1)について、具体的には、次の事項を開示しなければならない。
- (1) 気候関連のリスク及び機会に対処するために、現在のビジネス・モデル(資源の配分を含む。)を変更している場合には、その内容。また、将来におけるビジネス・モデル(資源の配分を含む。)の変更が予想される場合には、その内容
- (2) 気候関連のリスク及び機会に対処するために、現在、直接的及び間接的な緩和及び適応の取組みを実施している場合には、その内容。また、将来における直接的及び間接的な緩和及び適応の取組みが予想される場合には、その内容
- (3) 気候関連の移行計画がある場合、当該移行計画の内容(移行計画の作成に用いた主要な仮定並びに移行計画を実現するうえで不可欠な要因及び条件に関する情報を含む。)
- (4) 気候関連の目標(温室効果ガス排出目標を含む。)(第92項から第99項参照)がある場合、当該目標を達成するための計画の内容
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅱ.戦 略 > (e) 戦略及び意思決定に与える影響
- 30. 気候関連のシナリオ分析に基づき、気候レジリエンスを評価しなければならない。気候関連のシナリオ分析は、最低限、戦略計画サイクルに沿って更新しなければならないが、報告期間ごとに実施する必要はない。気候レジリエンスの評価は、報告期間ごとに実施しなければならない。
- 31. 気候レジリエンスに関して、識別した気候関連のリスク及び機会を考慮したうえで、次の事項を開示しなければならない。
- (1) 実施した気候関連のシナリオ分析の手法及び実施時期(第33項から第38項参照)
- (2) 報告期間の末日における気候レジリエンスの評価(第39項参照)
- 32. 第31項の開示を行うにあたり定量的情報を開示する場合、単一の数値又は数値の範囲を開示することができる。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅱ.戦 略 > (f) 気候レジリエンス > (気候レジリエンスの開示)
- 33. 気候レジリエンスの評価にあたり、企業の状況に見合ったアプローチを用いて、気候関連のシナリオ分析を用いなければならない。
- 34. 気候関連のシナリオ分析に対して用いるアプローチは、合理的で裏付け可能な情報を考慮することができるようなものとしなければならない(「適用基準」第32項)。
- 35. 気候関連のシナリオ分析に対して用いるアプローチを決定するにあたり、次の事項を検討しなければならない。
- (1) 気候関連のシナリオ分析に対して用いるインプットの選択
- (2) 気候関連のシナリオ分析の実施方法に関する分析上の選択
- 36. 第33項に従い評価を行う際の企業の状況の評価及び第35項に従い気候関連のシナリオ分析に対して用いるアプローチの決定にあたり、次の事項を考慮しなければならない。
- (1) 気候関連のリスク及び機会に対する企業のエクスポージャー
- (2) 気候関連のシナリオ分析のために企業が利用可能なスキル、能力及び資源
- 37. 気候関連のシナリオ分析に対して用いるアプローチに関する追加の定めは、別紙Aに示している。
- 38. 実施した気候関連のシナリオ分析の手法及び実施時期について、次の事項を開示しなければならない。
- (1) 用いたインプットに関する情報。これには、次の事項を含む。
- ① 分析に用いた気候関連のシナリオに関する次の情報
- ア. 分析に用いた気候関連のシナリオ及びそのシナリオの情報源
- イ. 分析に多様な範囲の気候関連のシナリオを含めたかどうか
- ウ. 分析に用いた気候関連のシナリオは、気候関連の移行リスク又は気候関連の物理的リスクのいずれに関連するものかどうか
- エ. 用いたシナリオの中に、気候変動に関する最新の国際協定と整合する気候関連のシナリオが含まれるかどうか
- オ. 選択した気候関連のシナリオが、気候関連の変化、進展又は不確実性に対する企業のレジリエンスの評価に関連すると判断した理由
- ② 分析に用いた時間軸
- ③ 分析に用いた事業の範囲(例えば、分析に用いた事業の所在地及び事業単位)
- (2) 分析の前提とした主要な仮定。これには、次の事項を含む。
- ① 企業が事業を営む法域における気候関連の政策
- ② マクロ経済のトレンド
- ③ 国又は地域レベルの変数(例えば、地域の気象パターン、人口統計、土地利用、インフラ及び天然資源の利用可能性)
- ④ エネルギーの使用及びエネルギー構成
- ⑤ 技術の進展
- (3) 気候関連のシナリオ分析を実施した報告期間(A20項参照)
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅱ.戦 略 > (f) 気候レジリエンス > (気候関連のシナリオ分析)
- 39. 報告期間の末日における気候レジリエンスの評価について、次の事項に関する情報を開示しなければならない。
- (1) 気候関連のシナリオ分析の結果が企業の戦略及びビジネス・モデルについての評価に影響がある場合、当該影響。これには、気候関連のシナリオ分析において識別された影響について、どのように対応する必要があるかを含む。
- (2) 気候レジリエンスの評価において考慮された重大な不確実性の領域
- (3) 気候変動に対して、短期、中期及び長期にわたり戦略及びビジネス・モデルを調整(適応を含む。)する企業の能力。これには、次の事項を含む。
- ① 気候関連のシナリオ分析において識別された影響に対応する(気候関連のリスクに対処すること及び気候関連の機会を利用することを含む。)ための、既存の金融資源の利用可能性及び柔軟性
- ② 既存の資産を再配置、別の目的へ再利用、性能向上又は廃棄する企業の能力
- ③ 気候レジリエンスのための気候関連の緩和、適応及び機会に対する、現在の投資及び計画されている投資の影響
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅱ.戦 略 > (f) 気候レジリエンス > (気候レジリエンスの評価)
- A1. 本別紙は、第33項から第36項に定める気候関連のシナリオ分析に対して用いるアプローチに関して、追加の定めを示すことを目的としており(第37項参照)、本基準を構成するものである。
- A2. 本別紙の内容は、IFRS S2号「気候関連開示」B1項からB18項を基礎としている。
気候関連開示基準 別紙A:気候関連のシナリオ分析に対して用いるアプローチ > 本別紙について
- A3. 第33項は、気候レジリエンスの評価にあたり、企業の状況に見合ったアプローチを用いて、気候関連のシナリオ分析を用いることを要求している。また、第34項は、合理的で裏付け可能な情報を考慮することができるような気候関連のシナリオ分析に対するアプローチを用いることを要求している。A4項からA20項は、企業の気候レジリエンスを評価するために、企業がどのようにシナリオ分析を用いるかについて、次のガイダンスを提供している。
- (1) A4項からA9項は、企業の状況を評価するにあたり考慮しなければならない要因を示している。
- (2) A10項からA17項は、気候関連のシナリオ分析に対する適切なアプローチを決定するにあたり考慮しなければならない要因を示している。
- (3) A18項からA20項は、時間の経過とともに気候関連のシナリオ分析に対するアプローチを決定するにあたり考慮する追加的な要因を示している。
気候関連開示基準 別紙A:気候関連のシナリオ分析に対して用いるアプローチ > Ⅰ.気候レジリエンス
- A4. 気候関連のシナリオ分析を実施する場合、企業の状況に見合った気候関連のシナリオ分析に対するアプローチを用いなければならない(A5項参照)。企業の状況を評価するにあたり、次の事項を考慮しなければならない(第36項参照)。
- (1) 気候関連のリスク及び機会に対する企業のエクスポージャー(A6項及びA7項参照)
- (2) 気候関連のシナリオ分析のために企業が利用可能なスキル、能力及び資源(A8項及びA9項参照)
- A5. 気候関連のシナリオ分析を実施するたびに、企業の状況を評価しなければならない。例えば、戦略計画サイクルと整合するように、3年ごとに気候関連のシナリオ分析を実施している場合(A20項参照)、気候関連のシナリオ分析を実施するにあたり、その時点での気候関連のリスク及び機会に対するエクスポージャー並びに利用可能なスキル、能力及び資源を再度考慮することが要求される。
気候関連開示基準 別紙A:気候関連のシナリオ分析に対して用いるアプローチ > Ⅱ.企業の状況の評価
- A6. 気候関連のシナリオ分析に対して用いるアプローチを決定するにあたり、企業の状況の評価において気候関連のリスク及び機会に対するエクスポージャーを考慮しなければならない(第36項(1)参照)。この考慮は、気候関連のシナリオ分析に対する特定のアプローチを用いることによる潜在的な便益を理解するうえで、必要不可欠な文脈を提供するものである。例えば、気候関連のリスクに対するエクスポージャーが大きい企業であれば、気候関連のシナリオ分析に対する、より定量的又は技術的に洗練されたアプローチは、当該企業及び主要な利用者にとって、より大きな便益をもたらすこととなる。一方、企業がさらされている気候関連のリスク及び機会がほとんどないか、比較的深刻度が低い場合、主要な利用者は、定量的又は技術的に洗練された気候関連のシナリオ分析の便益を受ける可能性は低くなる。つまり、他のすべての条件が同じであれば、気候関連のリスク又は機会に対するエクスポージャーが大きい企業ほど、より技術的に洗練された形の気候関連のシナリオ分析が要求されていると判断する可能性が高くなる。
- A7. 本基準は、企業がさらされている気候関連のリスク及び機会の識別(第17項から第19項参照)並びにそれらのリスク及び機会を識別し、評価し、優先順位付けし、モニタリングするために企業が用いるプロセスに関する情報の開示(第41項参照)を要求している。第19項及び第41項に従い開示する情報は、気候関連のリスク及び機会に対する企業のエクスポージャーを考慮するにあたり、情報をもたらすことができる。
気候関連開示基準 別紙A:気候関連のシナリオ分析に対して用いるアプローチ > Ⅱ.企業の状況の評価 > ⅰ.気候関連のリスク及び機会に対するエクスポージャー
- A8. 気候関連のシナリオ分析に対して用いる適切なアプローチを決定するにあたり、利用可能なスキル、能力及び資源を考慮しなければならない(第36項(2)参照)。これらのスキル、能力及び資源には、内部及び外部の両方のスキル、能力及び資源が含まれる場合がある。企業の利用可能なスキル、能力及び資源は、気候関連のシナリオ分析に対する特定のアプローチによって要求される潜在的なコスト及び取組みのレベルを企業が検討するうえで情報をもたらすための文脈を提供する。例えば、気候レジリエンスを評価するために気候関連のシナリオ分析の使用を探究し始めたばかりの企業の場合、過大なコストや労力をかけずに気候関連のシナリオ分析のための定量的又は技術的に洗練されたアプローチを用いることができないことがある。誤解を避けるために記すと、企業が資源を利用可能である場合、必要なスキル及び能力を入手又は開発するための投資を行うことができる。
- A9. 気候関連のシナリオ分析は、資源集約的である場合があり、反復的な学習プロセスを通じて、複数の計画サイクルにわたって開発され、精緻化される場合がある。企業が気候関連のシナリオ分析を繰り返すに従い、時間の経過とともに気候関連のシナリオ分析に対するアプローチを強化することを可能にするスキル及び能力が開発される可能性が高い。例えば、企業が気候関連のシナリオ分析をまだ用いていない場合又は気候関連のシナリオ分析があまり用いられていない産業に参加している場合、スキル及び能力を開発するために、より多くの時間を必要とすることがある。対照的に、気候関連のシナリオ分析が確立された実務であるような産業(例えば、採掘及び鉱物加工)に属している場合、経験を通じて、スキル及び能力を強化していることが見込まれる。
気候関連開示基準 別紙A:気候関連のシナリオ分析に対して用いるアプローチ > Ⅱ.企業の状況の評価 > ⅱ.利用可能なスキル、能力及び資源
- A10. 気候関連のシナリオ分析に対して用いるアプローチは、合理的で裏付け可能な情報を考慮することができるようなものとしなければならない(第34項参照)。アプローチの決定は、気候関連のリスク及び機会に対する企業のエクスポージャー(A6項及びA7項参照)並びに企業が利用可能なスキル、能力及び資源(A8項及びA9項参照)の評価に基づいて行わなければならない。そのような決定をするにあたり、次の事項を検討しなければならない(第35項参照)。
- (1) 気候関連のシナリオ分析に対して用いるインプットの選択(A13項からA15項参照)
- (2) 気候関連のシナリオ分析の実施方法に関する分析上の選択(A16項及びA17項参照)
- A11. 合理的で裏付け可能な情報には、過去の事象、現在の状況及び将来の状況の予想に関する情報が含まれる。また、定量的又は定性的情報並びに外部の情報源から入手した情報又は内部で所有若しくは開発した情報も含まれる。
- A12. 合理的で裏付け可能な情報を考慮することができるように、インプット及び分析上の選択の組み合わせを決定するために判断を用いることが必要となる。要求される判断の程度は、詳細な情報の利用可能性に依存する。時間軸が長くなり、詳細な情報の利用可能性が低下するに従い、要求される判断の程度は高くなる。
気候関連開示基準 別紙A:気候関連のシナリオ分析に対して用いるアプローチ > Ⅲ.適切なアプローチの決定
- A13. 企業が気候関連のシナリオ分析に対して用いるインプットを選択するにあたり、合理的で裏付け可能な情報(シナリオ、変数及びその他のインプットを含む。)を考慮しなければならない。シナリオ分析に用いられるインプットは、定量的又は定性的情報並びに外部の情報源から入手又は内部で開発した情報が含まれる場合がある。例えば、権威ある情報源から一般に利用可能な気候関連のシナリオで、将来のトレンド及びさまざまなもっともらしい結果に向けた道筋を記述しているものは、企業が過大なコストや労力をかけずに利用可能とみなされる。
- A14. 気候関連のシナリオ分析に対して用いるシナリオ、変数及びその他のインプットを選択するにあたり、例えば、権威ある情報源から一般にかつ自由に利用可能な、1つ以上の気候関連のシナリオ(国際的なシナリオ及び地域的なシナリオを含む。)を用いる場合がある。特定のシナリオ又は一連のシナリオを用いるにあたり、合理的で裏付け可能な基礎を有していなければならない。例えば、排出が規制されている(又は将来規制される可能性が高い)法域に事業が集中している場合、低炭素経済への秩序ある移行又は気候変動に関する最新の国際協定に対する関連する法域のコミットメントと整合的なシナリオを用いて分析を実施することが適切であると判断することがある。また、例えば、気候関連の物理的リスクに対するエクスポージャーが大きい場合、現在の政策を考慮した地域に特化した気候関連のシナリオを用いて分析を実施することが適切であると判断することがある。
- A15. 選択されたインプットが合理的で裏付け可能であるかどうかを検討するにあたり、企業が識別した気候関連のリスク及び機会を考慮し、気候関連の変化、進展及び不確実性に対する企業の戦略及びビジネス・モデルのレジリエンスに関する事項を開示することを要求している第31項の目的を考慮しなければならない。これは、企業の気候関連のシナリオ分析に対するインプットは、企業の状況、例えば、企業が行う特定の活動及びそれらの活動の地理的な所在地に関連したものでなければならないことを意味する。
気候関連開示基準 別紙A:気候関連のシナリオ分析に対して用いるアプローチ > Ⅲ.適切なアプローチの決定 > ⅰ.インプットの選択
- A16. 企業のレジリエンスの評価は、気候関連のシナリオ分析に対する個々のインプットのみならず、分析を実施するにあたりそれらのインプットを組み合わせて得られる情報によっても情報がもたらされる。合理的で裏付け可能な情報を考慮することができるように、分析上の選択(例えば、定性的な分析を用いるか、定量的なモデル化を用いるか)を優先順位付けしなければならない。例えば、企業が、過大なコストや労力をかけずに、ある結果(例えば、摂氏1.5度の結果)に関連して複数の炭素価格の道筋を組み込むことができる場合、そのようなアプローチが企業のリスク・エクスポージャーによって正当化されると仮定すれば、この分析は、企業のレジリエンスの評価を強化する可能性が高い。
- A17. 多くの場合、定量的情報によって、気候レジリエンスについて、より頑健な評価を実施することができるようになる。しかし、定性的情報(シナリオの記述を含む。)は、単独でも定量的データと組み合わせても、企業のレジリエンスの評価に関して合理的で裏付け可能な基礎を提供することがある。
気候関連開示基準 別紙A:気候関連のシナリオ分析に対して用いるアプローチ > Ⅲ.適切なアプローチの決定 > ⅱ.分析上の選択の実施
- A18. 気候関連のシナリオ分析は、実務が発展途上であるため、企業が用いるアプローチは時間の経過とともに変化する可能性が高い。A4項からA9項において記述しているとおり、気候関連のシナリオ分析に対して用いるアプローチは、気候関連のリスク及び機会に対する企業のエクスポージャー並びにシナリオ分析のために企業が利用可能なスキル、能力及び資源を含む、企業の具体的な状況に基づいて決定しなければならない。また、それらの状況は、時間の経過とともに変化する可能性が高い。したがって、企業が気候関連のシナリオ分析に対して用いるアプローチは、報告期間又は戦略計画サイクルの間で同じである必要はない(A20項参照)。
- A19. 企業の状況に照らして適切なアプローチである場合、気候関連のシナリオ分析に対して用いる定性的なシナリオの記述など、より単純なアプローチを用いる場合がある。例えば、企業が現在、定量的な気候関連のシナリオ分析を実施するスキル、能力又は資源を有していないものの、気候関連のリスクに対するエクスポージャーが大きい場合、最初は気候関連のシナリオ分析に対してより単純なアプローチを用いることがあるが、経験を通じて能力を積み重ね、時間の経過とともに、気候関連のシナリオ分析に対してより高度で定量的なアプローチを適用することになる。気候関連のリスク及び機会に対するエクスポージャーが大きく、必要なスキル、能力又は資源を利用できる企業は、気候関連のシナリオ分析に対して、より高度で定量的なアプローチを適用することが要求される。
- A20. 第39項は、報告期間の末日における気候レジリエンスに関する情報を開示することを企業に要求しているが、気候関連のシナリオ分析は、複数年の戦略計画サイクル(例えば、3年から5年ごと)を含む戦略計画サイクルに沿って実施する場合がある。したがって、企業が毎年、シナリオ分析を実施していない場合、報告期間によっては、第38項に従った企業の開示が、前報告期間から変更されないことがある。気候関連のシナリオ分析は、最低限、戦略計画サイクルに沿って更新しなければならない。しかし、気候の不確実性が企業のビジネス・モデル及び戦略に与える影響に関して、更新された洞察を反映するため、企業のレジリエンスの評価は毎年実施することになると考えられる。したがって、第39項に従った企業の開示、すなわち、企業のレジリエンスの評価の結果は、報告期間ごとに更新しなければならない。
気候関連開示基準 別紙A:気候関連のシナリオ分析に対して用いるアプローチ > Ⅳ.追加の考慮事項
- BC42. 「適用基準」は、企業が開示を作成するにあたり参照する可能性があるガイダンスについて、次の3つに分類し、「ガイダンスの情報源」として定めている(「適用基準」第40項から第43項及び第52項から第55項)。
- (1) 「適用しなければならない」情報源
- (2) 「参照し、その適用可能性を考慮しなければならない」情報源
- (3) 「参照し、その適用可能性を考慮することができる」情報源
- BC43. 本基準は、企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会を識別するにあたり、また、開示する産業別の指標を決定するにあたり、「産業別ガイダンス」に定義されている開示トピック、また、当該開示トピックに関連する産業別の指標を「参照し、その適用可能性を考慮しなければならない」情報源としている(第17項及び第86項参照)。
- BC44. BC43項の「産業別ガイダンス」とは、IFRSサステナビリティ開示基準を構成しない、68産業における気候関連開示のガイダンス(IFRS S2号に付属するガイダンス)を示しており、IFRSサステナビリティ開示基準に付属するガイダンス(「適用基準」第4項(11)①)に含まれる。
- BC45. 「産業別ガイダンス」は、「SASBスタンダード」(「適用基準」BC79項)のうち、気候に関連するとISSBが判断した部分を抜き出したものとなっており、気候に関連する部分については、「SASBスタンダード」と内容が重複している。「産業別ガイダンス」は、IFRS財団のデュー・プロセスを経て2023年6月に最終化されているものの、現時点ではIFRSサステナビリティ開示基準の一部を構成するものではないとされている。当委員会は、ISSBの「産業別ガイダンス」がIFRSサステナビリティ開示基準の一部を構成することとなった時点で「産業別ガイダンス」の内容を当委員会が開発するサステナビリティ開示基準に取り入れることを検討するとしているため、本基準においては、「参照し、その適用可能性を考慮しなければならない」情報源とすることとした。
- BC46. このため、企業は、企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会を識別するにあたり、また、開示する産業別の指標を決定するにあたり、「産業別ガイダンス」に定義されている開示トピックや当該開示トピックに関連する産業別の指標を参照し、その適用可能性を考慮することを要求されるが、適用可能性を考慮した結果、当該ガイダンスを適用しない(「産業別ガイダンス」に記述されている開示トピックに基づき気候関連のリスク及び機会を識別しない、また、「産業別ガイダンス」に記述されている産業別の指標を開示しない)と結論付ける場合がある。また、「産業別ガイダンス」に示されている開示トピックや産業別の指標は、必ずしも網羅されてはいないため、情報に重要性があると判断する場合、「産業別ガイダンス」に含まれていない開示トピックや産業別の指標に関する情報を開示しなければならないと考えられる。
- BC47. ここで、IFRS S2号では、ガイダンスの情報源の「適用可能性を考慮しなければならない」という要求事項について、どのような場合に「適用可能性を考慮しなければならない」という要求事項を満たしたことになるのかが明示されていない。
- BC48. この点、本基準は、考慮したガイダンスに記載されている事項について網羅的に検討することを想定していない。このため、例えば、どの産業に関するガイダンスを参照することとしたのか、当該産業に関するガイダンスに記載されているリスク及び機会のうち、どれを企業のリスク及び機会として識別したのか、当該産業に関するガイダンスにおけるリスク及び機会について記載されている指標等のうち、どれについて開示することとしたのか等について、その理由を検討することが考えられる。
- BC49. なお、どのガイダンスの情報源を適用するかの決定が、「適用基準」第81項に基づく、サステナビリティ関連財務開示に含まれる情報に最も重大な影響を与える判断に関する情報の開示対象となった場合には、企業が検討した事項の全部又は一部について、サステナビリティ関連財務開示に記載することもあると考えられる(「適用基準」BC158項(2))。この定めを適用するにあたり、考慮した特定のガイダンスの情報源を適用した旨を開示するとともに、他のガイダンスの情報源についても考慮したものの、当該他のガイダンスの情報源を適用しなかった旨も開示することが必要となる場合がある。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (a) 気候関連のリスク及び機会 > (ガイダンスの情報源)
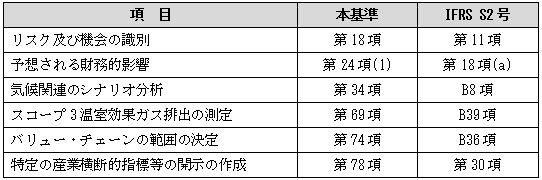
- BC50. 「適用基準」は、サステナビリティ開示基準において、合理的で裏付け可能な情報を用いることを求めている場合、当該定めに従わなければならないとしている(「適用基準」第32項)。本基準において、合理的で裏付け可能な情報を用いなければならないと定めている項目は次のとおりであり、IFRSサステナビリティ開示基準と整合している。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (a) 気候関連のリスク及び機会 > (合理的で裏付け可能な情報の使用)
- BC51. 本基準は、識別した気候関連のリスク及び機会のそれぞれについて、その影響が生じると合理的に見込み得る時間軸を短期、中期又は長期により表さなければならないとしたうえで、企業による「短期」、「中期」及び「長期」の定義を開示しなければならないとしている(第19項(3)及び(4)参照)。
- BC52. IFRS S1号において説明されているように、短期、中期及び長期の時間軸は、企業によって異なると考えられ、企業が属する産業の特性(キャッシュ・フロー、投資及びビジネスのサイクル等)、意思決定や資本配分計画に通常用いられる期間、主要な利用者が企業の評価を行う時間軸といった多くの要因に依存すると考えられる(IFRS S1号第31項)。
- BC53. 気候関連のリスク及び機会に関する情報は、時間軸に関する企業固有の評価の文脈において最もよく理解されると考えられることから、本基準においても時間軸を定義しないこととした。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (a) 気候関連のリスク及び機会 > (時間軸)
- BC54. 「適用基準」は、一定の要件をすべて満たす場合に限り、サステナビリティ関連の機会に関する情報を開示しないことができるとしている(「適用基準」第13項)。当該定めは、別段の定めがある場合を除き、すべてのサステナビリティ関連の機会に関する情報の開示に適用される(「適用基準」BC39項)ため、別段の定めがある場合を除き、本基準に基づく気候関連の機会に関する情報にも適用されることとなる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (a) 気候関連のリスク及び機会 > (商業上の機密情報)
- BC55. 本基準は、企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会について、企業のビジネス・モデル及びバリュー・チェーンに与える影響を開示しなければならないとしている(第20項(1)及び(2)参照)。
- BC56. 「適用基準」は、バリュー・チェーンを「報告企業のビジネス・モデル及び当該企業が事業を営む外部環境に関連する、相互作用、資源及び関係のすべて」と定義している(第7項(11)参照、「適用基準」第4項(12))。同基準では、バリュー・チェーンの範囲を決定するにあたり、合理的で裏付け可能な情報を用いることを要求している(「適用基準」第47項)。
- BC57. また、本基準は、企業のビジネス・モデル及びバリュー・チェーンにおいて、気候関連のリスク及び機会が集中している部分について開示しなければならないとしている(第20項(3)参照)。例えば、ある製品の製造に必要不可欠な特定の資源の供給に影響を与える、特定の地理的な所在地における物理的リスクの集中を識別し、地域、施設又は資産の種類について開示することが考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (b) ビジネス・モデル及びバリュー・チェーンに与える影響
- BC58. 本基準は、企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会について、現在の及び予想される財務的影響を理解できるようにする情報を開示しなければならないとしている(第21項参照)。財務的影響とは、企業の財政状態、財務業績及びキャッシュ・フローに与える影響を意味している。なお、「財務業績」とは、我が国における「経営成績」に相当するものであると考えられる。
- BC59. 本基準では、財務的影響の開示において定量的情報を開示する場合、単一の数値又は数値の範囲を開示することができるとしている(第25項参照)。ここで、財務的影響の開示において開示される定量的情報は、金額であることが多いと考えられるものの、金額以外も排除しないという意味で「数値」という用語を用いている。
- BC60. また、本基準は、財務的影響の開示において定量的情報を提供する必要はないと判断した場合であっても、定性的情報及び有用性がある他の定量的情報を開示しなければならないとしている(第27項参照)。この場合の定性的情報には、気候関連のリスク又は機会が影響を与える可能性が高いか、影響を与えた、関連する財務諸表の行項目、合計及び小計を含むとしている(第27項(2)参照)。なお、「行項目」には、我が国において「表示科目」と呼ばれているものが含まれると考えられる。
- BC61. 財務諸表の行項目、合計及び小計を開示するという定めは、企業が個々の気候関連のリスク及び機会の財務的影響に関する定量的情報を提供できない状況においても、財務諸表上のどの領域が気候関連のリスク又は機会の影響を受けた可能性が高いか又は受けることになるかを強調することができるため、有用であると考えられる。
- BC62. また、本基準では、気候関連のリスク及び機会を管理する企業の戦略を踏まえた、短期、中期及び長期における、企業の財政状態の変化に関する見込みについて開示することを定めており、当該開示を作成するにあたり、企業の投資計画及び処分計画を考慮しなければならないとしている(第22項(3)①参照)。このような投資計画及び処分計画には、例えば、資本的支出、主要な買収及びダイベストメント、共同支配企業、事業変革、イノベーション、新規の事業領域並びに資産の除却に対する計画が含まれ、企業が契約上約束していない計画も含まれると考えられる。
- BC63. さらに、本基準は、気候関連のリスク及び機会を管理する企業の戦略を踏まえた、短期、中期及び長期における、企業の財務業績及びキャッシュ・フローの変化に関する見込みについて開示しなければならないとしている(第22項(4)参照)。このような変化には、例えば、低炭素経済にあわせた製品及びサービスによる売上高の増加、気候に関する事象から生じる資産に対する物理的な損害から生じるコストの増加、並びに気候への適応又は緩和に関連する費用の増加が含まれると考えられる。また、例えば、純利益に対する影響等の開示が考えられる。
- BC64. なお、第22項(2)は、IFRS S2号では「翌年次報告期間中に関連する財務諸表で報告される資産及び負債の帳簿価額に重要性がある修正が生じる重大なリスクがある」とされているが、これは、IFRS会計基準におけるIAS第1号「財務諸表の表示」(以下「IAS第1号」という。)第125項の要求事項と整合していると考えられる。このため、本基準の表現は、IAS第1号第125項を参考に開発された企業会計基準第31号「会計上の見積りの開示に関する会計基準」の定めと整合させ、「翌年次報告期間において、関連する財務諸表に計上する資産及び負債の帳簿価額に重要性がある影響を与える重大なリスクがある」としている。これは、IFRS S2号とは異なるものの、その趣旨についてIFRS S2号との間に差異を設けることを意図していない。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (c) 財務的影響 > (財務的影響の開示)
- BC65. 本基準は、気候関連のリスク及び機会に対処するために、現在、直接的及び間接的な緩和及び適応の取組みを実施していたり、将来においてこれらに取り組むことが予想されたりする場合には、当該内容を開示しなければならないとしている(第29項(2)参照)。本基準では、「緩和」及び「適応」という用語について、BC26項において記述している意味で用いている。直接的な緩和及び適応の実施及び取組みについては、例えば、生産プロセス又は設備の変更、施設の移転、労働力の調整、及び製品仕様の変更を通じた取組みなどが含まれると考えられる。また、間接的な緩和及び適応の実施及び取組みについては、例えば、顧客及びサプライ・チェーンとの協働を通じた取組みが含まれると考えられる。
- BC66. 本基準は、気候関連のリスク及び機会に対処するための、企業のビジネス・モデル(資源の配分を含む。)に対する現在の変更及び将来における予想される変更を開示しなければならないとしている(第29項(1)参照)。このような変更には、炭素、エネルギー又は水を多用する事業を管理又はやめる計画、需要又はサプライ・チェーンの変化から生じる資源配分、資本的支出又は研究開発に関する追加的支出を通じた事業開発から生じる資源配分、及び買収又はダイベストメントが含まれると考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (d) 戦略及び意思決定に与える影響 > (気候関連のリスク及び機会が戦略及び意思決定に与える影響)
- BC67. 本基準は、気候関連の移行計画がある場合、当該移行計画の内容(移行計画の作成に用いた主要な仮定並びに移行計画を実現するうえで不可欠な要因及び条件に関する情報を含む。)を開示しなければならないとしている(第29項(3)参照)。これは、主要な利用者が、移行計画の信頼性を評価し、企業間の比較を行ううえで、企業の気候関連の移行計画を支える仮定及び依存関係を理解する必要があると考えられたためである。
- BC68. ここで、仮定は、企業が見込む信念、予想、仮説又は前提条件を意味しており、企業の気候関連の移行計画に組み込まれるものを意味している。したがって、仮定には不確実性があると考えられる。仮定の例には、規制上の要求事項又は企業が計画された変更を自身のバリュー・チェーンに適用する能力に関する予想が含まれると考えられる。
- BC69. また、依存関係は、企業の移行計画を実現するうえで不可欠な要因及び条件を意味している。依存関係の例には、企業が温室効果ガス排出目標を達成するために必要な炭素除去技術や、企業が気候関連の移行計画を適用するために必要最低限の資源の利用可能性が含まれると考えられる。
- BC70. 本基準は、気候関連の移行計画に関する開示に、企業の個別の状況(関連する産業別の開示を含む。)が反映されることを意図しており、ビジネス・モデルの変更が含まれる場合もあれば、特定の製品ライン、事業単位又は活動についての計画が含まれる場合もあると考えられる。
- BC71. 企業の気候関連の移行計画に関する開示は、温室効果ガス排出の削減目標を提示するのみならず、当該目標を達成し、気候関連の移行リスクに対応し、低炭素経済への予想される移行に貢献しそこから便益を得るために行うことを計画している具体的な行動に関する情報を提供することが有用であると考えられる。
- BC72. また、気候関連の移行計画に関する情報を開示するにあたり、本基準の他の定めに従い開示される情報を参照する場合がある。例えば、温室効果ガス排出の開示(第46項(1)参照)と、温室効果ガス排出目標の開示(第97項参照)との間のつながりを強調したり、気候関連の移行計画又は関連する開示において気候レジリエンスの評価(第39項参照)を参照したりする場合もあると考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (d) 戦略及び意思決定に与える影響 > (気候関連の移行計画)
- BC73. 本基準は、気候関連の目標がある場合、当該目標を達成するための計画の内容を開示しなければならないとしている(第29項(4)参照)。当該目標には、温室効果ガス排出目標以外の目標も含まれると考えられる。
- BC74. また、本基準は、気候関連の目標のうち、企業が設定した目標以外に、企業が活動する法域の法令により満たすことが要求されている目標に関する情報を開示しなければならないとしている(第92項参照)。本基準は、企業が目標を設定していない場合に、新たに設定することを要求しておらず、目標を設定している(又は満たすことが要求されている)場合に、気候関連の目標に関する情報を開示することを企業に要求している。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (d) 戦略及び意思決定に与える影響 > (気候関連の目標)
- BC75. 「一般基準」は、企業が考慮した、サステナビリティ関連のリスク及び機会の間のトレードオフを開示しなければならないとしている(「一般基準」第23項(3))。トレードオフの例として、IFRS S1号では、新たな事業を営む場所に関する意思決定を行うにあたり、当該事業による環境上のインパクトと、当該事業がコミュニティに生み出す雇用の機会が挙げられている(IFRS S1号第33項(c))。IFRS S2号には同様の要求事項が明示的に定められていないものの、「一般基準」は「一般基準」以外のサステナビリティ開示基準を適用する場合でも従う必要がある(「一般基準」BC16項)ため、本基準では、明確化の観点から、トレードオフの開示に関して、「一般基準」と同様の定めを設けることとしている(第28項(4)参照)。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (d) 戦略及び意思決定に与える影響 > (トレードオフ)
- BC76. 本基準は、「気候レジリエンス」について、「気候関連の変化、進展又は不確実性に対応する企業の能力」と定義している(第5項(2)参照)。当該能力には、気候関連のリスクを管理し、気候関連の機会から便益を享受する能力(気候関連の移行リスク及び気候関連の物理的リスクに対応し、適応する能力を含む。)が含まれると考えられる。
- BC77. また、本基準における「気候レジリエンス」には、気候関連の変化、進展又は不確実性に対応する企業の戦略上のレジリエンスと、企業の事業上のレジリエンスの両方が含まれると考えられる。ここでの「戦略」とは、第13項で示されている内容と同じく、気候関連のリスク及び機会を管理する企業の戦略を意味すると考えられる。
- BC78. 「気候関連の変化」には、広範囲にわたる山火事など、気候変動から直接生じる事象又は変化が含まれることがあると考えられる。また、「気候関連の進展」には、特定の化石燃料の使用に対する規制上の制限など、規制上の対応及び人口動態の変化などの進化するマクロ経済要因が含まれることがあると考えられる。さらに、「気候関連の不確実性」には、山火事の広範性又は規制の厳格性に関する仮定など、気候関連の変化及び気候関連の進展に関連する信頼度の違いが含まれると考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (e) 気候レジリエンス > (用語の定義)
- BC79. 本基準では、企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会、すなわち、短期、中期又は長期にわたり、企業のキャッシュ・フロー、当該企業のファイナンスへのアクセス又は資本コストに影響を与えると合理的に見込み得る気候関連のリスク及び機会を識別することを求めている(第4項(5)及び第17項参照)。これは、気候関連開示において、すべての気候関連のリスク及び機会に関する情報を提供するのではなく、企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会に関する情報を提供することを意図している。したがって、本基準は、すべての気候関連のリスク及び機会に対して気候レジリエンスの評価を行うことを想定していない。
- BC80. 本基準は、気候関連のシナリオ分析に基づき、気候レジリエンスを評価しなければならないとしている(第30項参照)。本基準は、「シナリオ分析」の概念と「気候レジリエンスの評価」の概念を区別しており、気候関連のシナリオ分析は、企業を取り巻く環境に関する事象を考慮して分析するものとし、気候レジリエンスの評価は、企業自身の状況を考慮して評価を行うものとしている。
- BC81. 企業に影響を与える気候関連のリスク及び機会の発生可能性、規模及び時期は複雑であり、不確実性があると考えられる。本基準は、主要な利用者の理解に資する情報を提供するため、気候関連のシナリオ分析と気候レジリエンスの評価の2つの側面に関する事項を開示しなければならないとしている(第31項参照)。
- (1) 実施した気候関連のシナリオ分析の手法及び実施時期
企業が気候レジリエンスを評価するために、気候関連のシナリオ分析をどのように実施してきたかに関する情報 - (2) 報告期間の末日における気候レジリエンスの評価
不確実性の主要な領域、企業の戦略及びビジネス・モデルに対する影響、並びに企業の適応能力を理解できるようにするための、当該企業の気候レジリエンスに関する情報 - BC82. なお、本基準は、気候関連のシナリオ分析の結果そのものを開示することは要求していない。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (e) 気候レジリエンス > (気候レジリエンスの開示)
- BC83. 本基準は、気候レジリエンスの評価にあたり、企業の状況に見合ったアプローチを用いて、気候関連のシナリオ分析を用いなければならないとしている(第33項参照)。
- BC84. 本基準は、IFRS S2号と同様に、特に、スキル、能力又は資源が少ない企業にとって、シナリオ分析が過大なコストや労力を生じさせる可能性があるという懸念に対応するため、追加のガイダンスを提供している(別紙A参照)。
- BC85. 追加のガイダンスは、企業の状況に見合った気候関連のシナリオ分析に対するアプローチを企業が決定できるように設計されている。追加のガイダンスは、TCFDが公表した文書(「技術的補足文書:気候関連のリスク及び機会の開示におけるシナリオ分析の利用(2017年)」及び「非金融会社のためのシナリオ分析に関するガイダンス(2020年)」を含む。)に概説されている実務の範囲に基づいている。
- BC86. 別紙A「気候関連のシナリオ分析に対して用いるアプローチ」は、次のことを考慮に入れて、合理的で裏付け可能な情報を企業が考慮できるようにする気候関連のシナリオ分析に対するアプローチを用いることを要求している。
- (1) 気候関連のリスク及び機会に対する企業のエクスポージャー
- (2) 気候関連のシナリオ分析のために企業が利用可能なスキル、能力及び資源
- BC87. 気候関連のリスク及び機会に対するエクスポージャーが大きい企業ほど、また、気候関連のシナリオ分析を実施するために利用可能なスキル、能力及び資源が多い企業ほど、気候レジリエンスの評価を支えるために、より洗練された形のシナリオ分析を用いることが要求されると考えられる。
- BC88. 資源がより少なく、リスク・エクスポージャーが比較的小さい企業は、例えば、主要な製品、事業単位又は事業の所在地に焦点を当てたシナリオ分析を用いることが考えられる。一方で、リスク・エクスポージャーが大きく、シナリオ分析の経験がより豊富な、規模の大きい企業は、企業の事業及びバリュー・チェーンを通じての複数のリスク伝達経路を取り込むために、さまざまなシナリオを用いた洗練された定量的モデリングを実施することが考えられる。
- BC89. 企業がより洗練された形の気候関連のシナリオ分析を実施するためのスキル及び能力を現時点では有していないものの、気候関連のリスクに対するエクスポージャーが大きい場合、最初は気候関連のシナリオ分析に対してより単純なアプローチを用いることが考えられる。一方、気候関連のリスクに対するエクスポージャーを踏まえ、シナリオ分析に対するより洗練されたアプローチを用いる場合、企業がスキル又は能力を獲得又は開発するために利用可能な資源を有しているときは、スキル又は能力の不足を理由に洗練度合いの低いアプローチを用いることを正当化することはできないと考えられる。
- BC90. 企業がスキル及び能力を開発し、学習及び反復のプロセスを通じ、時間の経過とともに開示を強化することが可能になると考えられる。企業の能力が進展するに従い、コストや労力に関して何が「過大」と考えられるのかの評価も進展すると考えられる。
- BC91. 本基準は、企業が気候関連のシナリオ分析において用いることを要求される特定のシナリオを定めていない。関連するシナリオは、企業の事実及び状況(事業の性質及び所在地並びに企業がさらされている物理的リスク及び移行リスクを含む。)に依存すると考えられたためである。その代わり、本基準は、企業がどの気候関連のシナリオを用いたのか(それらが気候関連の移行リスク又は気候関連の物理的リスクのいずれに関連するのかを含む。)を説明することを要求している(第38項(1)①参照)。
- BC92. また、本基準は、分析に多様な範囲の気候関連のシナリオを含めたかどうかについての開示も要求している(第38項(1)①イ参照)。これは、用いたシナリオの数及び当該シナリオがさまざまな結果又は道筋を対象としているかどうかなどの情報の開示が要求されることを意味していると考えられる。例えば、企業が秩序ある移行シナリオと無秩序な移行シナリオの両方を検討した場合には、企業はその旨を開示する可能性がある。また、例えば、複数の温度帯のシナリオを含めたかどうかを開示することが考えられる。
- BC93. 本基準は、気候変動に関する最新の国際協定と整合するシナリオ又は特定の科学的根拠に基づくシナリオの使用を要求していない。これは、どのシナリオを用いるべきかを定めることは実務的でなく、急速に時代遅れとなる場合があり、企業の具体的な状況又は何がもっともらしいかについての経営者の見方を反映しない情報の開示につながる可能性があると考えられたためである。
- BC94. 本基準は、気候関連のシナリオ分析は、最低限、戦略計画サイクルに沿って更新しなければならないとしており、報告期間ごとに実施することは要求していない(第30項参照)。一方、気候レジリエンスの評価は、報告期間ごとに実施しなければならないとしている(第30項参照)。これは、気候関連の不確実性が企業のビジネス・モデルに与える影響について、更新された洞察を反映するため、毎年、気候レジリエンスを評価することを要求するものである。
- BC95. 第31項(2)が要求している気候レジリエンスの評価に関する情報は報告期間の末日ごとに更新される一方、第31項(1)が要求している実施した気候関連のシナリオ分析の手法及び実施時期に関する情報は、気候関連のシナリオ分析が実施されていない場合には、ある報告期間と翌年次報告期間とで変更がない場合があると考えられる。
- BC96. 企業を取り巻く環境は短期間で大きく変化することは想定されず、したがって、シナリオ分析を毎年実施する必要は必ずしもないが、企業自身の状況については短期間のうちに刻々と変わり得る可能性があり、シナリオ分析を実施した報告期間に関する情報は、主要な利用者の意思決定に関連性があると考えられることから、本基準は、気候関連のシナリオ分析を実施した報告期間の開示を求めている(第38項(3)参照)。
- BC97. 気候関連のシナリオ分析は、気候レジリエンスの評価の文脈においてのみ、使用することが要求されるものであるが、本基準が要求している他のさまざまな開示にも使用することができると考えられる。このような開示には、リスク及び機会の識別及び評価、当該リスク及び機会に関連した予想される財務的影響、並びに企業が低炭素経済に移行するために作成する可能性のある計画が含まれると考えられる。
- BC98. 本基準は、用いたインプットに関して、分析に用いた時間軸についての開示を要求している(第38項(1)②参照)。この定めは、企業が定義する短期、中期及び長期の時間軸に基づき気候関連のシナリオ分析を行うことを求めるものではなく、企業が一定の時間軸について気候関連のシナリオ分析を実施した場合の当該時間軸について開示を求めるものである。当該時間軸によるシナリオ分析の結果を踏まえ、短期、中期及び長期での気候レジリエンスをそれぞれ評価し、気候レジリエンスの評価に関する開示(第39項参照)を行うことになると考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (e) 気候レジリエンス > (気候関連のシナリオ分析)
- BC99. 本基準は、気候関連のシナリオ分析の結果が企業の戦略及びビジネス・モデルについての評価に影響がある場合、当該影響を開示しなければならないとしている(第39項(1)参照)。この開示は、気候関連のリスク及び機会が企業の戦略及び意思決定に与える影響に関する開示(第14項(4)参照)と関連する可能性があるため、開示にあたっては、当該情報とのつながりが理解できるように記述することが有用であると考えられる。
- BC100. 本基準は、気候レジリエンスの評価において考慮された重大な不確実性の領域を開示しなければならないとしている(第39項(2)参照)。例えば、気候レジリエンスの評価が将来の気候を原因とする移住の影響から生じる重大な不確実性にさらされており、それが特定の地域における企業のサプライ・チェーンの安定性又は資産及び事業のレジリエンスに影響を与える可能性がある場合、その旨を開示することがあると考えられる。
- BC101. 2024年3月公開草案に寄せられたコメントの中には、気候レジリエンスの評価の開示に関する第39項(1)の定めと気候関連のリスク及び機会が戦略及び意思決定に与える影響の開示に関する第28項(1)の定めとの関係が明らかではないとの意見があったが、次のとおり、これらは異なる定めであると考えられる。
- (1) 気候レジリエンスの評価の開示に関する第39項(1)の定めは、気候レジリエンス、すなわち、気候関連の変化、進展又は不確実性に対応する企業の能力を評価した結果を開示することを求めており、気候関連のシナリオ分析の結果を踏まえ、(例えば、戦略及びビジネス・モデルの調整が必要と判断した場合のように)企業の戦略及びビジネス・モデルの評価に影響がある場合に、その影響を開示することを求めている。
- (2) 気候関連のリスク及び機会が戦略及び意思決定に与える影響の開示に関する第28項(1)の定めは、企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会が企業の戦略及び意思決定に与える影響として、識別した気候関連のリスク及び機会に対しどのように対応してきたか、また、今後どのように対応する計画であるかについて開示することを求めている。
- BC102. また、2024年3月公開草案に寄せられたコメントの中には、気候レジリエンスの評価における気候関連のシナリオ分析の利用及び開示に関する第31項及び第33項の定めと気候関連のリスク及び機会の識別におけるシナリオ分析の利用及び開示に関する第17項及び第41項の定めとの関係が明らかではないとの意見があったが、次のとおり、これらは異なる定めであると考えられる。
- (1) 気候レジリエンスの評価における気候関連のシナリオ分析の利用及び開示については、第33項において、気候レジリエンスの評価にあたり、気候関連のシナリオ分析を用いなければならないことを定めており、第31項において、気候レジリエンスに関して開示すべき事項の1つとして、実施した気候関連のシナリオ分析の手法及び実施時期があることを定めている。
気候関連のシナリオ分析は、気候レジリエンスの評価の文脈においてのみ、使用することを要求するものであるが、本基準が要求している他のさまざまな開示にも使用することができる。このような開示には、気候関連のリスク及び機会の識別が含まれる(BC97項参照)。 - (2) 気候関連のリスク及び機会の識別におけるシナリオ分析の利用及び開示については、第17項において、気候関連のリスク及び機会を識別するにあたり、気候関連のシナリオ分析を用いることは求めていないが、(1)に記載したとおり、気候関連のシナリオ分析を用いることはできる。すなわち、第17項に従い、気候関連のリスク及び機会を識別するにあたり「産業別ガイダンス」に定義されている開示トピックを参照し、その適用可能性を考慮する場合、気候関連のシナリオ分析を用いることもあれば、用いないこともあると考えられる。また、その利用方法も、さまざまであると考えられる。
仮に気候関連のシナリオ分析を用いて気候関連のリスク及び機会を識別した場合には、第41項(1)②ア及び(2)①に従い、気候関連のシナリオ分析の利用方法に関する情報を開示することになる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅲ.戦 略 > (e) 気候レジリエンス > (気候レジリエンスの評価)