
ASSET-SSBJ
- 30. 指標及び目標に関するサステナビリティ関連財務開示の目的は、サステナビリティ関連のリスク及び機会に関連する企業のパフォーマンス(企業が設定した目標及び企業が活動する法域の法令により満たすことが要求されている目標がある場合、当該目標の達成に向けた進捗を含む。)を理解できるようにすることにある。
- 31. 指標(目標を設定し、当該目標の達成に向けた進捗をモニタリングするために用いる指標を含む。)の定義及び算定方法は、原則として、時間の経過とともに一貫性がなければならない。また、指標及び目標は、その内容を示す、明瞭かつ正確な名称を付し、定義しなければならない。
一般開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (a) 開示目的
- 32. 第30項の目的を達成するため、企業の見通しに影響を与えると合理的に見込み得るサステナビリティ関連のリスク及び機会のそれぞれについて、次の事項を開示しなければならない。
- (1) 適用されるサステナビリティ開示基準が要求している指標
- (2) 次のものを測定し、モニタリングするために企業が用いている指標
- ① 識別したサステナビリティ関連のリスク又は機会
- ② 識別したサステナビリティ関連のリスク又は機会に関連する企業のパフォーマンス(企業が設定した目標及び企業が活動する法域の法令により満たすことが要求されている目標がある場合、当該目標の達成に向けた進捗を含む。)
- 33. 第30項及び第32項を適用することによって開示した指標には、企業に関連する産業別の指標のうち、主なものを含めなければならない。
- 34. 識別したサステナビリティ関連のリスク又は機会に具体的に適用される定めがサステナビリティ開示基準に存在しない場合、適用される指標を識別するために、「適用基準」第51項から第55項を適用しなければならない。
- 35. サステナビリティ開示基準以外の情報源から得た指標を開示する場合、当該情報源及びその得た指標を開示しなければならない。
- 36. 企業が作成した指標を開示する場合、次の事項を開示しなければならない。
- (1) 指標の定義。これには、次の事項が含まれる。
- ① 当該指標がサステナビリティ開示基準以外の情報源から得た指標を調整したものである場合、どの情報源から得たのか、また、開示する指標がその情報源で定める指標とどのように異なるか
- ② 当該指標がサステナビリティ開示基準以外の情報源から得た指標を調整したものではない場合、その旨
- (2) 指標が絶対指標、相対指標又は定性的指標のいずれであるか
- (3) 第三者による指標の認証に関する次の情報
- ① 指標が第三者によって認証されている場合、認証者の名称
- ② 指標が第三者によって認証されていない場合、その旨
- (4) 指標の算定に用いた方法及びその算定に用いたインプット(用いた算定方法の限界及び置いた重大な仮定を含む。)
- 37. 指標(目標を設定し、当該目標の達成に向けた進捗をモニタリングするために用いる指標を含む。)の定義又は算定方法を変更した場合、次の事項を開示しなければならない。
- (1) 変更された指標に関する更新された比較対象の数値(実務上不可能である場合を除く。)
- (2) 変更の内容
- (3) 変更の理由(再定義された指標又は置き換えられた指標がより有用な情報を提供する理由を含む。)
- 38. 指標を新たに導入した場合、そうすることが実務上不可能である場合を除き、当該指標に関する比較対象の数値を開示しなければならない。
一般開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 指 標
- 39. 戦略的目標の達成に向けた進捗をモニタリングするために設定した目標及び企業が活動する法域の法令により満たすことが要求されている目標がある場合、これらの目標に関する情報を開示しなければならない。目標のそれぞれについて、次の事項を開示しなければならない。
- (1) 目標を設定し、当該目標の達成に向けた進捗をモニタリングするために用いる指標
- (2) 企業が設定したか、企業が満たすことを要求されている、具体的な定量的又は定性的目標
- (3) 目標が適用される期間
- (4) 進捗が測定される基礎となる期間
- (5) マイルストーン及び中間目標がある場合、その内容
- (6) 目標のそれぞれに対する企業のパフォーマンス
- (7) 企業のパフォーマンスに関するトレンド又は変化についての時系列での分析
- (8) 目標を変更した場合、その旨及びその内容
一般開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (c) 目 標
- BC58. 本基準における指標及び目標の開示目的は、サステナビリティ関連のリスク及び機会に関連する企業のパフォーマンスを理解できるようにすることである(第30項参照)。すなわち、指標に関しては、適用されるサステナビリティ開示基準が要求している指標(第32項(1)参照)と、識別したサステナビリティ関連のリスク又は機会や識別したサステナビリティ関連のリスク又は機会に関連する企業のパフォーマンスを測定し、モニタリングするために企業が用いている指標(第32項(2)参照)に関する情報を開示することであるとしている。一方、目標に関しては、企業が設定した目標及び企業が活動する法域の法令により満たすことが要求されている目標がある場合、これらの目標の達成に向けた進捗を含む情報を開示することとしている(第39項参照)。
- BC59. 本基準は、企業に特定の目標を設定することを要求しておらず、企業が目標を設定している場合又は企業が特定の目標を設定することを法令で要求されている場合に、これらの目標に関する情報を開示することを求めている。
一般開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (a) 開示目的
- BC60. 本基準は、企業が作成した指標を開示する場合、指標が絶対指標、相対指標又は定性的指標のいずれであるかを開示することを要求している(第36項(2)参照)。ここで、相対指標とは、他の指標との関連で表現されている測定値をいい、例えば、原単位情報や比率が含まれると考えられる。また、定性的指標には、例えば、赤・黄・緑の3色により状態を表したRAGステータス等が含まれると考えられる。
一般開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 指 標
- 43. 指標及び目標に関する気候関連開示の目的は、気候関連のリスク及び機会に関連する企業のパフォーマンス(企業が設定した気候関連の目標及び企業が活動する法域の法令により満たすことが要求されている目標がある場合、当該目標の達成に向けた進捗を含む。)を理解できるようにすることにある。
- 44. 第43項の目的を達成するため、次の情報を開示しなければならない。
- (1) 産業横断的指標等(第46項参照)に関連する情報
- (2) 産業別の指標(第86項参照)
- (3) 気候関連のリスクの緩和若しくは気候関連のリスクへの適応、又は気候関連の機会の利用のために、企業が設定した気候関連の目標及び企業が活動する法域の法令により満たすことが要求されている目標がある場合、当該目標(ガバナンス機関又は経営者が、当該目標の達成に向けた進捗を測定するために用いる指標を含む。)(第92項から第99項参照)
- 45. 気候関連の指標(気候関連の目標を設定し、当該目標の達成に向けた進捗をモニタリングするために用いる指標を含む。)の定義及び算定方法は、原則として、時間の経過とともに一貫性がなければならない。また、気候関連の指標及び目標は、その内容を示す、明瞭かつ正確な名称を付し、定義しなければならない。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (a) 開示目的
- 46. 産業横断的指標等に関連して、次の事項を開示しなければならない。
- (1) 温室効果ガス排出(第47項から第76項参照)
- (2) 気候関連の移行リスク(第79項参照)
- (3) 気候関連の物理的リスク(第80項参照)
- (4) 気候関連の機会(第81項参照)
- (5) 資本投下(第82項参照)
- (6) 内部炭素価格(第83項参照)
- (7) 報酬(第84項及び第85項参照)
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (産業横断的指標等の開示)
- 47. 第46項(1)に関連して、当報告期間中に生成した温室効果ガス排出の絶対総量について、次の3つに区分して開示しなければならない。
- (1) スコープ1温室効果ガス排出
- (2) スコープ2温室効果ガス排出
- (3) スコープ3温室効果ガス排出
- 48. 温室効果ガス排出量は、CO2相当のメートル・トン(mt(e))により表示しなければならない。
ただし、第47項において開示するスコープ1、スコープ2及びスコープ3の温室効果ガス排出量のそれぞれの絶対総量が大きい場合、千メートル・トン(キロ・トン(kt(e)))、百万メートル・トン(メガ・トン(Mt(e)))又は十億メートル・トン(ギガ・トン(Gt(e)))のいずれかの単位を用いて表示することができる。この選択を行う場合、それぞれの温室効果ガス排出量について、同じ単位を用いて表示しなければならない。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (温室効果ガス排出の絶対総量の開示)
- 49. 第46項(1)に関連して、温室効果ガス排出は、「温室効果ガスプロトコルの企業算定及び報告基準(2004年)」(以下「『GHGプロトコル(2004年)』」という。)に従って測定しなければならない。
ただし、法域の当局又は企業が上場する取引所が、温室効果ガス排出を測定するうえで異なる方法を用いることを企業の全部又は一部に対して要求している場合、企業のその部分について、当該方法を用いることができる。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (温室効果ガス排出の絶対総量の開示) > 温室効果ガス排出の測定
- 50. 第49項ただし書きに従い「GHGプロトコル(2004年)」とは異なる方法により測定することを選択し、かつ、「GHGプロトコル(2004年)」とは異なる方法により測定した温室効果ガス排出量に重要性がある場合、第47項に従い開示する温室効果ガス排出の絶対総量に加え、その内訳として次の情報に分解して開示しなければならない。
- (1) 「GHGプロトコル(2004年)」により測定した温室効果ガス排出量
- (2) 「GHGプロトコル(2004年)」とは異なる方法により測定した温室効果ガス排出量
- 51. 第50項に従い分解して開示するにあたり、「GHGプロトコル(2004年)」とは異なる方法が複数の法域の法令又は企業が上場する取引所の規則に関するものである場合、特定の法域の法令又は企業が上場する取引所の規則が要求する方法により測定した温室効果ガス排出量が単独で重要性があるときは、当該方法のそれぞれについて、第50項(2)に従い開示する温室効果ガス排出量を区分して開示しなければならない。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (温室効果ガス排出の絶対総量の開示) > 測定方法ごとの温室効果ガス排出量の開示
- 52. スコープ1温室効果ガス排出(第47項(1)参照)及びスコープ2温室効果ガス排出(第47項(2)参照)について、連結会計グループに関するものと、その他の投資先に関するものとに分解して開示しなければならない。
- 53. スコープ2温室効果ガス排出については、ロケーション基準によるスコープ2温室効果ガス排出量を開示しなければならない。
- 54. スコープ2温室効果ガス排出について、主要な利用者の理解に情報をもたらすために必要な契約証書に関する情報がある場合には、第53項に基づく開示に加え、当該契約証書に関する情報を提供しなければならない。ただし、マーケット基準によるスコープ2温室効果ガス排出量を開示することにより当該契約証書に関する情報の提供に代えることができる。
- 55. スコープ3温室効果ガス排出(第47項(3)参照)については、「スコープ3基準(2011年)」に記述されているスコープ3カテゴリーに従い、報告企業の活動に関連するカテゴリー別に分解して開示しなければならない。
- 56. 「GHGプロトコル(2004年)」とは異なる方法により測定したスコープ3温室効果ガス排出について、報告企業の活動に関連するカテゴリー別に分解して開示することができない場合、「スコープ3基準(2011年)」のスコープ3カテゴリーのうち、報告企業の活動に関連するカテゴリーの名称を開示しなければならない。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (温室効果ガス排出の絶対総量の開示) > スコープ3温室効果ガス排出の開示
- 56-2. スコープ3カテゴリー15の温室効果ガス排出を測定し開示するにあたり、ファイナンスド・エミッション以外の温室効果ガス排出について、カテゴリー15から除外することができる。
- また、スコープ3カテゴリー15の温室効果ガス排出に含めることとした金融活動について、当該金融活動に関連するデリバティブに係る温室効果ガス排出をカテゴリー15から除外することができる。
- 56-3. 第56-2項に従いスコープ3カテゴリー15から除外することとした温室効果ガス排出がある場合、除外したカテゴリー15の温室効果ガス排出に関連する金融活動について、説明しなければならない。
- また、第56-2項また書きに従いカテゴリー15から除外したデリバティブがある場合、当該デリバティブに関連する金融活動及び何をデリバティブとして扱ったか(例えば、関連する財務諸表の作成にあたり準拠した会計基準又は実務において、当該項目がデリバティブの定義を満たしているかどうか等)について、説明しなければならない。
- 56-4. スコープ3カテゴリー15の温室効果ガス排出については、第55項の開示に加え、カテゴリー15の温室効果ガス排出の開示に含めたファイナンスド・エミッションの合計を小計として開示しなければならない。
- 57. 報告企業が次の1つ以上の活動を行う場合、ファイナンスド・エミッション(カテゴリー15(投資)の温室効果ガス排出の全部又は一部を構成する。)に関する追加的な情報を開示しなければならない(別紙C参照)。
- (1) 資産運用に関する活動
- (2) 商業銀行に関する活動
- (3) 保険に関する活動
- 58. 報告企業が第57項(1)から(3)に定める活動を行う場合であっても、これらを業として営むことについて企業が活動する法域の法令により規制を受けていないときは、ファイナンスド・エミッションに関する追加的な情報を開示しないことができる。
- 59. 報告企業が第57項(1)から(3)に定める活動を行っているかどうかを判断するにあたり、次の定義を用いることができる。
- (1) 「資産運用に関する活動」とは、機関投資家、個人投資家及び富裕層の投資家のために手数料又は報酬と引換えにポートフォリオを運用する活動をいう。
- (2) 「商業銀行に関する活動」とは、預金を受け入れ、個人及び企業に対して融資を実行したり、インフラ、不動産及びその他のプロジェクトに対して融資を実行したりする活動をいう。
- (3) 「保険に関する活動」とは、保険関連の商品(伝統的なものも非伝統的なものも含む。)を提供する活動をいう。
- 60. 第49項本文に従い、「GHGプロトコル(2004年)」に従って温室効果ガス排出を測定するにあたり、報告企業が連結財務諸表を作成している場合の親会社(連結すべき子会社が存在しないため連結財務諸表を作成していない場合は、個別財務諸表を作成する企業)は、報告企業として報告する温室効果ガス排出を集計する範囲を決定する方法について、次のうち1つを選択しなければならない。
- (1) 持分割合アプローチ
- (2) 経営支配力アプローチ
- (3) 財務支配力アプローチ
- 61. 第49項本文に従い、「GHGプロトコル(2004年)」に従って温室効果ガス排出を測定するにあたり、次の事項を開示しなければならない。
- (1) 第60項に従い選択した測定アプローチ(持分割合アプローチ、経営支配力アプローチ又は財務支配力アプローチのいずれか)
- (2) (1)を選択した理由
- (3) (1)において選択した測定アプローチが、どのように気候関連の指標及び目標に関する開示目的(第43項参照)と関連しているか
- (4) 当報告期間において(1)を変更した場合、その変更の内容及び変更の理由
- 62. 第49項ただし書きに従い、「GHGプロトコル(2004年)」とは異なる方法を用いて温室効果ガス排出を測定するにあたり、第50項及び第51項に基づき温室効果ガス排出量を区分して開示することとした測定方法のそれぞれについて、次の事項を開示しなければならない。
- (1) 「GHGプロトコル(2004年)」とは異なる方法を要求している法域の法令の名称又は企業が上場する取引所及び当該取引所の規則の名称
- (2) 「GHGプロトコル(2004年)」とは異なる方法を選択した理由
- (3) 適用した測定アプローチ
- (4) (3)を適用した理由
- (5) (3)において適用した測定アプローチが、どのように気候関連の指標及び目標に関する開示目的(第43項参照)と関連しているか
- (6) 当報告期間において(3)を変更した場合、その変更の内容及び変更の理由
- 63. 温室効果ガス排出の測定(第54項ただし書きに従いマーケット基準によるスコープ2温室効果ガス排出量を開示することを選択する場合を含む。)に関して、次の事項を開示しなければならない。
- (1) 温室効果ガス排出の測定方法
- ① 直接測定の場合
温室効果ガス排出を測定するために使用した排出量に関する情報及び測定にあたって報告企業が置いた仮定 - ② 見積りの場合
温室効果ガス排出を測定するために使用した活動量及び排出係数に関する情報並びに測定にあたって報告企業が置いた仮定 - (2) (1)で開示した各項目を選択した理由
- (3) 当報告期間において(1)を変更した場合、その変更の内容及び変更の理由
- 64. 第46項(1)の温室効果ガス排出に関する開示を行うための温室効果ガス排出の測定にあたり、バリュー・チェーン上の各企業から入手した情報の算定期間が報告企業の報告期間と異なる場合で、次のすべての要件を満たすときは、当該情報を使用することができる。
- (1) 過大なコストや労力をかけずに利用可能な、バリュー・チェーン上の各企業の最も直近のデータを使用する。
- (2) バリュー・チェーン上の各企業から入手した情報の算定期間の長さが、報告企業の報告期間の長さと同じである。
- (3) バリュー・チェーン上の各企業から入手した情報の算定期間の末日と、報告企業の財務報告書の報告期間の末日との間に発生した、報告企業の温室効果ガス排出に関連する重大な事象又は状況の重大な変化がある場合、その影響を開示する。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (特定の状況における異なる算定期間の情報の使用)
- 65. 第46項(1)の温室効果ガス排出に関する開示を行うにあたり、7種類の温室効果ガスをCO2相当量に集約しなければならない。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (CO2相当の温室効果ガスの集約)
- 66. 温室効果ガス排出を測定するにあたり、直接測定の方法による場合、報告期間の末日において利用可能な、最新の「気候変動に関する政府間パネル」(IPCC)の評価における、100年の時間軸に基づく地球温暖化係数を用いて、7種類の温室効果ガスをCO2相当量に変換しなければならない。
ただし、法域の当局又は企業が上場する取引所が、7種類の温室効果ガスをCO2相当量に変換するうえで異なる地球温暖化係数を用いることを企業の全部又は一部に対して要求している場合、企業のその部分について、当該異なる地球温暖化係数を用いることができる。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (CO2相当の温室効果ガスの集約) > 直接測定の方法による場合
- 67. 温室効果ガス排出を測定するにあたり、見積りの方法による場合、温室効果ガス排出を測定する基礎として、企業の活動を最も表現する活動量と、当該活動量に対応する排出係数を使用しなければならない。
- 68. 第67項において、見積りにおいて使用する排出係数が、既に、構成する温室効果ガスをCO2相当量に変換したものである場合、報告期間の末日において利用可能な、最新の「気候変動に関する政府間パネル」(IPCC)の評価における、100年の時間軸に基づく地球温暖化係数を用いて、排出係数を再計算することは要求されない。
一方、見積りにおいて使用する排出係数が、構成する温室効果ガスをCO2相当量に変換したものではない場合、報告期間の末日において利用可能な、最新の「気候変動に関する政府間パネル」(IPCC)の評価における、100年の時間軸に基づく地球温暖化係数を用いなければならない。
ただし、法域の当局又は企業が上場する取引所が、7種類の温室効果ガスをCO2相当量に変換するうえで異なる地球温暖化係数を用いることを企業の全部又は一部に対して要求している場合、企業のその部分について、当該異なる地球温暖化係数を用いることができる。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (CO2相当の温室効果ガスの集約) > 見積りの方法による場合
- 69. 第63項(1)①及び②に掲げた各項目は、スコープ3温室効果ガス排出の測定にあたっても用いられる要素及び仮定である。スコープ3温室効果ガス排出の測定に使用する測定アプローチ並びに測定にあたって用いる要素及び仮定を選択するにあたり、合理的で裏付け可能な情報を用いなければならない(「適用基準」第32項)。
- 70. 利用可能なデータのうち、スコープ3温室効果ガス排出の測定にあたって用いる要素及び仮定に組み込むものは、次の(1)から(4)に従い決定しなければならない(別紙B参照)。ただし、(1)から(4)については順不同である。
- (1) 直接測定によるデータがある場合には、見積りによるデータよりも優先しなければならない。
- (2) 1次データがある場合には、2次データよりも優先しなければならない。2次データを用いる場合、データが企業の活動をどの程度忠実に表現するかについて考慮しなければならない。
- (3) バリュー・チェーンにおける活動及び温室効果ガス排出が行われた法域、並びに当該活動を遂行する方法を忠実に表現する適時のデータがある場合には、そうではないデータよりも優先しなければならない。
- (4) 検証されたデータがある場合には、検証されていないデータよりも優先しなければならない。
- 71. スコープ3温室効果ガス排出の測定にあたり、法域の当局又は報告企業が上場する取引所が、「GHGプロトコル(2004年)」とは異なる方法を用いることを要求し、かつ、報告企業がその異なる方法を用いて測定した温室効果ガス排出を開示することを選択する場合(第49項ただし書き参照)であっても、また、第103項(1)に記載している経過措置を適用する場合であっても、第70項に従い、組み込むデータを決定しなければならない。
- 72. スコープ3温室効果ガス排出の測定にあたって用いる要素及び仮定を開示するにあたり、次の事項を含めなければならない。
- (1) 第70項に従い組み込むデータを決定した方法
- (2) スコープ3温室効果ガス排出の測定にあたり1次データを使用した範囲
- (3) スコープ3温室効果ガス排出の測定にあたり検証されたデータを使用した範囲
- 73. スコープ3温室効果ガス排出の見積りにあたって、ある部分のスコープ3温室効果ガス排出を見積ることが実務上不可能であると判断する稀な場合、どのようにその部分に関するスコープ3温室効果ガス排出を管理しているか(管理していない場合は、その旨)について開示しなければならない。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (スコープ3温室効果ガス排出の測定)
- 74. 「適用基準」第46項に従い、バリュー・チェーンの範囲(その幅広さ及び構成を含む。)を決定するにあたり、合理的で裏付け可能な情報を用いなければならない(「適用基準」第32項)。
- 75. 「適用基準」第44項に従い、重大な事象が発生した場合又は状況に重大な変化が発生した場合、バリュー・チェーンを通じて、影響を受けるすべての気候関連のリスク及び機会の範囲を再評価しなければならない。この再評価には、スコープ3温室効果ガス排出の測定において、スコープ3カテゴリーのどのカテゴリー及びバリュー・チェーン上のどの企業を含めるかについての再評価が含まれる。重大な事象又は状況の重大な変化は、企業がその事象又は状況の変化に関与しない場合でも発生することがある。また、主要な利用者にとって重要であると企業が評価する内容が変化することにより発生することもある。
- 76. 第75項にかかわらず、バリュー・チェーンを通じての気候関連のリスク又は機会の範囲について、「適用基準」第44項よりも頻繁に再評価することができる。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (スコープ3温室効果ガス排出の範囲の再評価)
- 77. 第46項(2)から(7)の定めを満たすための開示を作成するにあたり、次のことを考慮しなければならない。
- (1) 気候関連のリスク及び機会による影響が生じると合理的に見込み得る時間軸(第19項(3)参照)
- (2) 企業のビジネス・モデル及びバリュー・チェーンにおいて、気候関連のリスク及び機会が集中している部分(第20項(3)参照)
- (3) 気候関連のリスク及び機会が、企業の財政状態、財務業績及びキャッシュ・フローに与える影響に関連する、次の情報
- ① 気候関連のリスク及び機会が、当報告期間において、企業の財政状態、財務業績及びキャッシュ・フローに与えた影響(第22項(1)参照)
- ② ①の気候関連のリスク及び機会のうち、翌年次報告期間において、関連する財務諸表に計上する資産及び負債の帳簿価額に重要性がある影響を与える重大なリスクがあるもの(第22項(2)参照)
- (4) 産業別の指標(第86項参照)(適用されるサステナビリティ開示基準で定義しているもの又は「適用基準」の定めを満たすものを含む。)が、第46項(2)から(7)の定めの全部又は一部を満たすために用いることができるかどうか
- (5) 第46項(2)から(7)の定めを満たすために開示される情報と、関連する財務諸表において開示される情報とのつながり(「適用基準」第29項(3))
- 78. 第46項(2)から(4)の定めを満たす開示を作成するにあたり、合理的で裏付け可能な情報を用いなければならない(「適用基準」第32項)。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (温室効果ガス排出以外の産業横断的指標等に関する考慮事項)
- 79. 第46項(2)に関連して、気候関連の移行リスクに対して脆弱な資産又は事業活動に関し、少なくとも次のいずれかを開示しなければならない。
- (1) 気候関連の移行リスクに対して脆弱な資産又は事業活動の数値及びパーセンテージ
- (2) 気候関連の移行リスクに対して脆弱な資産又は事業活動の規模に関する情報
- 80. 第46項(3)に関連して、気候関連の物理的リスクに対して脆弱な資産又は事業活動に関し、少なくとも次のいずれかを開示しなければならない。
- (1) 気候関連の物理的リスクに対して脆弱な資産又は事業活動の数値及びパーセンテージ
- (2) 気候関連の物理的リスクに対して脆弱な資産又は事業活動の規模に関する情報
- 81. 第46項(4)に関連して、気候関連の機会と整合した資産又は事業活動に関し、少なくとも次のいずれかを開示しなければならない。
- (1) 気候関連の機会と整合した資産又は事業活動の数値及びパーセンテージ
- (2) 気候関連の機会と整合した資産又は事業活動の規模に関する情報
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (気候関連の移行リスク、物理的リスク及び機会に関する開示)
- 82. 第46項(5)に関連して、気候関連のリスク及び機会に投下された資本的支出、ファイナンス又は投資の数値を開示しなければならない。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (資本投下に関する開示)
- 83. 第46項(6)に関連して、次の事項に関する情報を開示しなければならない。
- (1) 内部炭素価格を意思決定に用いている場合、次の事項に関する情報
- ① 内部炭素価格の適用方法(例えば、投資判断、移転価格及びシナリオ分析)
- ② 温室効果ガス排出に係るコストの評価に用いている内部炭素価格(温室効果ガス排出のメートル・トン当たりの価格で表す。)
- (2) 内部炭素価格を意思決定に用いていない場合、その旨
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (内部炭素価格に関する開示)
- 84. 第46項(7)に関連して、次の事項に関する情報を開示しなければならない。
- (1) 気候関連の評価項目が役員報酬に組み込まれている場合、次の事項に関する情報
- ① 気候関連の評価項目を役員報酬に組み込む方法(第10項(6)①参照)
- ② 当報告期間に認識された役員報酬のうち、気候関連の評価項目と結び付いている部分の割合
- (2) 気候関連の評価項目が役員報酬に組み込まれていない場合、その旨(第10項(6)②参照)
- 85. 第84項について、気候関連の評価項目が役員報酬に組み込まれているものの、他の評価項目とあわせて役員報酬に組み込まれており、気候関連の評価項目に係る部分を区分して識別できない場合は、その旨を開示したうえで、気候関連の評価項目を含む評価項目全体について第84項(1)①及び②の事項に関する情報を開示することができる。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (報酬に関する開示)
- 86. 企業に関連する産業別の指標のうち、主なものを開示しなければならない。開示する産業別の指標を決定するにあたり、「産業別ガイダンス」に記述されている、開示トピックに関連する産業別の指標を参照し、その適用可能性を考慮しなければならない。考慮した結果、適用すると結論付ける場合と、適用しないと結論付ける場合とがある。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (産業別の指標の開示)
- 87. 第43項の目的を達成するため、企業の見通しに影響を与えると合理的に見込み得る気候関連のリスク及び機会のそれぞれについて、次のものを測定し、モニタリングするために企業が用いている指標を開示しなければならない。
- (1) 識別した気候関連のリスク又は機会
- (2) 識別した気候関連のリスク又は機会に関連する企業のパフォーマンス(企業が設定した目標及び企業が活動する法域の法令により満たすことが要求されている目標がある場合、当該目標の達成に向けた進捗を含む。)
- 88. 「適用基準」第51項から第55項に基づき、サステナビリティ開示基準以外の情報源から得た気候関連の指標を開示する場合、当該情報源及びその得た指標を開示しなければならない。
- 89. 企業が作成した気候関連の指標を開示する場合、次の事項を開示しなければならない。
- (1) 指標の定義。これには、次の事項が含まれる。
- ① 当該指標がサステナビリティ開示基準以外の情報源から得た指標を調整したものである場合、どの情報源から得たのか、また、開示する指標がその情報源で定める指標とどのように異なるか
- ② 当該指標がサステナビリティ開示基準以外の情報源から得た指標を調整したものではない場合、その旨
- (2) 指標が絶対指標、相対指標又は定性的指標のいずれであるか
- (3) 第三者による指標の認証に関する次の情報
- ① 指標が第三者によって認証されている場合、認証者の名称
- ② 指標が第三者によって認証されていない場合、その旨
- (4) 指標の算定に用いた方法及びその算定に用いたインプット(用いた算定方法の限界及び置いた重大な仮定を含む。)
- 90. 気候関連の指標(気候関連の目標を設定し、当該目標の達成に向けた進捗をモニタリングするために用いる指標を含む。)の定義又は算定方法を変更した場合、次の事項を開示しなければならない。
- (1) 変更された指標に関する更新された比較対象の数値(実務上不可能である場合を除く。)
- (2) 変更の内容
- (3) 変更の理由(再定義された指標又は置き換えられた指標がより有用な情報を提供する理由を含む。)
- 91. 気候関連の指標を新たに導入した場合、そうすることが実務上不可能である場合を除き、当該指標に関する比較対象の数値を開示しなければならない。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (b) 気候関連の指標 > (その他の気候関連の指標の開示)
- 92. 戦略的目標の達成に向けた進捗をモニタリングするために設定した定量的及び定性的な気候関連の目標並びに企業が活動する法域の法令により満たすことが要求されている目標がある場合、これらの目標に関する情報を開示しなければならない。これらの目標には、温室効果ガス排出目標を含む(第97項から第99項参照)。目標のそれぞれについて、次の事項を開示しなければならない。
- (1) 目標を設定するために用いる指標(第96項参照)
- (2) 企業が設定したか、企業が満たすことを要求されている、具体的な定量的又は定性的目標
- (3) 目標の目的(例えば、緩和、適応又は科学的根拠に基づく取組みへの準拠)
- (4) 目標が適用される企業の部分(例えば、目標が企業全体に適用されるのか、企業の一部のみ(特定の事業単位、特定の地理的地域など)に適用されるのか)
- (5) 目標が適用される期間
- (6) 進捗が測定される基礎となる期間
- (7) マイルストーン及び中間目標がある場合、その内容
- (8) 目標が定量的である場合、それが絶対量目標であるか、原単位目標であるか
- (9) 気候変動に関する最新の国際協定(その協定から生じる法域のコミットメントを含む。)を目標にどのように反映したか
- 93. 気候関連の目標について、次の事項に関する情報を開示しなければならない。
- (1) 目標のそれぞれを設定し、レビューするアプローチ
- (2) 目標のそれぞれに対する進捗をモニタリングする方法
- 94. 第93項の開示を行うにあたり、次の事項を含めなければならない。
- (1) 目標及び目標設定についての方法論が第三者によって認証されているかどうか
- (2) 目標を変更する必要がないかどうかを確認する企業のプロセス
- (3) 目標の達成に向けた進捗をモニタリングするために用いる指標
- (4) 目標を変更した場合、その旨及びその内容
- 95. 気候関連の目標のそれぞれについて、次の事項に関する情報を開示しなければならない。
- (1) 気候関連の目標のそれぞれに対する企業のパフォーマンス
- (2) 企業のパフォーマンスに関するトレンド又は変化についての時系列での分析
- 96. 第92項から第95項に記述された目標を設定し、当該目標の達成に向けた進捗をモニタリングするために用いる指標を識別し、開示するにあたり、産業横断的指標等(第46項参照)及び産業別の指標(第86項参照)(適用されるサステナビリティ開示基準に記述しているもの又は「適用基準」の定めを満たす他の指標を含む。)を参照し、その適用可能性を考慮しなければならない。目標の達成に向けた進捗を測定するための指標を企業が作成した場合、第89項に従い、その指標についての情報を開示しなければならない。
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (c) 気候関連の目標 > (気候関連の目標の特定)
- 97. 第92項から第95項に従って温室効果ガス排出目標を開示する場合、第92項から第95項に基づく開示に加え、温室効果ガス排出目標のそれぞれについて、次の事項を開示しなければならない。
- (1) 7種類の温室効果ガスのうち、温室効果ガス排出目標の対象となっているもの
- (2) スコープ1温室効果ガス排出、スコープ2温室効果ガス排出及びスコープ3温室効果ガス排出のうち、温室効果ガス排出目標の対象となっているもの
- (3) 温室効果ガス排出目標は、総量(グロス)目標又は純量(ネット)目標のいずれによるものか(第98項参照)
- (4) 温室効果ガス排出目標がセクター別脱炭素アプローチを用いて算定されたかどうか
- (5) 温室効果ガス排出の純量目標がある場合、当該目標を達成するために使用する計画があるカーボン・クレジットに関する説明(第99項参照)
- 98. 温室効果ガス排出の純量目標を開示する場合、関連する総量目標を別個に開示しなければならない。
- 99. 使用する計画があるカーボン・クレジットについて説明するにあたり、次の事項を開示しなければならない。
- (1) 温室効果ガス排出の純量目標を達成するために使用するカーボン・クレジットについて、当該カーボン・クレジットに依拠する方法及び依拠する程度
- (2) 当該カーボン・クレジットが検証又は認証された第三者スキームの名称
- (3) カーボン・クレジットの種類。これには、次の事項に関する情報を含む。
- ① オフセットが自然に基づくもの(自然の炭素吸収を増進させることにより大気の温室効果ガスを低減させる方法)又は技術に基づくもの(科学的な技術により大気の温室効果ガスを低減させる方法)のいずれによるものか
- ② オフセットが達成されるのは、炭素削減(現在の温室効果ガス排出源からの排出を削減すること)又は炭素除去(大気から温室効果ガスを取り出して貯留等を行うこと)のいずれによるものか
- (4) 使用する計画があるカーボン・クレジットの信頼性及び十全性を主要な利用者が理解するために必要なその他の要素(例えば、カーボン・オフセットの永続性に関する仮定)
気候関連開示基準 開示基準 > Ⅲ.コア・コンテンツの開示 > ⅳ.指標及び目標 > (c) 気候関連の目標 > (温室効果ガス排出目標)
- B1. 本別紙は、スコープ3温室効果ガス排出の開示を作成するためのガイダンスとして、第70項に定めるスコープ3測定フレームワークの詳細について定めるものであり、本基準を構成するものである。
- B2. 本別紙の内容は、IFRS S2号「気候関連開示」B42項からB54項を基礎としている。
- B3. スコープ3温室効果ガス排出の測定にあたって用いる要素及び仮定(第63項及び第69項参照)に組み込むデータを第70項に従い決定する場合、また、第70項における特性に基づく各要素間のトレードオフを考慮する場合、経営者による判断が求められる。例えば、第70項における「適時のデータ」と「バリュー・チェーンにおける活動及び温室効果ガス排出が行われた法域、並びに当該活動を遂行する方法を忠実に表現するデータ」との間のトレードオフを考慮することが必要な場合がある。頻繁には公表されない古いデータは、特定の活動及びその温室効果ガス排出を忠実に表現するものであるとみなされる場合がある。
気候関連開示基準 別紙B:スコープ3測定フレームワーク > 本別紙について
- B4. スコープ3温室効果ガス排出を定量化するために、直接測定と見積りの2つの方法が使用される。他のすべての条件が同じであれば、これら2つのうち、直接測定を優先しなければならない。
- B5. 直接測定は、温室効果ガス排出を直接モニタリングすることをいい、理論的には、最も正確な証拠を提供する。しかし、スコープ3温室効果ガス排出の直接測定には課題があるため、スコープ3温室効果ガス排出は見積りを含むものと見込まれる。
- B6. スコープ3温室効果ガス排出を見積るにあたっては、仮定及び適切な要素に基づきデータを概算することを伴う。見積りを使用してスコープ3温室効果ガス排出を測定する場合、次の2種類の要素を使用する可能性が高い。
- (1) 温室効果ガス排出をもたらす企業の活動を表現するデータ(活動量)。例えば、バリュー・チェーン内の製品の輸送を表現するために、移動距離を活動量として使用する場合がある。
- (2) 活動量を温室効果ガス排出に変換する排出係数。例えば、排出係数を使用して、移動距離(活動量)を温室効果ガス排出データに変換する。
気候関連開示基準 別紙B:スコープ3測定フレームワーク > Ⅰ.直接測定に基づくデータ
- B7. 報告企業のスコープ3温室効果ガス排出の測定は、報告企業のバリュー・チェーン内の特定の活動から直接入手されたデータ(1次データ)、報告企業のバリュー・チェーン内の特定の活動から直接入手されないデータ(2次データ)又はこれらの組み合わせに基づくことになる。
- B8. 報告企業のスコープ3温室効果ガス排出の測定にあたり、1次データは、2次データに比べ、報告企業のバリュー・チェーンの活動及び温室効果ガス排出をより表現する可能性が高い。他のすべての条件が同じであれば、これら2つのうち、1次データの使用を優先しなければならない。
- B9. スコープ3温室効果ガス排出の1次データには、報告企業のバリュー・チェーン内の特定の活動に関する、サプライヤー又はバリュー・チェーン上の他の企業から提供されたデータを含む。例えば、1次データは、検針、公共料金の請求書又は報告企業のバリュー・チェーン内の特定の活動を表現する他の活動から得られる場合がある。また、1次データは、例えば、報告企業の記録を通じて内部から収集される場合もあれば、購入された製品又はサービスに関するサプライヤー固有の排出係数のように、サプライヤー及び他のバリュー・チェーンのパートナーといった外部から収集される場合もある。報告企業のバリュー・チェーン内の特定の活動からのデータは、報告企業のバリュー・チェーンの特定の活動のより正確な表現を提供するものであるため、報告企業のスコープ3温室効果ガス排出の測定において、より良い基礎を提供することになる。
- B10. スコープ3温室効果ガス排出の2次データは、報告企業のバリュー・チェーン内の特定の活動から直接入手されないデータである。2次データは、第三者のデータ・プロバイダーから供給されることが多く、産業平均データ(例えば、公開されたデータベース、政府統計、文献調査及び産業団体からのもの)を含む。また、2次データは、活動又は排出係数を概算するために使用されるデータを含む。さらに、2次データは、別の活動の温室効果ガス排出を見積るために使用される、特定の活動からの1次データ(代替データ)を含む。
気候関連開示基準 別紙B:スコープ3測定フレームワーク > Ⅱ.1次データ
- B11. 報告企業が2次データを使用する場合、報告企業の活動から1次データ(例えば、従業員が移動時に使用した、特定の航空機モデル、移動距離及び搭乗クラス)を入手したうえで、当該1次データについて、移動(この例の場合は、航空機による移動)による温室効果ガス排出の見積りに変換するために、これらの活動から生じる温室効果ガス排出を表現する2次データを使用する場合がある。
- B12. また、一部の法域では、特定の活動を遂行する方法に関連して、2次データが年次で収集されるため、当該データは報告企業の現在の実務を表現するものとなる可能性が高い。しかし、2次データの一部は、報告企業の報告期間とは異なる報告期間に収集された情報に基づく。
気候関連開示基準 別紙B:スコープ3測定フレームワーク > Ⅲ.バリュー・チェーンにおける活動及び温室効果ガス排出が行われた法域、並びに当該活動を遂行する方法を忠実に表現する適時のデータ
- B13. 検証されたデータは、主要な利用者に、情報が完全で、中立的で、正確であるという自信を与えることができる。
- B14. 検証されたデータには、内部又は外部で検証されたデータが含まれる。検証は、現場での確認、計算のレビュー又は他の情報源とのデータの照合を含む、いくつかの方法で行われることがある。しかし、場合によっては、過大なコストや労力をかけずに、報告企業のスコープ3温室効果ガス排出を検証することができないことがある。例えば、データ量が多い場合や、バリュー・チェーンが多くの階層から構成されるため報告企業が直接やり取りをしない企業からデータを入手する場合、検証されたデータの完全なセットを入手できないことがある。このような場合、検証されていないデータを使用することが必要となることがある。
気候関連開示基準 別紙B:スコープ3測定フレームワーク > Ⅳ.検証されたデータ
- C1. 本別紙は、第57項に定めるファイナンスド・エミッションに関する追加的な情報の開示の詳細について定めることを目的としており、本基準を構成するものである。
- C2. 本別紙の内容は、IFRS S2号「気候関連開示」B59項からB63A項を基礎としている。
気候関連開示基準 別紙C:ファイナンスド・エミッションに関する追加的な情報の開示 > 本別紙について
- C3. 報告企業が次の1つ以上の活動を行う場合、本別紙に定める追加的な情報を開示しなければならない。
- (1) 資産運用に関する活動
- (2) 商業銀行に関する活動
- (3) 保険に関する活動
気候関連開示基準 別紙C:ファイナンスド・エミッションに関する追加的な情報の開示 > Ⅰ.ファイナンスド・エミッションに関する追加的な情報の開示
- C4. 報告企業が資産運用に関する活動を行う場合、次の事項を開示しなければならない。
- (1) スコープ1温室効果ガス排出量、スコープ2温室効果ガス排出量及びスコープ3温室効果ガス排出量に分解された、ファイナンスド・エミッションの絶対総量
- (2) (1)のファイナンスド・エミッションに関連する運用資産残高(AUM)の総額(関連する財務諸表の表示に用いる通貨で表す。)
- (3) 運用資産残高(AUM)の総額に対する(2)の割合。当該割合が100%未満の場合、ファイナンスド・エミッションに関連する資産に、運用資産残高(AUM)の一部を含めていないことについて説明する情報(含めていない資産の種類及び関連する運用資産残高(AUM)の金額を含む。)
- (4) ファイナンスド・エミッションを算定するために用いた方法(投資の規模に関連して、企業に帰属する排出量を決定するために用いた配分方法を含む。)
気候関連開示基準 別紙C:ファイナンスド・エミッションに関する追加的な情報の開示 > Ⅱ.資産運用
- C5. 報告企業が商業銀行に関する活動を行う場合、次のようにしなければならない。
- (1) ファイナンスド・エミッションの絶対総量について、次のように開示しなければならない。
- ① スコープ1温室効果ガス排出量、スコープ2温室効果ガス排出量及びスコープ3温室効果ガス排出量に分解する。
- ② 相手方を産業別に分解する。
- ③ 資産クラス別に分解する。この場合、次の資産クラスを含めなければならない。
- ア. 融資
- イ. プロジェクト・ファイナンス
- ウ. 債券
- エ. 株式投資
- オ. 未実行のローン・コミットメント
- ④ ③アからオに掲げる資産クラス以外の資産クラスについてファイナンスド・エミッションを算定し、これを開示する場合、当該追加の資産クラスを含めることが主要な利用者の意思決定に関連性がある情報を提供することとなる理由について説明する。
- (2) グロス・エクスポージャーについて、次のように開示しなければならない。この際、グロス・エクスポージャーは、関連する財務諸表の作成にあたり準拠した会計基準にかかわらず、貸借対照表価額(該当ある場合、貸倒引当金を控除する前の金額)を開示しなければならない。
- ① 相手方を産業別に分解する。
- ② 次の資産クラスに分解する。
- ア. 融資
- イ. プロジェクト・ファイナンス
- ウ. 債券
- エ. 株式投資
- オ. 未実行のローン・コミットメント
- ③ 未実行のローン・コミットメントに関するグロス・エクスポージャーは、実行済みのローン・コミットメントと区別して、コミットメントの総額を開示する。
- (3) グロス・エクスポージャーについて、次の事項を開示しなければならない。この際、グロス・エクスポージャーの貸借対照表価額に、リスクを軽減するための取組みの影響が反映されている場合は、それらの影響を含めてはならない。
- ① グロス・エクスポージャーの総額に対する、ファイナンスド・エミッションに関連するグロス・エクスポージャーの割合
- ② ①の割合が100%未満の場合、ファイナンスド・エミッションに関連する資産にグロス・エクスポージャーの一部を含めていないことについて説明する情報(含めていない資産の種類を含む。)
- ファイナンスド・エミッションに関連するグロス・エクスポージャーのうち、未実行のローン・コミットメントの割合
- (4) ファイナンスド・エミッションを算定するために用いた方法(グロス・エクスポージャーの規模に関連して、企業に帰属する排出量を決定するために用いた配分方法を含む。)を開示しなければならない。
- (5) C5項(1)②及び(2)①に従い、ファイナンスド・エミッションの絶対総量及びグロス・エクスポージャーを産業別に分解するにあたっては、気候関連の移行リスクに対するエクスポージャーを理解するうえで有用な情報をもたらす方法で相手方を産業別に分類することができる産業分類システムを選択しなければならない。産業分類システムの選択にあたり、他のすべての条件が同じであれば、企業固有の産業分類システムよりも、一般的に用いられている産業分類システムを選択することを優先しなければならない。
- なお、商業銀行及び保険に関する活動の両方を行う企業は、商業銀行と保険とで同じ産業分類システムを用いる必要はない。
- (6) C5項(5)に従い、産業別の分解のために選択する産業分類システムについて、次の事項を開示しなければならない。
- ①選択した産業分類システム
- ②産業分類システムの選択がC5項(5)の定めをどのように満たしているのかを理解するための情報
気候関連開示基準 別紙C:ファイナンスド・エミッションに関する追加的な情報の開示 > Ⅲ.商業銀行
- C6. 報告企業が保険に関する活動を行う場合、次のようにしなければならない。
- (1) ファイナンスド・エミッションの絶対総量について、次のように開示しなければならない。
- ① スコープ1温室効果ガス排出量、スコープ2温室効果ガス排出量及びスコープ3温室効果ガス排出量に分解する。
- ② 相手方を産業別に分解する。
- ③ 資産クラス別に分解する。この場合、次の資産クラスを含めなければならない。
- ア. 融資
- イ. 債券
- ウ. 株式投資
- エ. 未実行のローン・コミットメント
- ④ ③アからエに掲げる資産クラス以外の資産クラスについてファイナンスド・エミッションを算定し、これを開示する場合、当該追加の資産クラスを含めることが主要な利用者の意思決定に関連性がある情報を提供することとなる理由について説明する。
- (2) グロス・エクスポージャーについて、次のように開示しなければならない。この際、グロス・エクスポージャーは、関連する財務諸表の作成にあたり準拠した会計基準にかかわらず、貸借対照表価額(該当ある場合、貸倒引当金を控除する前の金額)を開示しなければならない。
- ① 相手方を産業別に分解する。
- ② 次の資産クラスに分解する。
- ア. 融資
- イ. 債券
- ウ. 株式投資
- エ. 未実行のローン・コミットメント
- ③ 未実行のローン・コミットメントに関するグロス・エクスポージャーは、実行済みのローン・コミットメントと区別して、コミットメントの総額を開示する。
- (3) グロス・エクスポージャーについて、次の事項を開示しなければならない。
- ① グロス・エクスポージャーの総額に対する、ファイナンスド・エミッションに関連するグロス・エクスポージャーの割合
- ② ①の割合が100%未満の場合、ファイナンスド・エミッションに関連する資産にグロス・エクスポージャーの一部を含めていないことについて説明する情報(含めていない資産の種類を含む。)
- ③ ファイナンスド・エミッションに関連するグロス・エクスポージャーのうち、未実行のローン・コミットメントの割合
- (4) ファイナンスド・エミッションを算定するために用いた方法(グロス・エクスポージャーの規模に関連して、企業に帰属する排出量を決定するために用いた配分方法を含む。)を開示しなければならない。
- (5) C6項(1)②及び(2)①に従い、ファイナンスド・エミッションの絶対総量及びグロス・エクスポージャーを産業別に分解するにあたっては、気候関連の移行リスクに対するエクスポージャーを理解するうえで有用な情報をもたらす方法で相手方を産業別に分類することができる産業分類システムを選択しなければならない。産業分類システムの選択にあたり、他のすべての条件が同じであれば、企業固有の産業分類システムよりも、一般的に用いられている産業分類システムを選択することを優先しなければならない。
- なお、商業銀行及び保険に関する活動の両方を行う企業は、商業銀行と保険とで同じ産業分類システムを用いる必要はない。
- (6) C6項(5)に従い、産業別の分解のために選択する産業分類システムについて、次の事項を開示しなければならない。
- ①選択した産業分類システム
- ②産業分類システムの選択がC6項(5)の定めをどのように満たしているのかを理解するための情報
気候関連開示基準 別紙C:ファイナンスド・エミッションに関する追加的な情報の開示 > Ⅳ.保険
- C7. (削 除)
- C8. (削 除)
気候関連開示基準 別紙C:ファイナンスド・エミッションに関する追加的な情報の開示 > Ⅴ.(削 除)
- BC106. 「一般基準」第32項(1)において定められているとおり、本基準が明示的に開示を要求している指標については、企業がこれらの指標を事業において用いていない場合においても開示しなければならない。当該定めは、主要な利用者にとって有用となる可能性が高い情報を入手できるようにすることを確保することを目的としており、本基準に示されている指標を用いて事業を管理することは要求されないと考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (a) 開示目的
- BC107. 第46項に定める7つの産業横断的指標等は、TCFDが2021年に公表した「指標、目標及び移行計画に関するガイダンス」において開示推奨項目として示されたものである。
- (1) 温室効果ガス排出(第47項から第76項参照)
- (2) 気候関連の移行リスク(第79項参照)
- (3) 気候関連の物理的リスク(第80項参照)
- (4) 気候関連の機会(第81項参照)
- (5) 資本投下(第82項参照)
- (6) 内部炭素価格(第83項参照)
- (7) 報酬(第84項及び第85項参照)
- BC108. 第46項に定める産業横断的指標等は、次のことを目的としている。
- (1) 気候関連のリスク及び機会に対する企業のエクスポージャーや管理に関する共通の情報を提供する。
- (2) 気候関連のリスク及び機会の主要な側面及び決定要因の指標を提供する。
- (3) 気候変動が企業に与える可能性のある影響に対する洞察を提供する。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (産業横断的指標等の開示)
- BC109. 本基準は、温室効果ガス排出の絶対総量の開示を要求している(第47項参照)。当該情報は、特定の気候関連のリスク及び機会(特に、低炭素経済への移行に関連したもの)に対する企業のエクスポージャーを主要な利用者が評価するにあたり役立つと考えられる。
- BC110. 本基準において、温室効果ガス排出の「絶対総量」とは、企業による現在又は将来における直接的及び間接的な緩和及び適応の取組み(第29項(2)参照)(例えば、使用する計画があるカーボン・クレジット)を考慮に入れる前の、原単位ではない、オフセット前の温室効果ガス排出量を意味すると考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (温室効果ガス排出) > 温室効果ガス排出の絶対総量の開示
- BC111. 本基準は、温室効果ガス排出について、「GHGプロトコル(2004年)」で用いられている定義を採用して3つのスコープを報告企業の視点から定義したうえで(第6項(4)から(6)参照)、温室効果ガス排出の絶対総量を3つのスコープに区分して開示しなければならないとしている(第47項参照)。
- BC112. スコープ1温室効果ガス排出は、報告企業が所有又は支配する排出源から発生する直接的な温室効果ガス排出をいうとしており、例えば、所有若しくは支配するボイラー、炉、自動車における燃焼、又は所有若しくは支配する加工設備における化学的生産からの温室効果ガス排出が挙げられる。
- BC113. スコープ2温室効果ガス排出は、報告企業が消費する、購入又は取得した電気、蒸気、温熱又は冷熱の生成から発生する間接的な温室効果ガス排出をいうとしており、例えば、エネルギーのサプライヤーによる温室効果ガス排出が挙げられる。
- BC114. スコープ3温室効果ガス排出は、報告企業のバリュー・チェーンで発生する間接的な温室効果ガス排出(スコープ2温室効果ガス排出に含まれないもの)をいい、上流及び下流の両方の温室効果ガス排出を含むとしている。スコープ3温室効果ガス排出は、スコープ3カテゴリー(第6項(13)参照)に基づきさらに15のカテゴリーに区分され、そのうち8つは企業の上流、7つは企業の下流に関するものである。例えば、スコープ3カテゴリーの「カテゴリー15」は「投資」であり、報告企業がファイナンスを提供した第三者による温室効果ガス排出が分類される。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (温室効果ガス排出) > 3つのスコープへの分類
- BC115. IFRS S2号では、スコープ1温室効果ガス排出、スコープ2温室効果ガス排出及びスコープ3温室効果ガス排出に関して、3つのスコープの温室効果ガス排出の絶対総量の合計値を開示することは要求されていない。一方、2024年3月公開草案では、主要な利用者にとって情報が利用しやすくなり、企業においても開示にあたり比較的労力がかからないと考えられたことから、これら3つのスコープの温室効果ガス排出の絶対総量の合計値を開示しなければならないとすることを提案した。
- BC116. これに対し、2024年3月公開草案に寄せられたコメントでは、公開草案における提案に賛成する意見があった一方で、幅広い関係者から反対する意見があった。当委員会における審議の結果、本基準では、スコープ1、スコープ2及びスコープ3の温室効果ガス排出の絶対総量の合計値の開示を要求しないこととした。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (温室効果ガス排出) > 絶対総量の合計値の開示
- BC117. IFRS S2号では、温室効果ガス排出の測定単位についてはCO2相当のメートル・トン(mt(e))によらなければならないとの定めがあるものの(IFRS S2号第29項(a)(i)及びB20項)、表示単位については定められていない。CO2相当のメートル・トンの温室効果ガス排出量をどのような表示単位で表示するかについて、常に1メートル・トン単位で表示することを要求した場合、企業によっては桁数が大きくなり、重要性がない端数まで報告することになる可能性があると考えられる。
- BC118. このため、本基準では、表示単位に関する容認規定を設けることとし、第47項において開示するスコープ1、スコープ2及びスコープ3の温室効果ガス排出量のそれぞれの絶対総量が大きい場合、千メートル・トン(キロ・トン(kt(e)))、百万メートル・トン(メガ・トン(Mt(e)))又は十億メートル・トン(ギガ・トン(Gt(e)))のいずれかの単位を用いて表示することができるとしている(第48項ただし書き参照)。
- BC119. 2024年3月公開草案に対して寄せられたコメントでは、温室効果ガス排出量は、スコープごとに大きく異なる場合があるため、単位を統一することで可読性が低下し、誤解が生じる可能性があるという意見があった。一方、当委員会における審議の過程では、主要な利用者は、3つのスコープの温室効果ガス排出の絶対総量の合計値を把握し、企業がさらされている気候関連のリスクの全体像を理解したうえで、具体的にどのスコープの温室効果ガス排出が多いのか、スコープ3温室効果ガス排出が多い場合には、どのカテゴリーが多いのか、掘り下げていく形で分析を行うことが多いと考えられるという意見が聞かれた。
- BC120. 当委員会における審議の結果、本基準では、3つのスコープの温室効果ガス排出の絶対総量の合計値を理解することを望む主要な利用者が誤解することを避けるため、温室効果ガス排出量に関して、千メートル・トン(キロ・トン(kt(e)))、百万メートル・トン(メガ・トン(Mt(e)))又は十億メートル・トン(ギガ・トン(Gt(e)))のいずれかの単位を用いて表示することを選択した場合、それぞれの温室効果ガス排出量について、同じ単位を用いて表示しなければならないとすることとした(第48項ただし書き参照)。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (温室効果ガス排出) > 表示単位
- BC121. 本基準は、「GHGプロトコル(2004年)」に従って温室効果ガス排出を測定しなければならないとしている(第49項本文参照)。これは、「GHGプロトコル(2004年)」が、最も一般的に用いられているガイダンスであるとされており(IFRS S2号BC88項)、また、用いることができる測定方法の範囲を狭めることにより、開示の比較可能性を高めることになると考えられたためである。なお、「GHGプロトコル(2004年)」は、単一の文書であり、他のガイダンスは含まれないとされている(IFRS S2号BC86項)。
- BC122. 「GHGプロトコル(2004年)」は、当委員会以外の第三者が定めており、今後、定期的に更新されることが期待されているが、更新される場合、当委員会の適正手続に従わずに変更されることになる。この点、ISSBの考え方(IFRS S2号BC90項)と同様に、今後、仮に「GHGプロトコル(2004年)」が更新された場合は、更新によって起こり得る影響を当委員会において評価したうえで、当委員会の適正手続に従って本基準を改正し、更新されたものを参照することにする予定である。
- BC123. 第49項本文では、温室効果ガス排出は、「GHGプロトコル(2004年)」に従って測定しなければならないとしているが、これは、IFRS S2号と同様に、本基準の定めに反しない範囲においてのみ、「GHGプロトコル(2004年)」における定めを適用しなければならないことを意図している。また、IFRS S2号と同様に、「GHGプロトコル(2004年)」では要求されていないものの本基準では開示しなければならないとしている事項がある。例えば、「GHGプロトコル(2004年)」は、スコープ3温室効果ガス排出を開示することを要求していないが、本基準は、報告企業の活動に関連するカテゴリー別に分解してスコープ3温室効果ガス排出を開示しなければならないことを明示している(第47項(3)及び第55項参照)。
- BC124. IFRS S2号では、「GHGプロトコル(2004年)」に従って温室効果ガス排出を測定することが要求されている(IFRS S2号第29項(a)(ⅱ))ものの、我が国を含む複数の法域(日本、オーストラリア、中国、フランス、韓国、台湾など)において、法令又は取引所の規則により、自国の測定方法に従って温室効果ガス排出を報告することが既に要求されている場合があるとされている(IFRS S2号BC88項)。このような状況においても「GHGプロトコル(2004年)」に従って温室効果ガス排出を測定することを要求した場合、追加のコストが生じる可能性があることから、IFRS S2号では、法域の当局又は企業が上場する取引所が、温室効果ガス排出を測定するうえで異なる方法を用いることを要求している場合、当該方法を用いることができるとしており、本基準はIFRS S2号の当該要求事項を取り入れている(第49項ただし書き参照)。
- BC125. BC124項について、例えば、我が国の「地球温暖化対策の推進に関する法律」(以下「温対法」という。)における「温室効果ガス排出量の算定・報告・公表制度」(以下「SHK制度」という。)に基づく温室効果ガス排出量の報告は、「法域の当局又は企業が上場する取引所が、温室効果ガス排出を測定するうえで異なる方法を用いることを要求している場合」に該当すると考えられる。
- BC126. 「適用基準」は、サステナビリティ関連財務開示が、関連する財務諸表と同じ報告期間を対象とすることを要求している(「適用基準」第68項)。この定めに従い、指標の報告のための算定期間についても、サステナビリティ関連財務開示(及び関連する財務諸表)の報告期間を対象とすることになると考えられる。
- BC127. したがって、第46項(1)に定める温室効果ガス排出について、第49項ただし書きに従い、「GHGプロトコル(2004年)」とは異なる方法により測定した温室効果ガス排出量を報告することを選択し、かつ、サステナビリティ関連財務開示(及び関連する財務諸表)の報告期間と、温室効果ガス排出量の報告のための算定期間との間に差異が生じる場合にも、報告期間に係る温室効果ガス排出量を算定することとなると考えられる。
- BC128. 状況によっては、企業の特定の部分に関する温室効果ガス排出、又は企業の温室効果ガス排出の一部(例えば、スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出のみ)について開示を行うことが、法域の当局によって要求されている場合がある。このような場合であっても、当該法域の要求事項によって、本基準が要求している、報告企業全体としてのスコープ1温室効果ガス排出、スコープ2温室効果ガス排出及びスコープ3温室効果ガス排出の絶対総量を開示することは免除されない。
- BC129. また、企業によっては、温室効果ガス排出の測定について「GHGプロトコル(2004年)」以外の方法を用いることを選択している場合も考えられる。この場合、本基準を適用することによって、測定方法を変更し、「GHGプロトコル(2004年)」を用いることが要求されることになる。この点、本基準は、移行のコストを考慮し、経過措置を定めている。すなわち、本基準を適用する最初の年次報告期間の直前の年次報告期間において、温室効果ガス排出の測定に「GHGプロトコル(2004年)」又は法域の当局若しくは企業が上場する取引所が要求している方法(第49項ただし書き参照)以外の測定方法を用いていた場合、本基準を適用する最初の年次報告期間においてのみ、当該測定方法を用いることができるとしている(第103項(1)及び第105項(1)参照)。
- BC130. 法域の当局又は企業が上場する取引所が「GHGプロトコル(2004年)」とは異なる方法を用いることを要求している場合、当該方法の中で、表示単位(数値の端数処理の方法(四捨五入、切り捨て、切り上げ等)を含む。)が定められていることが考えられる。追加的な負担を回避する観点から、当該方法で定められた表示単位に従った報告値をそのまま用いることが認められると考えられる。
- BC130-2. 2025年公表のIFRS S2号の修正では、「GHGプロトコル(2004年)」とは異なる方法を用いることができる範囲について、報告企業全体のみならず、グループ内の一部の企業、支店、事業所等にも適用可能であることを明確化するようにIFRS S2号の要求事項が修正されている。この点、2025年基準の第49項ただし書き及び第62項は、「GHGプロトコル(2004年)」とは異なる方法が企業の全部又は一部に適用されることを想定した定めとなっており、2025年公表のIFRS S2号の修正における要求事項と既に整合した定めであると考えられる。ただし、基準の明確化の観点から、2025年公表のIFRS S2号の修正における要求事項の表現と同様の表現を用いて、第49項ただし書きの文言を変更することとしている。
- BC131. 本基準は、第49項ただし書きに従い「GHGプロトコル(2004年)」とは異なる方法により測定することを選択し、かつ、「GHGプロトコル(2004年)」とは異なる方法により測定した温室効果ガス排出量に重要性がある場合、第47項に従い開示する温室効果ガス排出量に加え、その内訳を分解して開示しなければならないとしている(第50項参照)。
- BC132. ここで、2024年3月公開草案に対して寄せられたコメントの中には、「GHGプロトコル(2004年)」とは異なる方法が、複数の法域の法令又は企業が上場する取引所の規則に関するものである場合があるとの意見があった。
- BC133. 当委員会における審議の結果、本基準では、第50項に従い分解して開示するにあたり、「GHGプロトコル(2004年)」とは異なる方法が、複数の法域の法令又は企業が上場する取引所の規則に関するものである場合、特定の法域の法令又は企業が上場する取引所の規則が要求する方法により測定した温室効果ガス排出量が単独で重要性があるときは、当該方法のそれぞれについて、第50項(2)に従い開示する「GHGプロトコル(2004年)」とは異なる方法により測定した温室効果ガス排出量を区分して開示しなければならないとすることとした(第51項参照)。この場合、区分して開示する測定方法のそれぞれについて、第62項に定める事項を開示することになる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (温室効果ガス排出) > 測定方法ごとの温室効果ガス排出量の開示
- BC134. 本基準は、温室効果ガスの排出原単位を開示することは要求していない。この点、「適用基準」第21項は、サステナビリティ開示基準における具体的な定めを適用しただけでは、企業の見通しに影響を与えると合理的に見込み得るサステナビリティ関連のリスク及び機会の影響を理解するうえで不十分である場合には、追加的な情報を開示しなければならないとしている。このため、排出原単位の指標に関する情報が、「適用基準」第21項に従い、主要な利用者に有用であると判断される場合には、開示が行われることがあると考えられる。
- BC135. また、本基準は、企業のガバナンス機関又は経営者が、目標の達成に向けた進捗を測定するために用いる指標を開示することも要求している(第44項(3)参照)。この点、企業のガバナンス機関又は経営者が、気候関連のリスク及び機会を管理するために排出原単位の指標を用いている場合には、当該指標の開示が行われることがあると考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (温室効果ガス排出) > 排出原単位の開示
- BC136. 本基準は、スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出について、IFRS S2号と同様に、連結会計グループに関するものと、その他の投資先に関するものとに分解して開示しなければならないとしている(第52項参照)。本基準は、第49項本文に従い「GHGプロトコル(2004年)」に従って温室効果ガス排出を測定するにあたり、温室効果ガス排出の測定アプローチとして、「持分割合アプローチ」、「経営支配力アプローチ」又は「財務支配力アプローチ」のいずれかを選択することを要求しているが(第60項参照)、第52項の定めは、特に「持分割合アプローチ」を選択した場合に、集計される温室効果ガス排出量が明確になるようにするために設けている。
- BC137. ここで、連結会計グループは、親会社及びその連結子会社で構成される(第6項(9)参照)ため、その他の投資先には、関連会社、共同支配企業及び非連結子会社が含まれると考えられる。
- BC138. スコープ2温室効果ガス排出の測定にあたり、「GHGプロトコル(2004年)」では、ロケーション基準及びマーケット基準という2つの測定方法が定められている。ロケーション基準は、地域、地方、国などの特定された場所におけるエネルギー生成に関する平均的な排出係数を用いる方法であるのに対し(第6項(10)参照)、マーケット基準は、スコープ2温室効果ガス排出を測定するにあたって、電気等の購入契約(分離できない契約証書(第6項(12)①参照)が含まれることがある。)及び分離された契約証書(第6項(12)②参照)の内容を反映する方法であり(第6項(11)参照)、いずれも、電気等の消費量を削減することにより温室効果ガス排出を削減することができると考えられる。
- BC139. ロケーション基準は、国際エネルギー機関(IEA)等から法域別の電気等の排出係数が比較的容易に入手可能であると考えられる一方で、その排出係数は実際に購入した電気等に基づかない仮想的な数値であり、電気等の消費量を一定とした場合、所在地等の特定の場所における平均的な温室効果ガス排出率が改善されないときは、温室効果ガス排出を削減できないと考えられる。
- BC140. マーケット基準は、報告企業が実際に購入した電気等の契約内容をスコープ2温室効果ガス排出の測定に反映するため、ロケーション基準よりも企業の温室効果ガス排出の実態を反映すると考えられる。しかし、海外の法域や市場においては、温室効果ガス排出の測定にあたって用いる要素に関する情報が適時に提供されていないことも考えられることから、仮にマーケット基準のみを要求することとした場合、測定にあたり必要な情報を適時に入手できないこともあると考えられる。
- BC141. なお、「GHGプロトコル(2004年)」のスコープ2温室効果ガス排出に関するガイダンスであるとされる「GHGプロトコル スコープ2ガイダンス」では、報告企業がスコープ2温室効果ガス排出の測定にあたって用いる要素に関する情報について、それらの精度を踏まえた優先順位を例示しており、例えば、特定の子会社など、マーケット基準により測定できない部分については、ロケーション基準により測定することになることが示唆されている。
- BC142. IFRS S2号は、ロケーション基準及びマーケット基準のいずれを用いても有用な情報を提供するとしたうえで、次の理由から、ロケーション基準による測定を要求することとしたとされている(IFRS S2号BC108項及びBC109項)。
- (1) 2つの測定方法の選択適用を認めることにより、比較可能性が低減される可能性があり、また、報告企業にとってより有利なデータに偏った開示がなされる場合、報告企業の温室効果ガス排出を忠実に表現しないことがある。
- (2) 2つの測定方法をともに開示することを要求する場合、一部の企業及び法域に対して現行の実務に著しい変更をもたらすことになり、また、両方の情報が提供されることは必ずしも必要ではない。
- (3) 市場の成熟度の違いなどによりマーケット基準を要求することは難しいものの、契約証書に関するより詳細な情報を開示することで、スコープ2温室効果ガス排出を削減するための報告企業の取組みを主要な利用者が理解するうえで役立つ可能性がある。
- BC143. 本基準においても、ロケーション基準によるスコープ2温室効果ガス排出量を開示しなければならないとしたうえで(第53項参照)、スコープ2温室効果ガス排出について、主要な利用者の理解に情報をもたらすために必要な契約証書に関する情報がある場合には、当該契約証書に関する情報を提供しなければならないとしている(第54項本文参照)。ただし、マーケット基準により測定した数値には、企業の温室効果ガス排出削減の努力が反映されており、ロケーション基準により測定した数値とあわせて開示することが主要な利用者にとって有用であると考えられたことから、当該契約証書に関する情報については、マーケット基準によるスコープ2温室効果ガス排出量を開示することにより当該情報の提供に代えることができるとしている(第54項ただし書き参照)。
- BC144. 当委員会における審議の過程では、「契約証書に関する情報」の具体的な内容が明らかではないとの意見が聞かれた。この点、IFRS S2号においても当該用語は明確に説明されていないため、「契約証書に関する情報」としてどのような内容を開示するのかについては、通常、企業の置かれた状況に即して企業が判断することが国際的な実務になると考えられる。このため、「契約証書に関する情報」については、本基準においても具体的な内容を定めないこととした。したがって、スコープ2温室効果ガス排出についての主要な利用者の理解に情報をもたらすために必要な契約証書に関する情報がある場合には、「契約証書に関する情報」の具体的な内容について、企業が表現しようとするものを忠実に表現するため、企業の置かれた状況に即して企業が判断するものであると考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (温室効果ガス排出) > スコープ2温室効果ガス排出の測定方法
- BC145. IFRS S2号では、関係者からの懸念等を踏まえ、特にデータの入手の困難さに対応するものとして、次のとおり、スコープ3温室効果ガス排出の測定に関するフレームワークの提供、企業の能力及び準備状況等に応じて開示に取り組むための経過措置等が設けられた。
- (1) 「報告期間の末日において企業が過大なコストや労力をかけずに利用可能な、すべての合理的で裏付け可能な情報」を用いるとする要求事項の追加(IFRS S2号B36項及びB39項)
- ① バリュー・チェーンの範囲の決定(IFRS S2号B36項)
- ② スコープ3温室効果ガス排出の測定に使用する、測定アプローチ、インプット及び仮定の選択(IFRS S2号B39項)
- (2) 報告企業の報告期間とは異なる報告期間を有するバリュー・チェーン内の企業から入手した情報を用いることの容認(IFRS S2号B19項)
- (3) スコープ3温室効果ガス排出の測定に用いるデータを優先順位付けするための「スコープ3測定フレームワーク」の導入(IFRS S2号B38項からB54項)
- (4) 経過措置(IFRS S2号C4項(b))
- BC146. 本基準では、IFRS S2号においてBC145項の対応がなされたことを踏まえ、国際的な整合性の観点から、スコープ3温室効果ガス排出の絶対総量の開示を要求することとした(第47項(3)参照)。なお、スコープ3温室効果ガス排出を測定する実務は現在もなお発展途上であるため、測定実務の進展にあわせて段階的に開示を拡充するアプローチを採用することが適切と考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (温室効果ガス排出) > スコープ3温室効果ガス排出の開示
- BC147. IFRS S2号では、「スコープ3基準(2011年)」に記載されているスコープ3カテゴリーに従い、スコープ3温室効果ガス排出の測定値に含めたカテゴリーについて開示することが要求されている(IFRS S2号第29項(a)(ⅵ)(1))。さらに、IFRS S1号における集約及び分解の要求事項(IFRS S1号B30項)に基づき、情報を集約することにより重要性がある情報が不明瞭になる場合には、集約してはならないという要求事項を考慮することが示唆されている(「IFRS S2号『気候関連開示』に関する付属ガイダンス」IE10項)。
- BC148. 本基準は、スコープ3温室効果ガス排出のカテゴリー別の開示は、次に示すとおり、主要な利用者の意思決定に関連性があり、定性的に重要性がある情報であると考えられたことから、基準の明確化のため、スコープ3カテゴリーに従い、報告企業の活動に関連するカテゴリー別に分解して開示しなければならないとしている(第55項参照)。
- (1) スコープ3温室効果ガス排出をカテゴリー別に分解して開示することにより、性質や時間軸が異なる、さまざまな活動に関連する温室効果ガス排出を、排出源別に示すことが可能となる。
- (2) 「適用基準」第28項は、すべての事実及び状況を考慮し、サステナビリティ関連財務開示において情報をどのように集約及び分解するかを決定しなければならないとしているため、重要性がある場合には、スコープ3温室効果ガス排出の絶対総量についても分解して表示することが必要になると考えられる。この点、基準の明確化のため、第55項のようにスコープ3温室効果ガス排出の絶対総量について、カテゴリー別の開示を明示的に要求することが適切である。
- BC149. スコープ3温室効果ガス排出に含まれるカテゴリーは、企業の事実及び状況によって異なると考えられる。企業は15のカテゴリーすべての関連性を考慮することが要求されるものの、すべてのカテゴリーが企業に該当するわけではなく、したがってすべてのカテゴリーについてスコープ3温室効果ガス排出の測定に含める必要がないと決定する場合があると考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (温室効果ガス排出) > スコープ3温室効果ガス排出のカテゴリー別の開示
- BC149-2. 2025年公表のIFRS S2号の修正では、スコープ3カテゴリー15に含める温室効果ガス排出をファイナンスド・エミッションに限定することができるとする要求事項が含まれている。また、スコープ3カテゴリー15からデリバティブに係る温室効果ガス排出を除外することができるとする要求事項が含まれている。2026年改正基準では、2025年公表のIFRS S2号の修正における要求事項と整合する定めを取り入れることとしている(第56-2項参照)。
- BC149-3. ファイナンスド・エミッションは、スコープ3カテゴリー15の温室効果ガス排出の全部又は一部を構成するものであり、ファシリテーションに係る排出及び保険に関連する排出など、その他の種類のカテゴリー15の温室効果ガス排出とは区別されている。ここで、スコープ3カテゴリー15の温室効果ガス排出について要求される開示をファイナンスド・エミッションに限定した場合、ファシリテーションに係る排出及び保険に関連する排出などの他の種類のカテゴリー15の排出を除外することになると考えられる。
- BC149-4. なお、第56-2項の定めは、温室効果ガス排出を測定及び開示するにあたっての定めであることから、スコープ3カテゴリー15の温室効果ガス排出の測定及び開示をファイナンスド・エミッションに限定した場合においても、ファイナンスド・エミッション以外のカテゴリー15の温室効果ガス排出を含む気候関連の目標がある場合には、その目標に関する情報を開示することは免除されないと考えられる。
- BC149-5. 2026年改正基準は、2025年公表のIFRS S2号の修正における要求事項と同様に、主要な利用者が第56-2項の定めに従いスコープ3カテゴリー15から除外された温室効果ガス排出がどのような活動に関連するものかを理解するために有用な情報として、除外した温室効果ガス排出に関連する金融活動及び除外したデリバティブがある場合、当該デリバティブに関連する金融活動についての説明を求めるとともに、何をデリバティブとして扱ったかについても説明を求めることとしている(第56-3項参照)。
- BC149-6. また、2025年公表のIFRS S2号の修正では、スコープ3の温室効果ガス排出にカテゴリー15が含まれる場合に、カテゴリー15の温室効果ガス排出の合計及びファイナンスド・エミッションの小計の開示が求められている。この点、本基準においては、カテゴリー15の温室効果ガス排出の合計の開示を既に求めていることを踏まえて(第55項参照)、2026年改正基準では、ファイナンスド・エミッションの合計を小計として開示することについて、追加で定めることとしている(第56-4項参照)。
- BC150. 金融活動に参加する企業は、それらの活動に伴う温室効果ガス排出に関連するリスク及び機会に直面すると考えられる。温室効果ガス排出の多い相手方、借手又は投資先は、技術的変化、供給及び需要のシフト並びに政策変更に関連するリスクの影響を受けやすく、その結果、これらの企業に金融サービスを提供する金融機関に影響を与える場合があると考えられる。これらのリスク及び機会は、信用リスク、市場リスク、レピュテーション・リスク並びにその他の財務及び事務リスクといった形で発生することがあると考えられる。例えば、信用リスクは、これまで以上に厳しくなる炭素税、燃費規制又はその他の政策の影響を受ける顧客への融資に関連して発生する場合があり、信用リスクは、技術シフトによって発生する場合があると考えられる。レピュテーション・リスクは、化石燃料プロジェクトへの融資から発生する場合があると考えられる。商業銀行、投資銀行、資産運用会社及び保険会社を含む金融活動に参加する企業は、企業自身のファイナンスド・エミッションの測定によって、そのようなリスクをこれまで以上にモニタリングし、管理するようになっていると考えられる。この測定は、企業の気候関連のリスク及び機会に対するエクスポージャーに関する指標、並びに企業が企業自身の金融活動を時間の経過とともにどのように適応させる必要がある場合があるかについての指標として機能すると考えられる。
- BC151. ファイナンスド・エミッションは、「スコープ3基準(2011年)」に定義されているとおり、スコープ3のカテゴリー15(投資)の一部である。本基準では、資産運用、商業銀行又は保険に関する活動を行っている企業については、ファイナンスド・エミッションに関する追加的な情報が重要であることを踏まえ、IFRS S2号におけるファイナンスド・エミッションの要求事項(IFRS S2号B58項からB63A項)を取り入れ、本基準を構成するガイダンスとして、別紙C「ファイナンスド・エミッションに関する追加的な情報の開示」を定めている(第57項及び別紙C参照)。
- BC152. 本基準は、ファイナンスド・エミッションに関する追加的な情報の開示を行う企業の範囲を明確にするため、「産業別ガイダンス」の「産業の説明」を参考に、「資産運用に関する活動」、「商業銀行に関する活動」及び「保険に関する活動」の定義を示し、報告企業がこれらの活動を行っているかどうか判断するにあたり、当該定義を用いることができることとした(第59項参照)。
- BC153. なお、商業銀行に関する活動は、純粋な商業銀行の活動を対象としており、投資銀行及び仲介サービス、不動産金融、消費者金融、資産及び管理業務並びに保険といった、金融機関が行うすべての活動を含むことを意図していない。
- BC154. また、本基準は、保険に関する活動は保険関連の金融活動に限定しており、保険及び再保険産業における引受ポートフォリオについて、「関連する排出」の開示は要求していない。
- BC155. 別紙Cは、革新の余地を認めながら、ファイナンスド・エミッションについて、一貫して、比較可能な開示を強化することを意図している。また、別紙Cは、(「金融向け炭素算定パートナーシップ(PCAF)」が開発したものなど)さまざまな資産クラスについての測定の方法論が出現し、受け入れられるにつれ、それらについて市場が収斂できるようにすることも意図している。別紙Cは、さまざまな測定方法の使用を認めているが、企業のエクスポージャー及び企業がファイナンスド・エミッションを測定するために用いたアプローチを理解するために必要な情報を提供することも求めている。
- BC156. 商業銀行に関する活動について、C5項(3)における「リスクを軽減するための取組みの影響が反映されている場合」とは、例えば、物的担保、金融担保、クレジット・デフォルト・スワップ、気候保険など、信用リスクから融資を保護するために用いられるあらゆる手段が含まれると考えられる。
- BC157. 第57項の定めのとおり、ファイナンスド・エミッションに関する追加的な情報の開示を行うかどうかは、銀行や保険会社といった会社形態に着目するのではなく、企業が行う活動に着目することになる。したがって、銀行であってもそのすべての活動がファイナンスド・エミッションに関する情報の開示の対象となることは意図しておらず、また、専ら製造業を営む企業であっても、特定の活動を行う場合にはファイナンスド・エミッションに関する追加的な情報の開示の対象となると考えられる。
- BC158. ここで、資産運用、商業銀行及び保険に関する活動は、それらを業として営むことについて、多くの法域の法令により規制されており、そのような規制の対象となっている場合には、ファイナンスド・エミッションに関する追加的な情報の開示が必要になるかどうかの判断は難しくないと考えられる。一方、規制の対象となっていない場合に、ファイナンスド・エミッションに関する追加的な情報の開示が必要になるかどうかの判断が難しい場合もあると考えられる。
- BC159. このため、報告企業が資産運用、商業銀行又は保険に関する活動を行う場合であっても、それらを業として営むことについて企業が活動する法域の法令により規制を受けていないときは、ファイナンスド・エミッションに関する追加的な情報を開示しないことができる旨を定めることとした(第58項参照)。
- BC160. なお、「適用基準」では、適正な表示に関して、追加的な情報を開示しなければならない状況を定めている(「適用基準」第21項)。ファイナンスド・エミッションに関して、報告企業が資産運用、商業銀行又は保険に関する活動を行っており、かつ、それらを業として営むことについて企業が活動する法域の法令により規制を受けていない場合であっても、「適用基準」第21項の定めにより、ファイナンスド・エミッションに関する追加的な情報を開示しなければならない場合があることに留意する必要があると考えられる。
- BC161. 2025年基準は、IFRS S2号の要求事項を取り入れ、ファイナンスド・エミッションに関する追加的な情報を開示することを要求しており(第57項参照)、報告企業が商業銀行又は保険に関する活動を行う場合、ファイナンスド・エミッションに関する追加的な情報の一部として、報告期間の末日において入手可能な、最新の「世界産業分類基準」(GICS)の6桁の産業レベルのコードを用いて産業別に分解したファイナンスド・エミッションの絶対総量及びグロス・エクスポージャーに関する情報を開示することを要求していた(2025年基準C5項(1)②及び(2)①並びにC6項(1)②及び(2)①参照)。
- BC162. 当委員会は、2024年3月公開草案において、GICSが無償で利用可能であるとの想定に基づき、GICSを用いて産業別に分解したファイナンスド・エミッションの絶対総量及びグロス・エクスポージャーに関する情報の開示を要求することを提案した。しかし、2024年3月公開草案に対し、GICSを用いるにあたり、民間企業であるGICSのライセンサーからライセンス料の支払を求められる可能性があり、2025年基準においてGICSを用いて産業別に分解したファイナンスド・エミッションの絶対総量及びグロス・エクスポージャーに関する情報を開示することを要求することで、それまでGICSを使用していない企業に対し特定の民間企業へのライセンス料の支払を義務付けることは適切ではないとの意見が寄せられた。
- BC163. この点、開示基準は社会のインフラと考えられ、特に2025年基準が金融商品取引法等の法令のもとで用いられることとなった場合、2025年基準に従った開示を行うために、それまでGICSを使用していない企業に対し特定の民間企業へのライセンス料の支払を義務付ける結果となる定めを設けることは、不適切な場合があると考えられた。
- BC164. また、我が国以外の法域においてもGICSを使用することについて懸念が示されており、当該法域のサステナビリティ開示基準においてIFRS S2号を修正したうえで取り入れることが検討されていた。さらに、2025年基準公表時において、ISSBでは、世界中の法域からの指摘を受け、GICSを用いて産業別に分解したファイナンスド・エミッションの絶対総量及びグロス・エクスポージャーに関する情報の開示に関してIFRS S2号を改訂することが検討されていた。
- BC165. GICSを用いて産業別に分解したファイナンスド・エミッションの絶対総量及びグロス・エクスポージャーに関する情報の開示は、主要な利用者の意思決定に有用な情報を提供すると考えられる。しかし、上述の理由から、2025年基準では、GICSを用いて産業別に分解したファイナンスド・エミッションの絶対総量及びグロス・エクスポージャーに関する情報は、当面の間、開示しないことができるとする取扱いを定めることとした(2025年基準C7項参照)。
- BC166. ここで、BC164項のとおり、2025年基準公表時において、ISSBでは、GICSを用いて産業別に分解したファイナンスド・エミッションの絶対総量及びグロス・エクスポージャーに関する情報の開示に関してIFRS S2号を改訂することが検討されていた。「適用基準」BC19項のとおり、当委員会は、本基準公表後の対応として、ISSBによりIFRSサステナビリティ開示基準が改訂される場合には、サステナビリティ開示基準における取扱いについて可及的速やかに検討を開始することとしている。当委員会は、本論点に関してISSBによりIFRS S2号が改訂される蓋然性が高いと考え、C7項について、IFRS S2号の改訂が行われ、当該改訂の内容を踏まえ当委員会が2025年基準を改正するまでの間の暫定的な取扱いとなることを想定して、当面の取扱いとして定めることとしていた。
- BC166-2. 2025年公表のIFRS S2号の修正では、BC164項の懸念に対処するために、GICSを用いて産業別に分解した情報を開示する定めが削除され、企業の気候関連の移行リスクに対するエクスポージャーをサステナビリティ関連財務開示の利用者が理解できるようにする情報をもたらす方法で分類することを可能にする産業分類システムを選択することとする要求事項が含まれている。ここで、同じ産業や同じ法域で事業を営んでいる企業など、他の企業によって一般的に用いられている産業分類システムは、企業固有の産業分類システムよりも、情報の比較可能性を高める可能性があるとされている。
- BC166-3. この点、2026年改正基準では、2025年公表のIFRS S2号の修正における要求事項と整合する定めを取り入れることとしている(C5項(1)②、C5項(2)①、C5項(5)、C5項(6)、C6項(1)②、C6項(2)①、C6項(5)及びC6項(6)参照)。
- BC166-4. また、GICSを用いて産業別に分解した情報を開示する定めを削除することに伴い、GICSを用いて産業別に分解したファイナンスド・エミッションの絶対総量及びグロス・エクスポージャーに関する情報について、当面の間、開示しないことができるとする2025年基準C7項の取扱い、及びC7項の取扱いを適用した場合の定めであるC8項は、不要になることが考えられる。このため、当該当面の取扱いについては適用を終了することとしている。
- BC167. 本基準は、温室効果ガス排出量を報告するにあたり報告企業として報告する温室効果ガス排出を集計する範囲を決定する方法のことを、温室効果ガス排出の測定アプローチと称している。
- BC168. 本基準は、第49項本文に従い、「GHGプロトコル(2004年)」に従って温室効果ガス排出を測定するにあたり、「GHGプロトコル(2004年)」に定める測定アプローチのうちの1つを選択し、これを開示しなければならないとしている(第60項及び第61項参照)。測定アプローチについて、IFRS S2号は定義をしていないものの、本基準においては、それぞれの測定アプローチを定義し、明示することとした(第6項(15)から(17)参照)。
- BC169. また、第49項ただし書きに従い、「GHGプロトコル(2004年)」とは異なる方法を用いて温室効果ガス排出を測定する場合は、「GHGプロトコル(2004年)」に定める測定アプローチ以外の測定アプローチを複数用いることも考えられるため、第50項及び第51項に基づき温室効果ガス排出量を区分して開示することとした測定方法のそれぞれについて、適用した測定アプローチに関する情報について開示しなければならないとしている(第62項参照)。
- BC170. 本基準は、温室効果ガス排出の測定方法として、「直接測定」の場合と「見積り」の場合に分類し、温室効果ガス排出を測定するために使用した活動量や排出係数などの各項目を選択した理由などを開示しなければならないとしている(第63項参照)。なお、当該定めはIFRS S2号の要求事項を取り入れているが、一部表現を言い換えている(BC34項参照)。
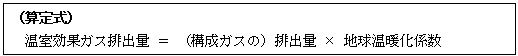
- (1) 「直接測定」とは、温室効果ガス排出を直接モニタリングすることをいう。直接測定の場合、温室効果ガス排出量は、次のとおり算定することが多いと考えられる。
- (2) 「見積り」とは、温室効果ガスを排出する活動に関して、活動量に、活動量当たりの温室効果ガス排出を表す排出係数を乗じることにより温室効果ガス排出を見積ることをいう。見積りの場合、温室効果ガス排出量は、次のとおり算定することが多いと考えられる。
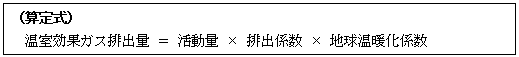
- (3) 「活動量」とは、温室効果ガス排出をもたらす企業の活動を表現する数値をいう。
- (4) 「排出係数」とは、利用可能な活動量の単位(例えば、燃料消費量、製品生産量等)と温室効果ガス排出量の絶対値から、温室効果ガス排出量の見積りを可能にする係数をいう。
- BC171. 本基準は、温室効果ガス排出の測定において使用する排出係数を特定していない。その代わりに、温室効果ガス排出を測定するにあたり、企業の活動を最も表現する活動量に対応する排出係数を使用しなければならないとしている(第67項参照)。例えば、企業が事業を営む法域又は活動が行われた法域に関連する排出係数を優先しなければならないと考えられる。
- BC172. 本基準は、見積りにおいて使用する排出係数が、構成する温室効果ガスをCO2相当量に変換したものではない場合、報告期間の末日において利用可能な、最新の「気候変動に関する政府間パネル」(IPCC)の評価における、100年の時間軸に基づく地球温暖化係数を用いなければならないとしている(第68項本文参照)。なお、地球温暖化係数が含まれているIPCC報告書は、概ね5年から7年ごとに公表されている。
- BC172-2. 2025年公表のIFRS S2号の修正では、地球温暖化係数について、法域の当局又は企業が上場する取引所が、異なる地球温暖化係数を用いることを企業の全部又は一部に対して要求している場合、企業のその部分について、当該異なる地球温暖化係数を用いることが可能となるようにIFRS S2号の要求事項が修正されている。この点、2025年公表のIFRS S2号の修正における要求事項と同様に、法域の当局又は企業が上場する取引所が、異なる地球温暖化係数を用いることを企業の全部又は一部に対して要求している場合、企業のその部分について、当該異なる地球温暖化係数を用いることができることを明確にすることとしている(第66項ただし書き及び第68項ただし書き参照)。
- BC172-3. BC172-2項について、例えば、我が国の温対法におけるSHK制度に基づく温室効果ガス排出量の報告における地球温暖化係数は、「法域の当局又は企業が上場する取引所が、7種類の温室効果ガスをCO2相当量に変換するうえで異なる地球温暖化係数を用いることを企業の全部又は一部に要求している場合」の地球温暖化係数に該当すると考えられる。
- BC173. 温室効果ガス排出に関する開示を行うための温室効果ガス排出の測定にあたり、バリュー・チェーン上の各企業から入手した情報の算定期間が報告企業の報告期間と異なる場合がある。そのような場合、バリュー・チェーン上の各企業の温室効果ガス排出に関する情報を報告企業の開示に用いるにあたり、容易に利用可能でないことがあると考えられる。本基準は、温室効果ガス排出の測定にあたり、バリュー・チェーン上の各企業から入手した情報の算定期間が報告企業の報告期間と異なる場合で、一定の要件をすべて満たすときは、報告企業の報告期間とは異なる算定期間の情報を使用して報告企業の温室効果ガス排出を測定することができるとしている(第64項参照)。
- BC174. 特定の状況において報告企業の報告期間と異なる算定期間の情報を使用することができるとする第64項の定めは、スコープ3温室効果ガス排出の測定に限らず、IFRS S2号と同様に、スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出を開示する場合についても適用することができる。IFRS S2号では、スコープ3温室効果ガス排出の測定に限定して適用することを検討していたものの、最終的にはスコープ1温室効果ガス排出及びスコープ2温室効果ガス排出についても適用することとしたとされている。その理由として、報告企業の投資先に関する温室効果ガス排出に関する情報は、「GHGプロトコル(2004年)」を適用するにあたって用いる測定アプローチによって、スコープ1温室効果ガス排出、スコープ2温室効果ガス排出又はスコープ3温室効果ガス排出に区分される場合があることが挙げられている(IFRS S2号BC101項からBC104項及びBC115項)。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (特定の状況における異なる算定期間の情報の使用)
- BC175. IFRS S2号の「スコープ3測定フレームワーク」は、「スコープ3基準(2011年)」において示されているデータ収集のプロセスを概説したものと考えられる。スコープ3温室効果ガス排出の測定にあたって用いる要素及び仮定に関するデータの特性は、報告企業がスコープ3温室効果ガス排出の開示を作成するにあたり役立つと考えられる。また、測定において使用した情報の特徴が共通化されることにより、測定にあたって用いる要素及び仮定に関するデータの特性、並びに報告企業が測定にあたって用いる要素及び仮定に組み込むデータをどのように決定しているかを理解するうえで有用な情報を提供することが考えられる。このため、IFRS S2号の「スコープ3測定フレームワーク」に関する定めを本基準に取り入れることとした。
- BC176. 本基準は、「スコープ3測定フレームワーク」のうち、スコープ3温室効果ガス排出の測定及び開示に関して明示的に要求又は容認している事項を第69項から第73項において定め、説明や事例等のガイダンスに相当する部分を、本基準を構成するガイダンスとして、別紙B「スコープ3測定フレームワーク」において記述している。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (スコープ3温室効果ガス排出の測定) > スコープ3測定フレームワーク
- BC177. 本基準は、スコープ3温室効果ガス排出について、2次データ、産業平均データ等を使用して、信頼性をもって見積ることができるという前提を置いている。しかし、スコープ3温室効果ガス排出を見積るにあたり、1次データの収集や保存がなされておらず、産業平均データや第三者のデータ・プロバイダーによる2次データについても収集や保存がなされていない稀な場合、企業が合理的な努力を行ってもスコープ3温室効果ガス排出を測定することができない状況が考えられる。このため、そのような状況を認めたうえで、企業がどのようにスコープ3温室効果ガス排出を管理しているか(管理していない場合は、その旨)について開示することを求めている(第73項参照)。
- BC178. スコープ3温室効果ガス排出の測定にあたっては、15のカテゴリーに含まれるそれぞれの活動ごとに、活動量と、その活動量に関する排出係数により見積ることになることが多いと考えられる。通常、そのような見積りは可能であると考えられるものの、温室効果ガス排出を見積ることが実務上不可能である部分があると判断する稀な場合、どのようにその部分に関するスコープ3温室効果ガス排出を管理しているかについて開示することは有用であると考えられる。このため、本基準は、第73項の定めを含めることとした。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (スコープ3温室効果ガス排出の測定) > 実務上不可能である場合
- BC179. 「適用基準」第44項は、重大な事象が発生した場合又は状況に重大な変化が発生した場合、バリュー・チェーンを通じて、影響を受けるすべてのサステナビリティ関連のリスク及び機会の範囲を再評価しなければならないとしている。この再評価には、スコープ3温室効果ガス排出の測定において、スコープ3カテゴリーのどのカテゴリー及びバリュー・チェーン上のどの企業を含めるかについての再評価が含まれる(第75項参照)。重大な事象又は状況の重大な変化には、次のものが含まれると考えられる。
- (1) 企業のバリュー・チェーンにおける重大な変化(例えば、企業のバリュー・チェーンにおけるサプライヤーが、温室効果ガス排出を著しく変化させるような変更を行うこと)
- (2) 企業のビジネス・モデル、活動又は企業構造の重大な変化(例えば、企業のバリュー・チェーンを拡張する合併又は買収)
- (3) 気候関連のリスク及び機会に対する企業のエクスポージャーの重大な変化(例えば、企業のバリュー・チェーンにおけるサプライヤーが、企業が予想していなかった排出規制の導入の影響を受けること)
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (スコープ3温室効果ガス排出の範囲の再評価)
- BC180. 第77項では、第46項(2)から(7)の定めを満たすための開示を作成するにあたり、考慮しなければならない事項を定めている。例えば、企業のビジネス・モデル及びバリュー・チェーンにおいて、気候関連のリスク及び機会が集中している部分(第77項(2)参照)については、地域、施設又は資産の種類別に考慮することが考えられる(BC57項参照)。
- BC181. 第46項(2)から(7)の定めを満たすために開示される情報と、関連する財務諸表において開示される情報とのつながり(第77項(5)参照)には、関連する財務諸表の作成に用いるデータ及び仮定との整合性(関連する財務諸表の作成にあたり準拠した会計基準を考慮したうえで、可能な限り)(「適用基準」第30項)、並びに第46項(2)から(7)に従い開示される情報と財務諸表において認識及び開示される金額との関連付けが含まれると考えられる。例えば、気候関連の移行リスクに対して脆弱な資産(第79項参照)として開示した資産の帳簿価額が財務諸表に含まれる金額と整合しているかどうかを考慮し、サステナビリティ関連財務開示における情報と財務諸表における金額について説明することになると考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (温室効果ガス排出以外の産業横断的指標等に関する考慮事項)
- BC182. 気候関連の移行リスク、物理的リスク及び機会に関する産業横断的指標等は、企業のどの部分に気候関連のリスク及び機会があるのか、その規模はどの程度なのかが理解できるため、有用な情報であると考えられる。
- BC183. このため、本基準は、気候関連の移行リスク、物理的リスク及び機会に関する産業横断的指標等に関連して、次の事項を開示することを要求している(第79項から第81項参照)。
- (1) 気候関連の移行リスク
気候関連の移行リスクに対して脆弱な資産又は事業活動の数値及びパーセンテージ、又は、気候関連の移行リスクに対して脆弱な資産又は事業活動の規模に関する情報の少なくともいずれか - (2) 気候関連の物理的リスク
気候関連の物理的リスクに対して脆弱な資産又は事業活動の数値及びパーセンテージ、又は、気候関連の物理的リスクに対して脆弱な資産又は事業活動の規模に関する情報の少なくともいずれか - (3) 気候関連の機会
気候関連の機会と整合した資産又は事業活動の数値及びパーセンテージ、又は、気候関連の機会と整合した資産又は事業活動の規模に関する情報の少なくともいずれか - BC184. 気候関連の移行リスク、物理的リスク及び機会に関する産業横断的指標等として開示される情報は、金額であることが多いと考えられるものの、金額以外も排除しないという意味で「数値」という用語を用いている。
- BC185. 第79項から第81項の定めはいずれも、IFRS S2号と同様の定量的情報の開示を求める定めを含むと同時に、IFRS S2号と全く同じ定めではないものの、その開示目的を満たす情報の開示を促進することを目的とした「規模に関する情報」の開示を選択することを認めている。
- BC186. 「規模に関する情報」としているのは、気候関連の移行リスク、物理的リスク及び機会に関する産業横断的指標等について定量的情報による開示を行うことが望ましいと考えられるものの、定性的情報を含め、企業が表現しようとするものをより忠実に表現できる方法を認めることが適切と考えられたためである。例えば、これまで任意に行われてきたサステナビリティ開示の実態を踏まえ、開示対象となる資産又は事業活動の規模について、企業において定量的な範囲を定め、当該範囲に関する説明とともに「大」「中」「小」のように表現した情報を開示することが考えられる。
- BC187. 当委員会における審議の過程では、「リスクに対して脆弱な資産又は事業活動」や「機会と整合した資産又は事業活動」が具体的に何を意味しているのかが明らかではないとの意見が聞かれた。この点、IFRS S2号においても当該用語は明確に説明されていないため、「リスクに対して脆弱な資産又は事業活動」や「機会と整合した資産又は事業活動」としてどのような資産又は事業活動が含まれるのかについては、通常、企業の置かれた状況に即して、その範囲を画定するための考え方を企業が整理したうえで、当該考え方に従って開示の対象とする資産又は事業活動を決定することが、国際的な実務になると考えられる。
- BC188. このため、「リスクに対して脆弱な資産又は事業活動」や「機会と整合した資産又は事業活動」については、本基準を適用するにあたっても、企業が表現しようとするものを忠実に表現するため、企業の置かれた状況に即して、その範囲を画定するための考え方を企業が整理したうえで、当該考え方に従って開示の対象とする資産又は事業活動を決定することが考えられる。
- BC189. BC188項のようにした場合、「リスクに対して脆弱な資産又は事業活動」や「機会と整合した資産又は事業活動」が何を意味しているのかが企業によって異なる可能性があり、企業間の比較可能性が損なわれることが懸念された。このため、第79項から第81項に基づく開示を行うにあたり、「リスクに対して脆弱な資産又は事業活動」や「機会と整合した資産又は事業活動」にどのような資産又は事業活動が含まれるのかに関しても、あわせて開示することが考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (気候関連の移行リスク、物理的リスク及び機会に関する開示)
- BC190. 本基準は、資本投下に関する産業横断的指標等は、識別した気候関連のリスク及び機会に対応するため、企業が実際にどの程度の資本的支出、ファイナンス又は投資を行ったのかを理解するにあたり、有用な情報と考えられること、また、資本投下は、実績を示すものであり、当該情報を作成するために必要なデータは、財務諸表を作成する過程で把握されていると考えられるため、開示のための追加的なコストは少ないと考えられることから、IFRS S2号の要求事項をそのまま取り入れ、産業横断的指標等として、気候関連のリスク及び機会に投下された資本的支出、ファイナンス又は投資の数値を開示しなければならないとしている(第82項参照)。
- BC191. 資本投下に関する産業横断的指標等として開示される情報は、金額であることが多いと考えられるものの、金額以外も排除しないという意味で「数値」という用語を用いている。
- BC192. 当委員会における審議の過程では、「気候関連のリスク及び機会に投下された資本的支出、ファイナンス又は投資」が具体的に何を意味しているのかが明らかではないとの意見が聞かれた。この点、IFRS S2号においても当該用語は明確に説明されていないため、「気候関連のリスク及び機会に投下された資本的支出、ファイナンス又は投資」としてどのような資本的支出、ファイナンス又は投資が含まれるのかについては、通常、企業の置かれた状況に即して、その範囲を画定するための考え方を企業が整理したうえで、当該考え方に従って開示の対象とする資本的支出、ファイナンス又は投資を決定することが、国際的な実務になると考えられる。
- BC193. このため、「気候関連のリスク及び機会に投下された資本的支出、ファイナンス又は投資」については、本基準を適用するにあたっても、企業が表現しようとするものを忠実に表現するため、企業の置かれた状況に即して、その範囲を画定するための考え方を企業が整理したうえで、当該考え方に従って開示の対象とする資本的支出、ファイナンス又は投資を決定することが考えられる。
- BC194. BC193項のようにした場合、「気候関連のリスク及び機会に投下された資本的支出、ファイナンス又は投資」が何を意味しているのかが企業によって異なる可能性があり、企業間の比較可能性が損なわれることが懸念された。このため、第82項に基づく開示を行うにあたり、「気候関連のリスク及び機会に投下された資本的支出、ファイナンス又は投資」にどのような資本的支出、ファイナンス又は投資が含まれるのかに関しても、あわせて開示することが考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (資本投下に関する開示)
- BC195. 内部炭素価格(第6項(1)参照)は、さまざまな目的で用いられる。企業がよく用いる内部炭素価格には、次のようなものがあると考えられる。
- (1) シャドー・プライス
理論上のコスト又は名目上の金額であり、企業はそれを請求しないものの、リスクの影響、新たな投資、プロジェクトの正味現在価値、さまざまな取組みの費用対効果など、経済的な影響又はトレードオフを理解するために使用することができるもの - (2) 内部税又は手数料
事業活動、製品ライン又は他の事業単位に対して温室効果ガス排出に基づいて請求される炭素価格。内部税又は手数料は、企業内移転価格に類似している。 - BC196. 内部炭素価格を意思決定に用いている場合には、その内容について開示することが主要な利用者にとって有用な情報となり得ると考えられる。また、内部炭素価格に関する情報の開示を一律に求めるのではなく、内部炭素価格を意思決定に用いている場合に開示を求めることにより、開示のために企業に過度の負担がかかることはないと考えられる。このため、本基準は、IFRS S2号の要求事項をそのまま取り入れ、産業横断的指標等として、内部炭素価格に関する情報を開示しなければならないとしている(第83項参照)。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (内部炭素価格に関する開示)
- BC197. 昨今、役員報酬の算定方法に、サステナビリティ関連の評価項目が組み込まれる事例が増えていると考えられる。役員報酬に組み込まれる評価項目や各項目のウェイトは、経営者がどのような項目を重視して経営を行うのかという点に影響を与える可能性があり、結果として、企業のパフォーマンスに影響を与える可能性があると考えられる。このため、報酬に関する開示は、基本的には、有用な情報を提供すると考えられる。
- BC198. IFRS S2号では、当期に認識された役員報酬のうち、気候関連の評価項目と結び付いているもののパーセンテージの開示を要求している(IFRS S2号第29項(g)(ⅱ))。本基準においても、原則として同様の定めを取り入れることとした(第84項参照)。
- BC199. しかし、役員報酬の評価項目は、必ずしも気候関連の評価項目とそれ以外の評価項目とに区分して識別できるとは限らないと考えられる。例えば、役員報酬の評価項目が、気候関連以外の生物多様性や人的資本といった項目とあわせてサステナビリティ関連全般となっている場合があると考えられる。このため、本基準では、第84項(1)①及び②の事項について、気候関連の評価項目が役員報酬に組み込まれているものの、他の評価項目とあわせて役員報酬に組み込まれており、気候関連の評価項目に係る部分を区分して識別できない場合には、その旨を開示したうえで、気候関連の評価項目を含む評価項目全体について開示することができることとした(第85項参照)。
- BC200. サステナビリティ開示基準は、開示すべき項目を定めており、記載場所について定めていない。このため、「Ⅲ.コア・コンテンツの開示」の「ⅳ.指標及び目標」において産業横断的指標等として定められている各項目についても、それらをまとめて開示する必要はないと考えられる。報酬に関する開示は、「Ⅲ.コア・コンテンツの開示」の「ⅰ.ガバナンス」において定められている、パフォーマンス指標が報酬に関する方針に含まれているかどうかに関する開示(第10項(6)①及び②参照)と関連させることにより、双方の定めを満たしつつ、有用な情報を提供することが可能になると考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (報酬に関する開示)
- BC201. 本基準は、企業に関連する産業別の指標のうち、主なものを開示しなければならないとしており、開示する産業別の指標を決定するにあたり、「産業別ガイダンス」に記述されている、開示トピックに関連する産業別の指標を参照し、その適用可能性を考慮しなければならないとしている(第86項参照)。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (産業別の指標の開示)
- BC202. IFRS S2号には同様の要求事項が明示的に定められていないものの、「一般基準」は「一般基準」以外のサステナビリティ開示基準を適用する場合でも従う必要がある(「一般基準」BC16項)ため、本基準では、明確化の観点から、その他の気候関連の指標の開示に関して、「一般基準」と同様の定めを設けることとしている(第87項から第91項参照)。
- BC203. 本基準は、企業が作成した気候関連の指標を開示する場合、指標が絶対指標、相対指標又は定性的指標のいずれであるかを開示することを要求している(第89項(2)参照)。ここで、相対指標とは、他の指標との関連で表現されている測定値をいい、例えば、原単位情報や比率が含まれると考えられる。また、定性的指標には、例えば、赤・黄・緑の3色により状態を表したRAGステータス等が含まれると考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (b) 気候関連の指標 > (その他の気候関連の指標の開示)
- BC204. 本基準は、戦略的目標の達成に向けた進捗をモニタリングするために設定した定量的及び定性的な気候関連の目標並びに企業が活動する法域の法令により満たすことが要求されている目標がある場合、これらの目標に関する情報を開示しなければならないとしている(第92項参照)。この情報には、これらの目標の特性に関する情報、企業がこれらの目標をどのように設定しレビューするか、目標のそれぞれに対する進捗をどのようにモニタリングするか、また、目標に対する企業のパフォーマンスに関する情報が含まれると考えられる。
- BC205. 本基準では、気候関連の目標と温室効果ガス排出目標とを区別している。気候関連の目標は、企業が気候関連のリスク及び機会に対応するために設定した目標であればどのような目標も含まれ、温室効果ガス排出目標は、気候関連の目標の一例である。第92項から第96項は、すべての気候関連の目標に関連する事項について定めているが、第97項から第99項は、温室効果ガス排出目標に具体的に関連する事項について定めている。
- BC206. 本基準は、温室効果ガス排出目標を含む、気候関連の目標を企業が設定している場合に、その目標に関する情報を開示することを求めるものであり、企業が気候関連の目標を設定していない場合には、設定することを求めていない。
- BC207. 第92項(4)では、目標が企業全体に適用されるのか、特定の事業や地域などの企業の一部のみに適用されるのかを開示しなければならないとしている。これは、例えば、企業が、ある目標が一部の法域における事業若しくはバリュー・チェーンのパートナーのみに関連するものである旨を開示する場合、又はある目標が特定の製品若しくは製品カテゴリーのみに関連するものである旨を開示する場合があると考えられる。
- BC208. 第92項(8)について、絶対量目標は、測定値の合計又は測定値の合計の変化として表されるものであり、原単位目標は、ビジネス指標に対する測定値の比率、又は当該指標に対する測定値の比率の変化として表されるものであると考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (c) 気候関連の目標 > (気候関連の目標の特定)
- BC209. 本基準は、目標及び目標設定についての方法論が第三者により認証されているかどうかを開示しなければならないとしている(第94項(1)参照)。ここでの「認証」とは、IFRS S2号と同様に、気候関連の目標が、最新の気候科学に関連して第三者によりテストされ、確認されたかどうか、また、第三者によりテストされ、確認された場合、どのようにテストされ、確認されたかという意味で用いている。
- BC210. 本基準は、気候関連の目標が第三者によって認証されているかどうかを開示しなければならないとしているが、気候関連の目標について第三者の認証を入手することは要求していない。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (c) 気候関連の目標 > (気候関連の目標の特定) > 第三者による認証
- BC211. 本基準は、企業が温室効果ガス排出目標を設定している場合、その目標が温室効果ガス排出の総量(グロス)目標又は温室効果ガス排出の純量(ネット)目標のいずれによるものかを開示しなければならないとしている(第97項(3)参照)。
- BC212. 温室効果ガス排出の総量目標とは、計画されているオフセットによる温室効果ガス排出の削減量(例えば、温室効果ガス排出をオフセットするために使用する計画であるカーボン・クレジットによる温室効果ガス排出の削減量)を考慮しない、企業のバリュー・チェーン内で計画されている温室効果ガス排出目標を意味している。
また、温室効果ガス排出の純量目標とは、温室効果ガス排出の総量目標から、計画されているオフセットによる温室効果ガス排出の削減量を差し引いた排出目標を意味している。 - BC213. 温室効果ガス排出の純量目標を開示する場合、この目標によって、温室効果ガス排出の総量目標に関する情報を不明瞭にしてはならないと考えられる。
- BC214. 本基準は、温室効果ガス排出の純量目標を開示する場合、関連する総量目標を別個に開示しなければならないとしている(第98項参照)。特に、企業が温室効果ガス排出の純量目標を設定している場合、当該目標を達成するために使用するカーボン・クレジットに依拠する方法及び依拠する程度について、明確に説明しなければならない(第99項(1)参照)。これは、当該情報に重要性がある場合に、気候関連の目標(温室効果ガス排出目標を含む。)に関する透明性を確保する必要があると考えられたためである。
- BC215. 使用する計画があるカーボン・クレジットについては、第99項に定める事項を開示しなければならないが、例えば、カーボン・クレジットに依拠する方法(第99項(1)参照)については、温室効果ガス排出の総量目標のうち、カーボン・クレジットを使用してオフセットする範囲に関する方針について説明することがあると考えられる。また、カーボン・クレジットに依拠する程度(第99項(1)参照)については、温室効果ガス排出の総量目標に対してカーボン・クレジットを使用してオフセットすることを計画している温室効果ガス排出の割合に関して、定量的又は定性的な説明を行うことがあると考えられる。
- BC216. また、第99項に基づく開示の一部として、温室効果ガス排出の純量目標を達成する目的で使用するために購入したカーボン・クレジットに関する情報を含めることがあると考えられる。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (c) 気候関連の目標 > (温室効果ガス排出目標) > カーボン・クレジット
- BC217. 本基準は、温室効果ガス排出目標がセクター別脱炭素アプローチを用いて算定されたかどうかについて開示しなければならないとしている(第97項(4)参照)。IFRS S2号では、セクター別脱炭素アプローチは、科学的根拠のある目標イニシアティブ(SBTi)などで用いられている手法であり、国際的なレベルで行われた温室効果ガス排出目標(例えば、気候変動に関する最新の国際協定を通じて設定されたもの)をセクター別のベンチマークに変換し、個別の企業のパフォーマンスを比較できるようにするセクターごとのアプローチであると説明されている(IFRS S2号BC150項)。
気候関連開示基準 結論の背景 > Ⅲ.コア・コンテンツの開示 > ⅴ.指標及び目標 > (c) 気候関連の目標 > (温室効果ガス排出目標) > セクター別脱炭素アプローチ